字节AI短剧出海,9个月破1亿下载:别人按周收钱,它一分不收
- 2026-10-12 21:17:36
2025 年 12 月,字节在海外悄悄上线了一个短剧 App。没开发布会,没做宣传,连中文圈都很少有人注意。
9 个月后,它的累计下载量到了 1 亿。
这个 App 叫 PineDrama。它做的事说起来很简单,把国内红果那套免费看剧、靠广告赚钱的路子搬到海外。听起来没什么技术含量,可它做到了一件此前没人做到的事。在 ReelShort 和 DramaBox 把地盘分完之后,它硬挤了进去,还成了今年新冒出来的破亿选手。
然后,刚跑通,路被人掐了。10 月 8 日,Meta 在七个国家限制字节系产品投放广告。
PineDrama 官方页面的推荐位界面
这个赛道早就挤满了人,它还是挤进去了。
据 Sensor Tower 数据,截至今年 9 月,PineDrama 全球累计下载量突破 1 亿,日活跃用户约 700 万,每月还有超过 1700 万新用户进来。凤凰网科技 10 月 10 日的报道把这个数字放进了参照系:全球累计下载破亿的独立短剧 App 一共 7 款,只有它上线不到一年。
1 亿下载,差不多是一个中等国家的人口。装机数可以刷,日活刷不出来。它沉淀下了 700 万稳定日活,这个数才是真的。你想想,下载能买,日活买不来。
它在两个市场的表现更能说明问题。巴西,PineDrama 曾连续两个月压过 TikTok 和 WhatsApp,登顶当地应用商店总榜。印尼紧随其后。这两个地方加起来,贡献了它 82% 的下载量。
这不是白捡的机会。
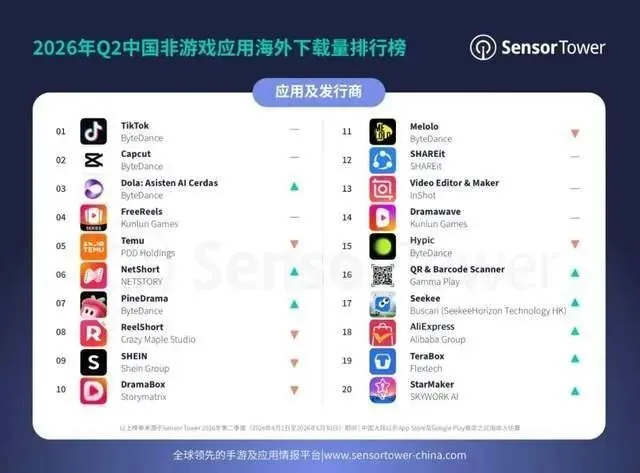
2026 年二季度中国非游戏应用出海下载榜(来源:Sensor Tower)
免费不是让利,是把门开大。
海外短剧过去的主流玩法是付费解锁。澎湃新闻的报道里写得很具体:ReelShort、DramaBox 那一批平台,前面几集免费,往后每一集都要掏钱,有些平台的周订阅费能到 20 美元以上。
20 美元一周,这个价格把谁挡在外面了?印尼、巴西这些地方的用户。他们对价格敏感,看到付费墙直接卸载。PineDrama 反过来,全免费,靠广告变现,先把用户量做起来再说。
用免费换规模这件事,国内红果已经演示过一遍。红果 DAU 现在到了 1.68 亿,抖音快手之外数得上的内容产品之一。字节把这套逻辑原样搬到海外,还顺手加了一个国内不存在的优势:用户可以用 TikTok 账号一键登录,产品交互几乎就是上下滑刷短视频那一套。用户刷 TikTok 被一段几十秒的短剧勾住,顺着链接跳进 PineDrama,一集接一集滑下去,中间不需要重新注册、不需要绑卡。
这条路跑通是有代价的——字节自己就是海外短剧的大买家之一。行业里有个说法,现在海外短剧大盘一天要烧掉两亿人民币上下的买量钱,AI 短剧占了大头。谁在这个池子里投钱狠,谁就最清楚买量有多贵。
所以它现在不收钱,先把人留住。
PineDrama 应用内剧集列表,上下滑即可切换
同一个故事,换个国家讲,效果差好几倍。
出海的常规做法是把国内拍好的剧配上字幕、换个配音推出去。36 氪出海的报道给了一个比例:目前出海内容里,译制剧占到 80% 到 90%,本土自制只有一成到两成。快出海的报告提到,本土剧的投资回报率能到译制剧的好几倍,平均播放量也高一截。
PineDrama 走的是后者。它在当地建制片网络,找本土演员、写本土故事。尼日利亚那部《10 亿奈拉新娘》,上线一周播放冲到 4000 万,累计破了 6000 万;《印尼豪门风云》《里约救赎》这类定制剧,播放量也过了 2 亿。
豪门恩怨、家庭反转这些叙事内核是全球通用的,但演员的脸、口音、场景得是当地的。这一步省不掉,也正因为它没省,才有了后面社交平台的自发传播。
翻译省成本,本地造攒口碑。这笔账,两个方向算出来的数不一样。
免费模式里花钱最多的一项,恰恰是买量。
免费模式不收用户的钱,那增长基本靠往外撒广告费换新用户。同花顺财经 10 月 11 日的报道提到,Meta 从 10 月 8 日起,在美国、加拿大、埃及、印尼、泰国、越南等七个国家限制字节系产品投放广告,同时阻断第三方链接跳转字节旗下短剧产品。
为什么挑这几个国家?翻一下 PineDrama 的下载分布就懂了。印尼和巴西是它的两大票仓,而这七个国家里正好压着印尼、泰国、越南这组东南亚增量市场。
国内一家出海服务商的复盘说得很直白:这七国市场里买量强度下降,同赛道的其他投放方竞价压力随之缓解;对中小团队来说,短期反而多了点调整空间。但长期看,风险换了个样子。渠道可用性不再只看你的素材合不合规、账户健不健康,还得看你和平台之间是什么关系。
对我们做内容的人来说,这是这几年值得记住的一条变化。
你选的不只是投放渠道,是命门交给谁。
大盘够大,但进场的姿势变了。
先看盘子。DataEye 研究院预估,2026 年海外微短剧市场规模会超过 60 亿美元。市场的钱也没平均分:亚洲拿走了近六成下载量,北美才是收入主力,占了超过一半的内购收入;南美下载量已经升到 17.5%,收入占比却只有 3%。
这个错位里藏着机会,也藏着坑。我把它拆成三条能直接动手的:
一、别只盯着北美
北美收入高,但获客成本也在涨,新手很难切。中东、拉美、澳洲、非洲这些地方流量相对便宜,付费能力在往上走。PineDrama 靠印尼和巴西起量,本身就是个现成样本。
二、把渠道分散开
这一条是被 Meta 那件事逼出来的。投资界的报道里,一位出海短剧负责人说过一句挺狠的话:中小公司如果照搬头部那套砸钱建平台、买版权、拼投流预算的玩法,大概撑不过三个月。宁可小而慢,也别把所有预算压在一条买量渠道上。
三、追上「免费+广告」这波结构变化
它证明了一件事:海外用户愿意看短剧,只是不愿意按集付费。内容方如果要出海,优先考虑的分发形态,该从付费解锁往免费广告那边挪一挪了。
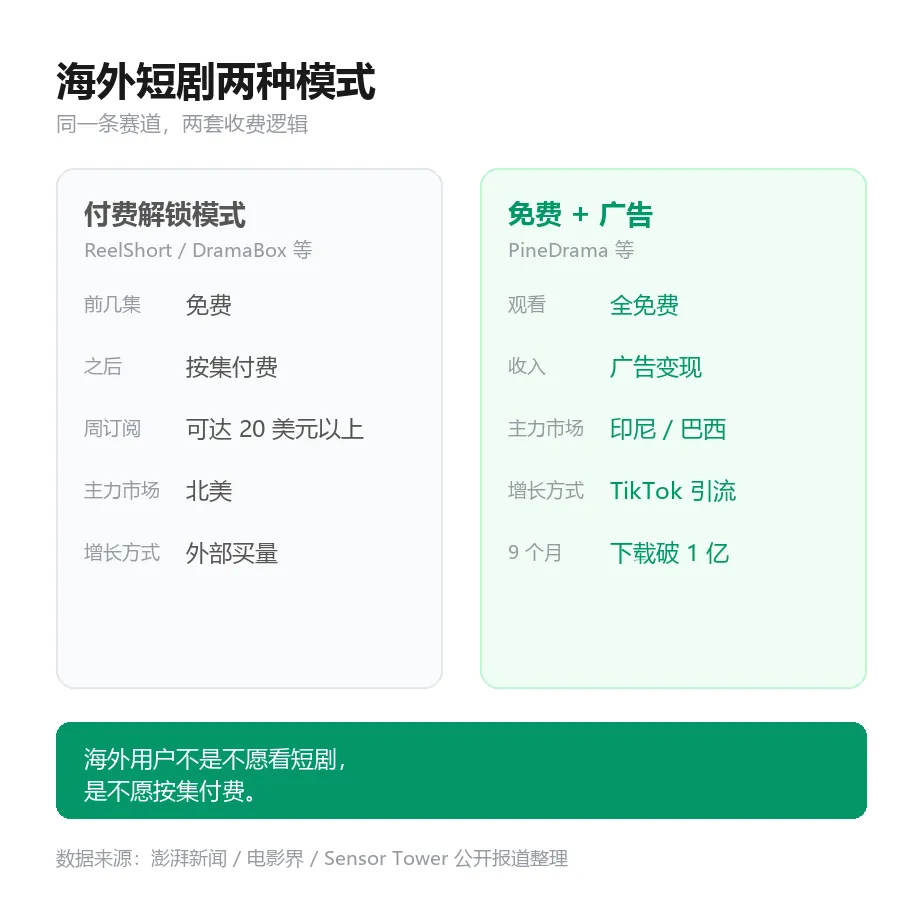
两种模式的核心差异对照(据公开报道整理)
模式跑通了,路还得自己修。
PineDrama 这 9 个月的故事,真正值钱的地方不在那 1 亿下载,而在于它验证了一件此前只能猜的事:免费模式在海外也跑得通。红果那套免费加广告的逻辑,在中国能跑通,在海外也能跑通。
但接下来要打的仗,跟国内不是一回事。免费模式把用户拉进来了,能不能留住,看的是内容够不够本土、广告塞得会不会太狠。国内红果已经被用户反噬过一次——广告超剧、提现缩水,口碑一掉,留存跟着掉。海外会不会重演一遍,现在没人知道。
如果你正在做短剧,或者正准备往里走,这两天有个动作成本很低:去 App Store 下一个 PineDrama,自己刷十分钟。别光看剧,重点看它怎么排布剧集、广告插在第几集、哪些内容是本土造的。这东西免费,比任何分析报告都直接。
问一句:如果免费加广告这条路在海外真跑通了,你觉得国内这套「付费解锁」的短剧生意,还能撑多久?留言区聊聊。
既然看到这里了,如果觉得有用,随手点个赞、在看、转发三连吧。
THANKS FOR READING

