2026AI漫剧产业链全景拆解(附下载)
- 2026-09-18 12:39:44
2026AI漫剧产业链全景拆解(附下载)
免责声明:以上报告均系本平台通过公开、合法渠道获得,报告版权归原撰写/发布机构所有,如涉侵权,请联系删除;资料为推荐阅读,仅供参考学习,如对内容存疑,请与原撰写/发布机构联系。
01
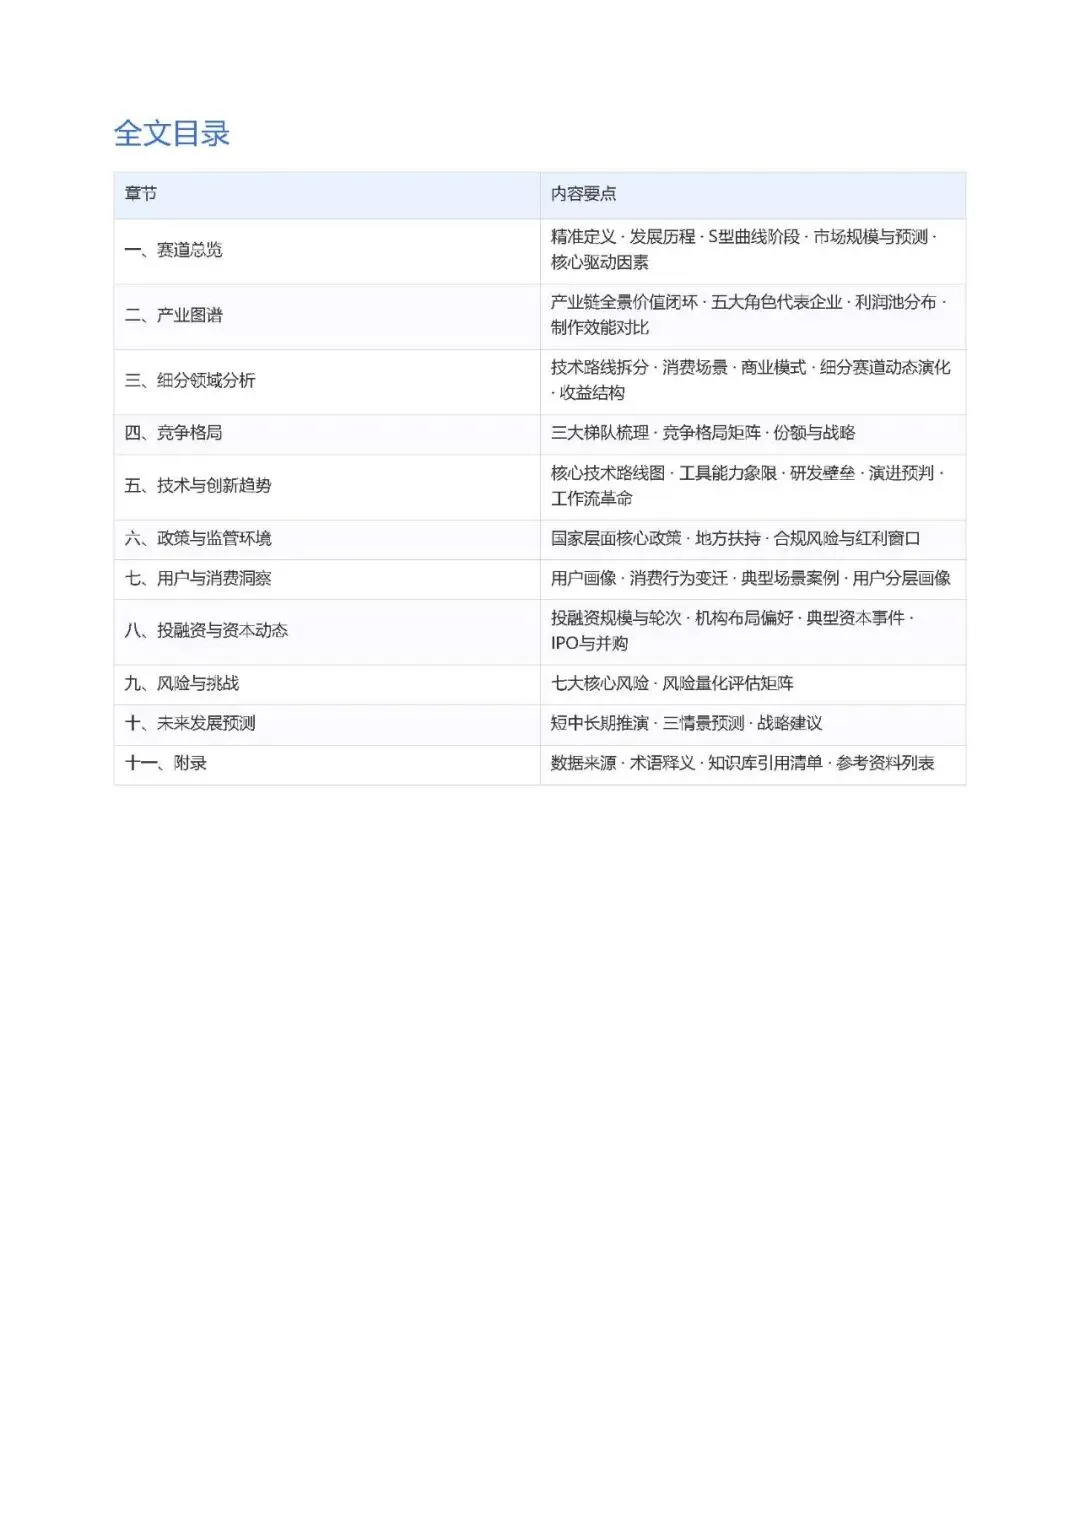
摘要-文末附全文PDF下载
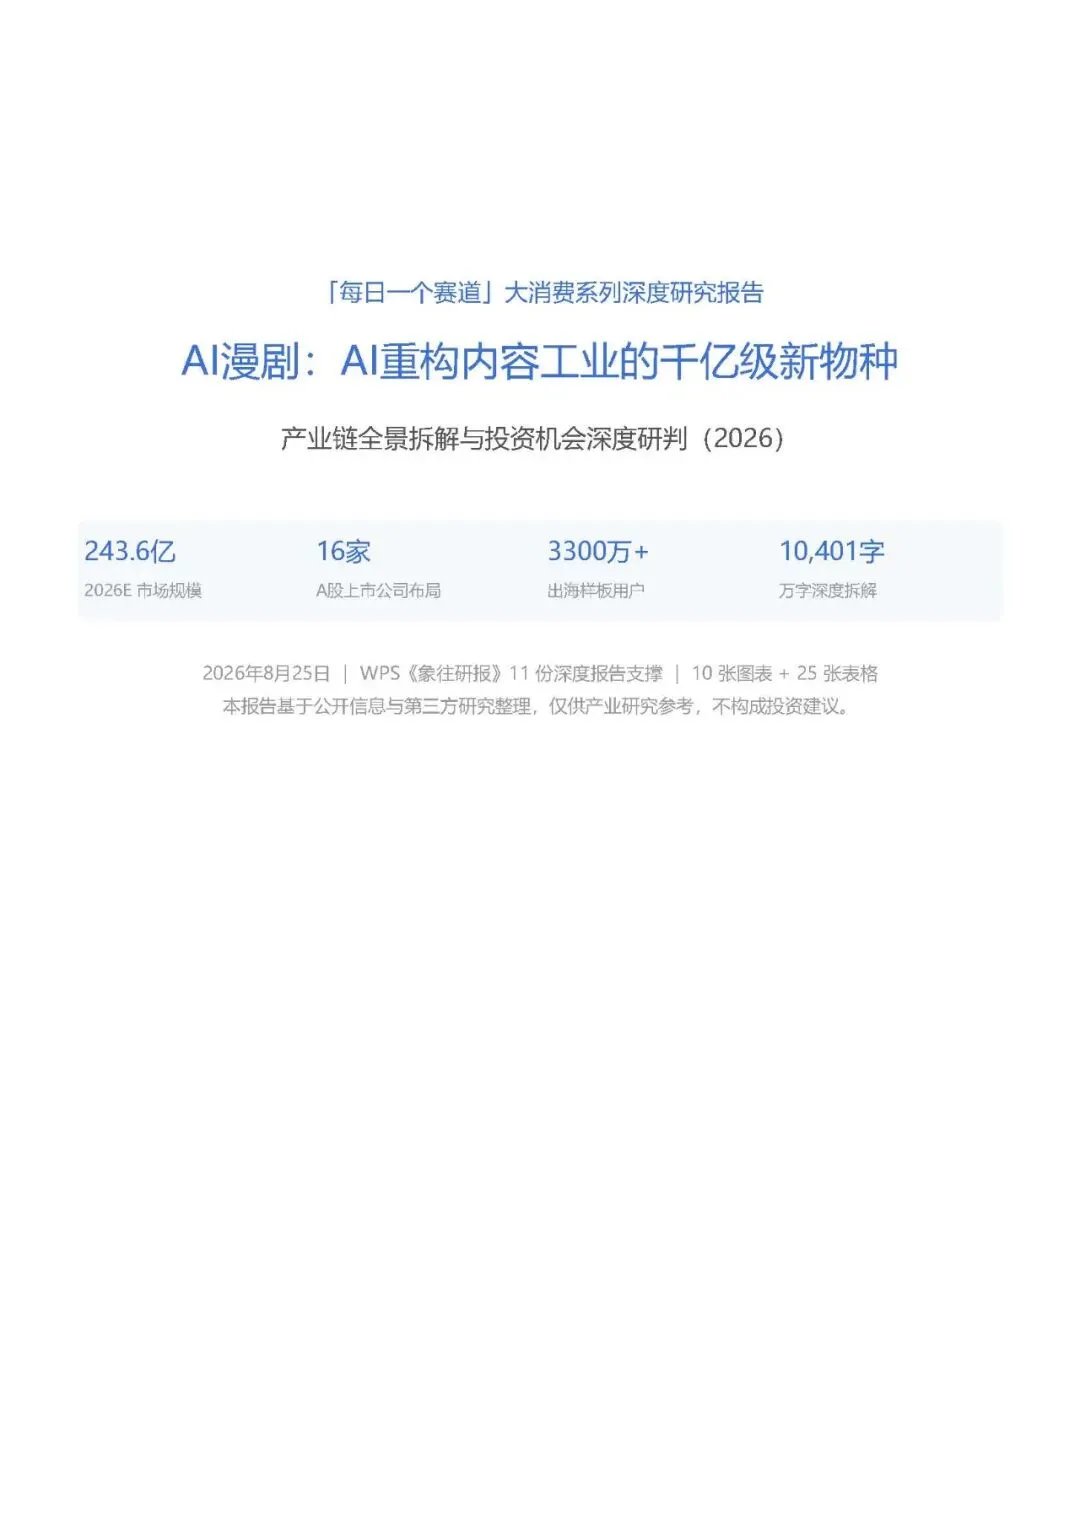
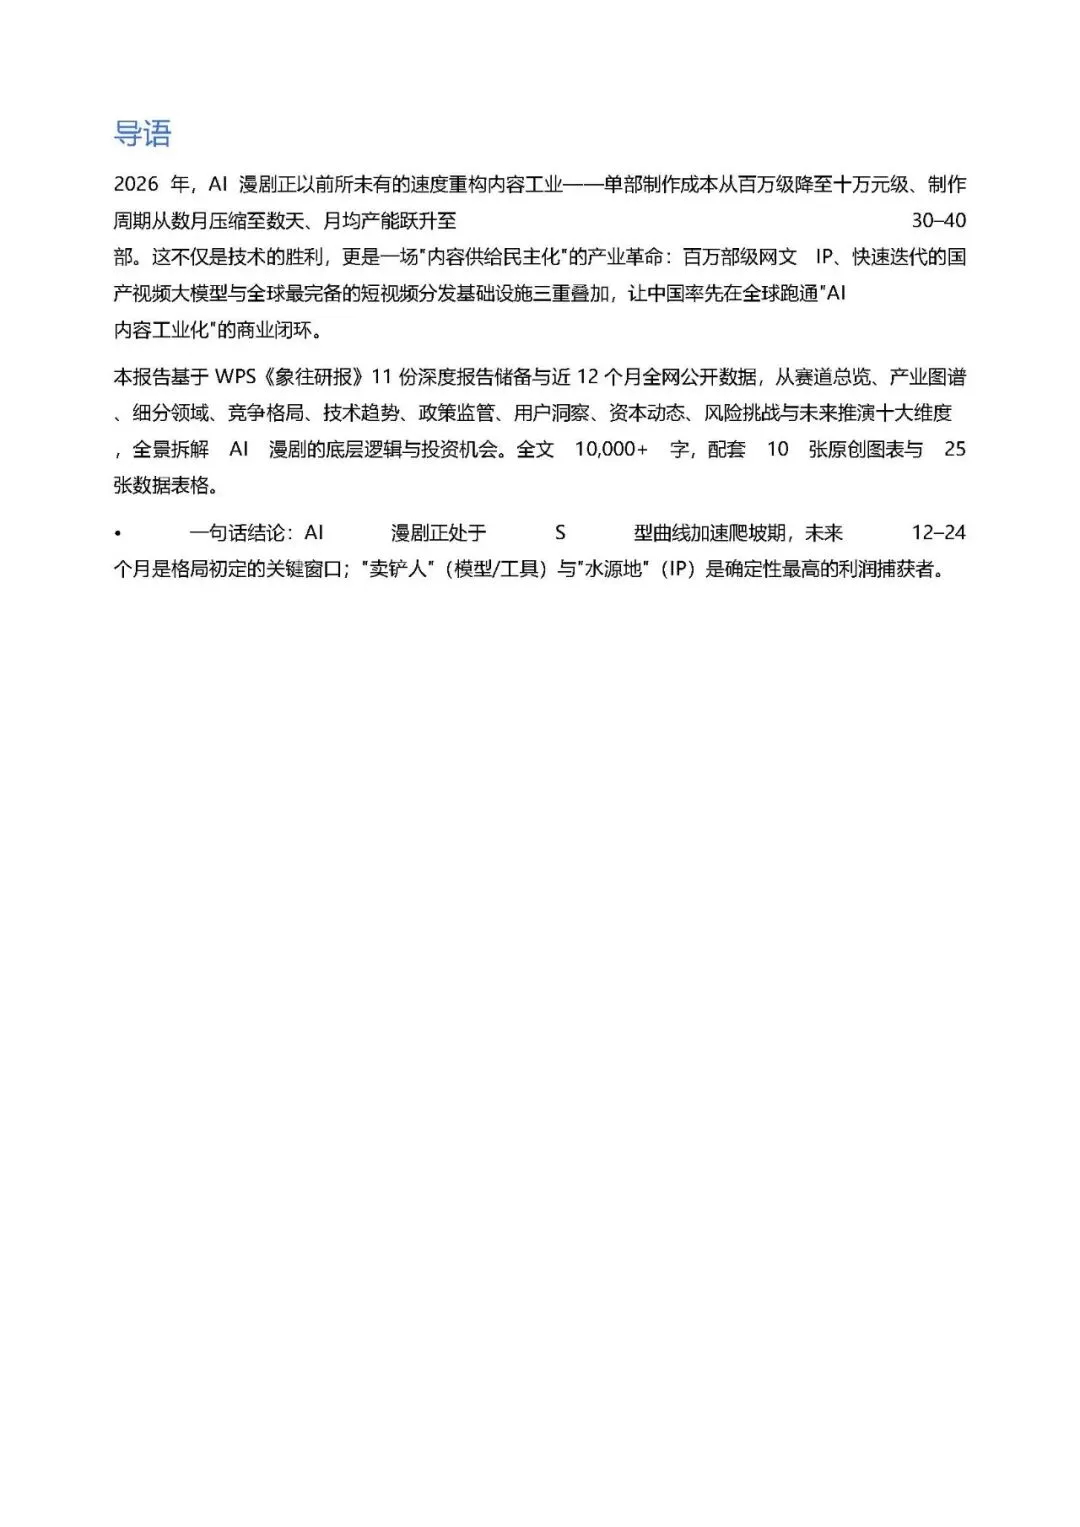
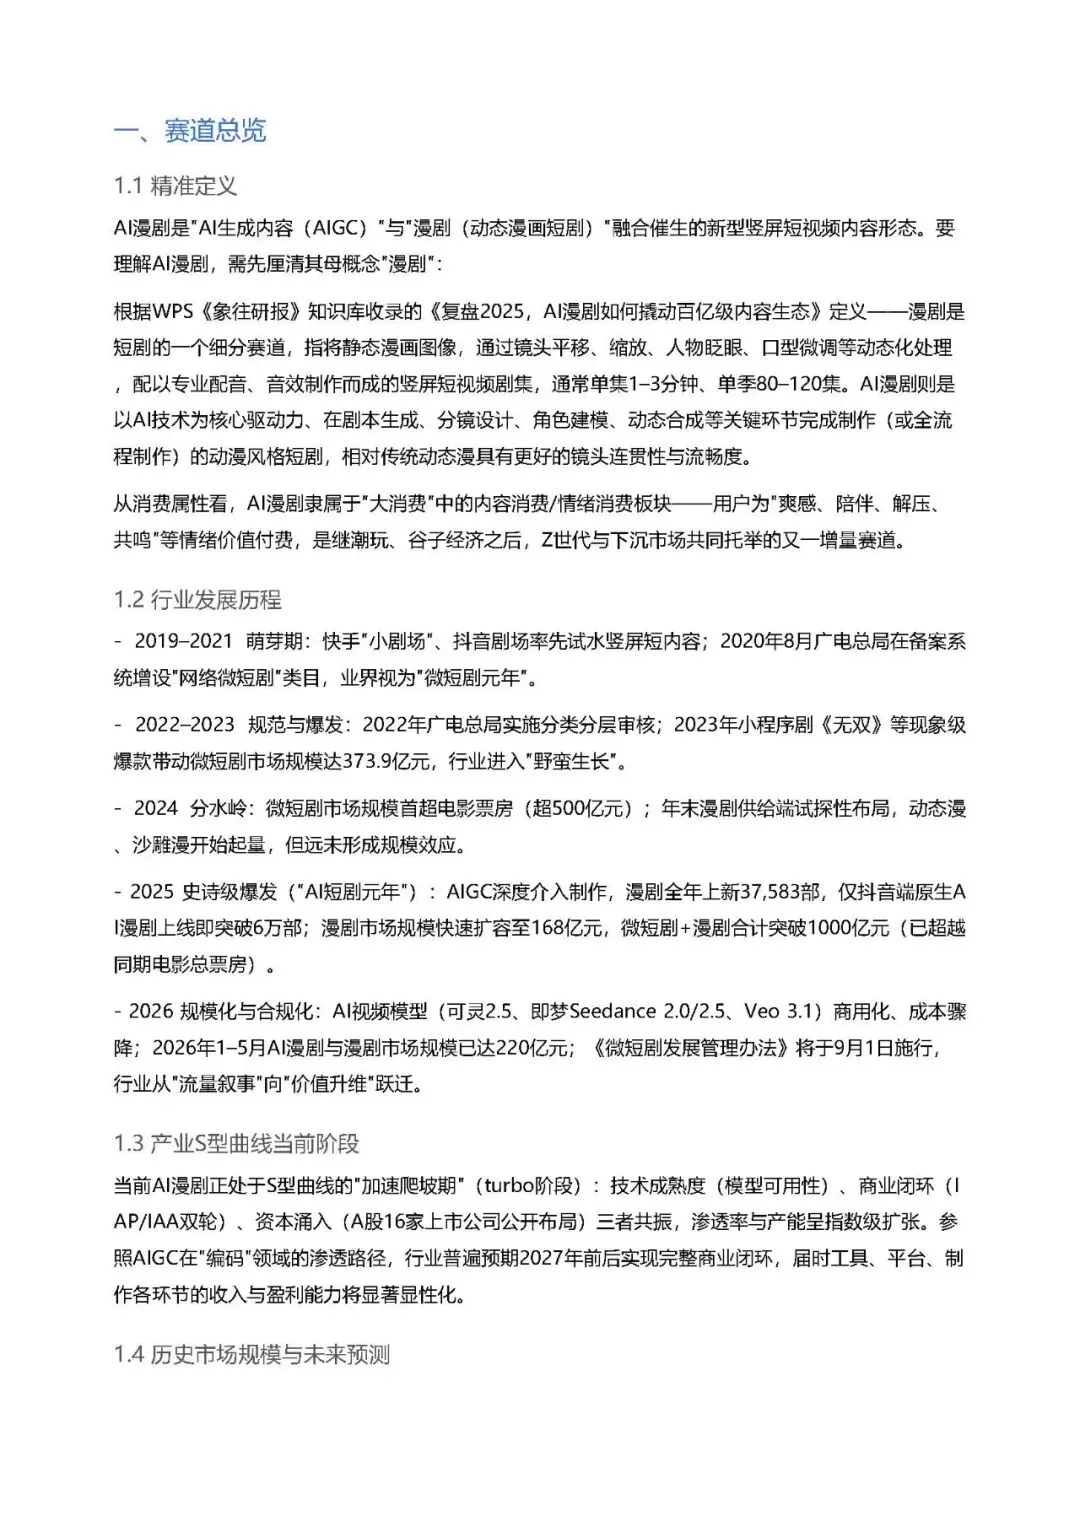
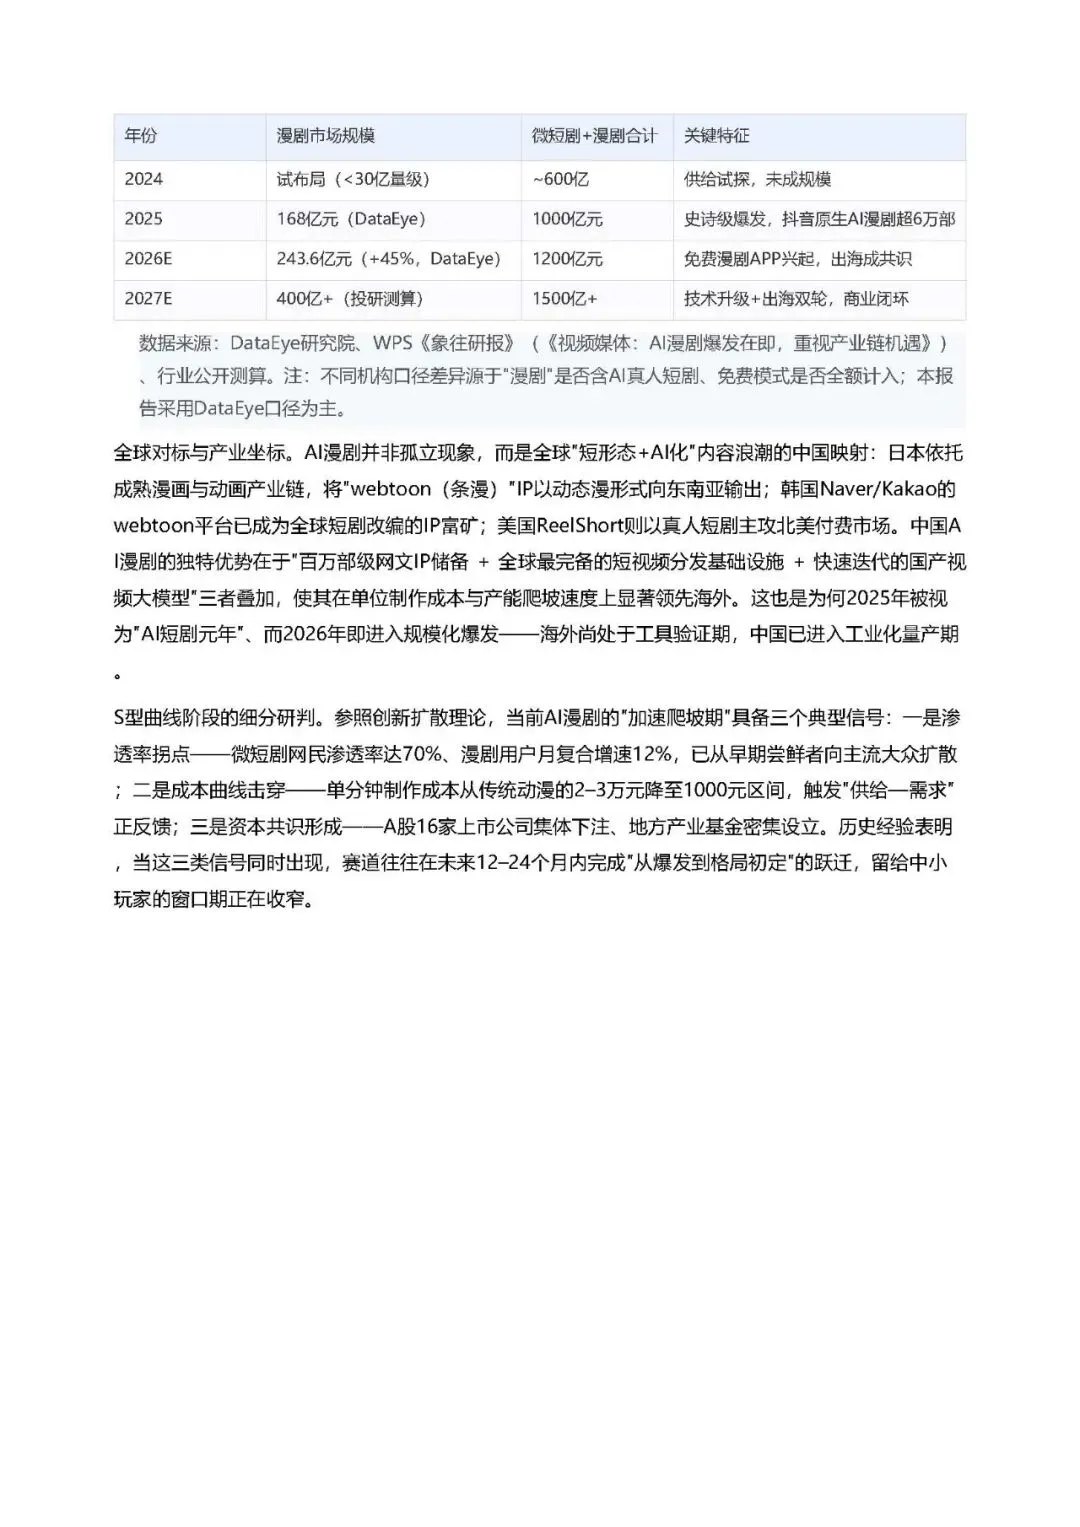
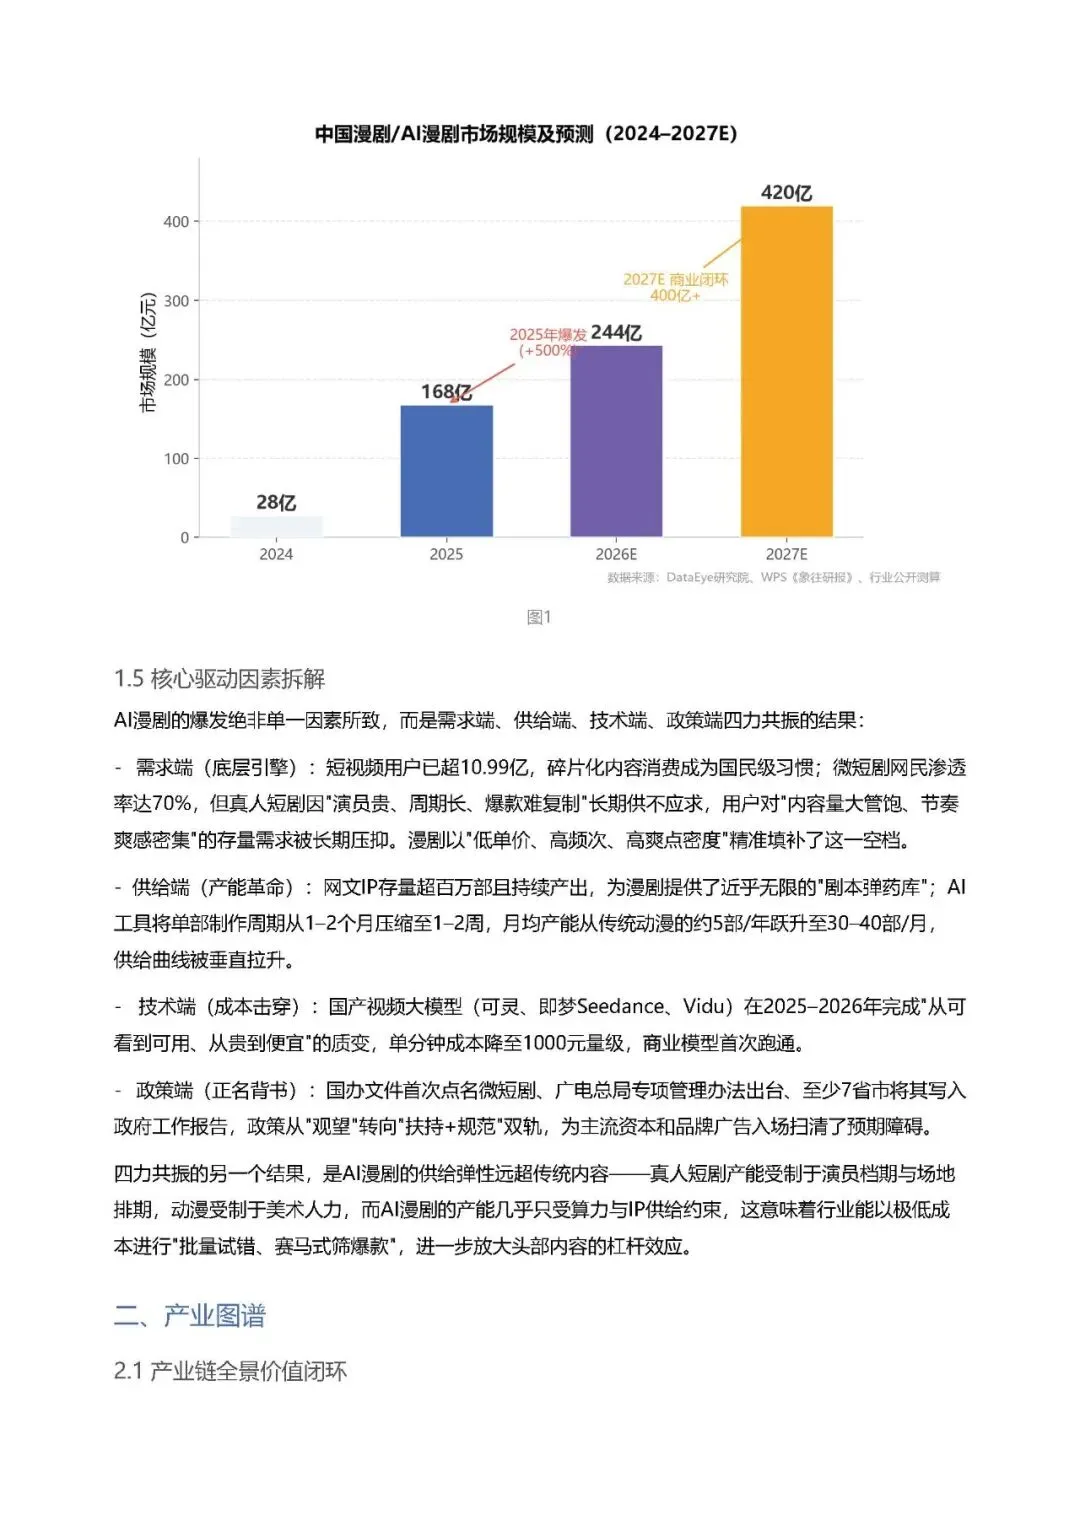
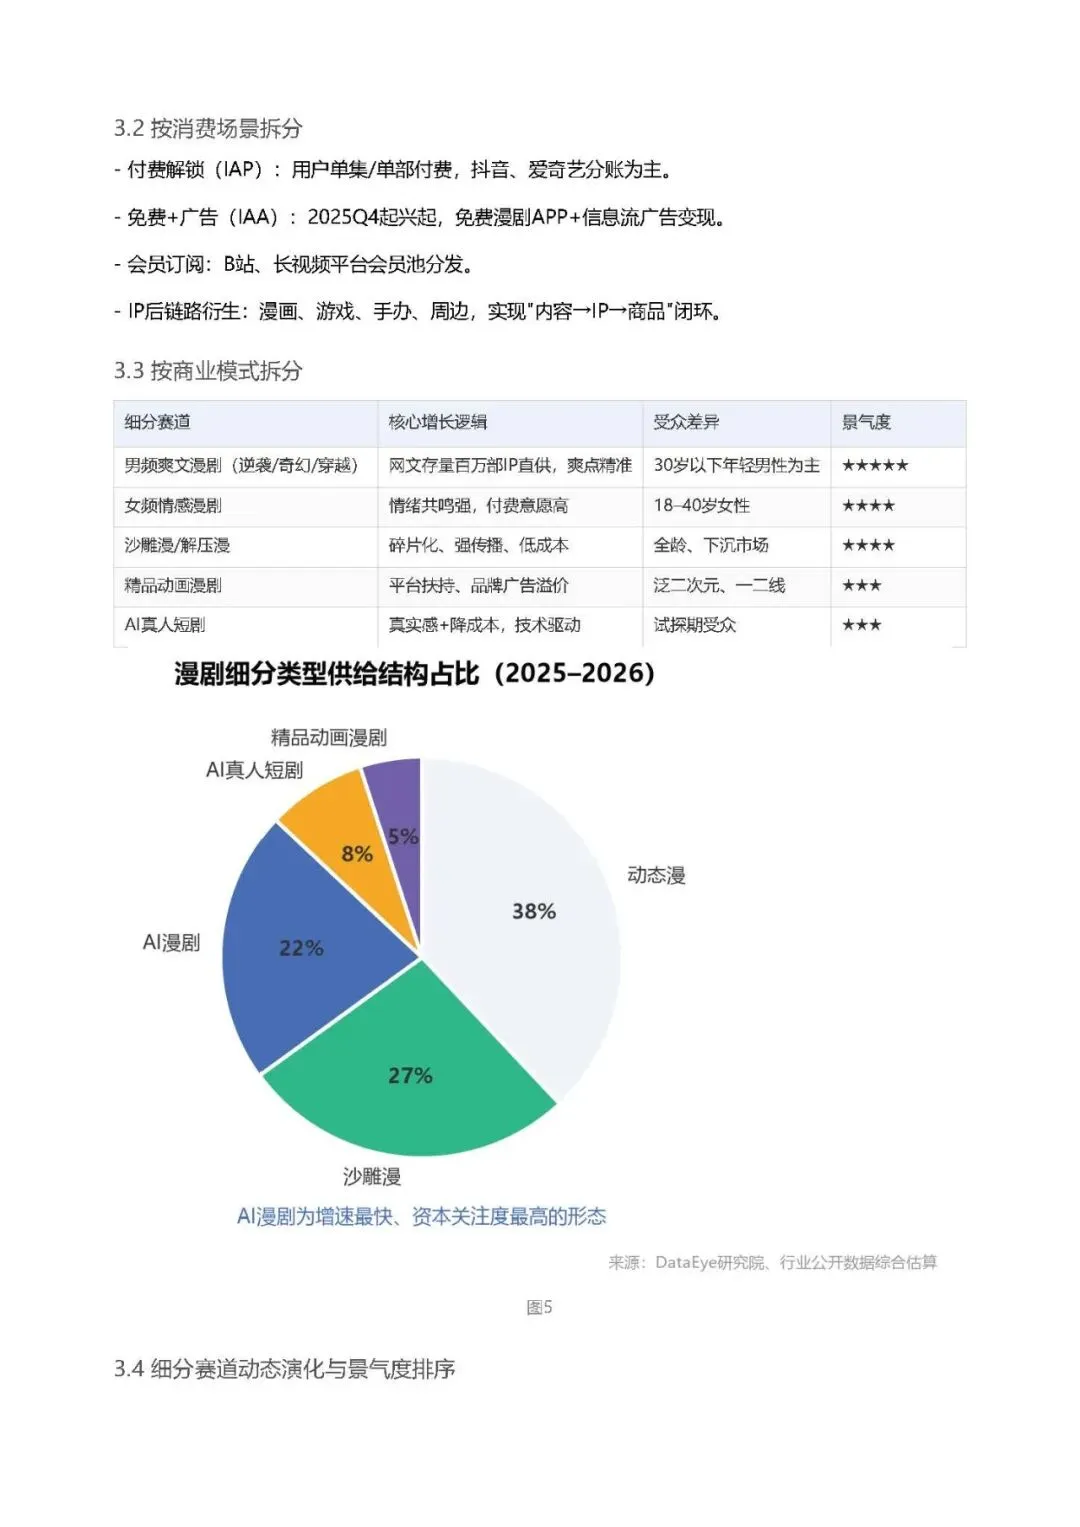
赛道定位:AI漫剧是AIGC与动态漫画短剧融合的新型竖屏内容形态,隶属大消费中的情绪消费板块,正处于S型曲线“加速爬坡期”。2025年为“AI短剧元年”,市场规模达168亿元;2026年预计达243.6亿元,2027年有望突破420亿元,微短剧+漫剧合计2026年将破1200亿元。
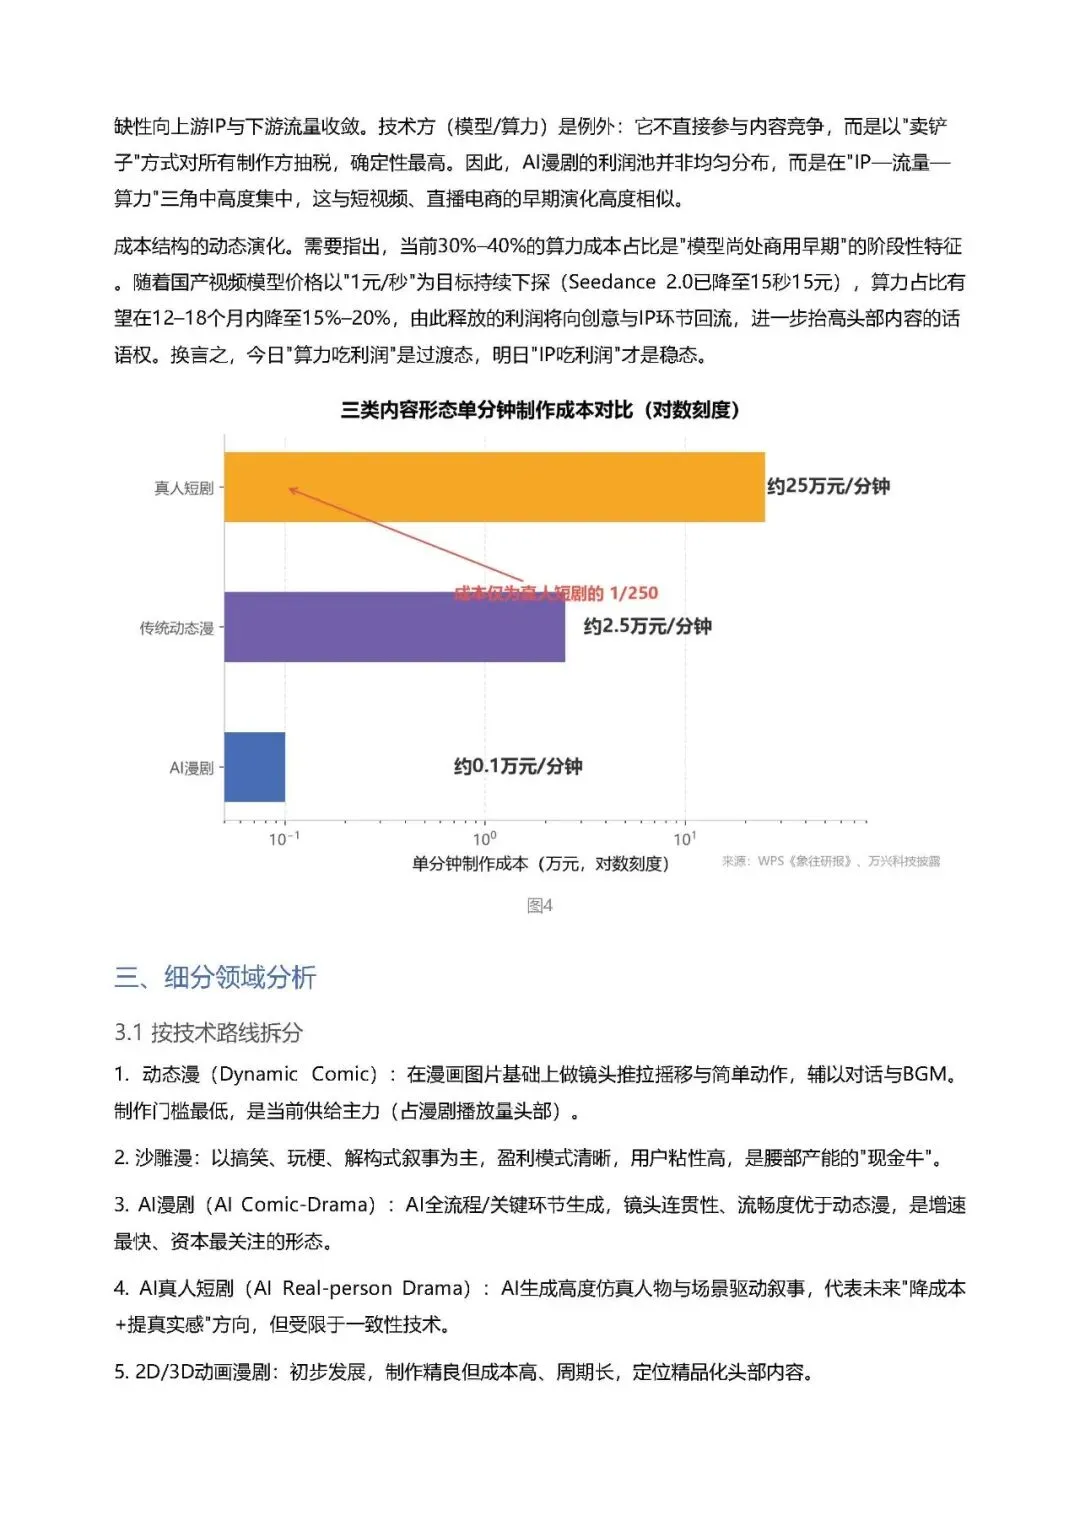
核心驱动:需求端(短视频用户超10.99亿、微短剧渗透率70%)、供给端(百万部网文IP+AI产能跃升至30-40部/月)、技术端(单分钟成本降至千元级,仅为真人短剧1/250)、政策端(国办首次点名微短剧、多地扶持)四力共振。
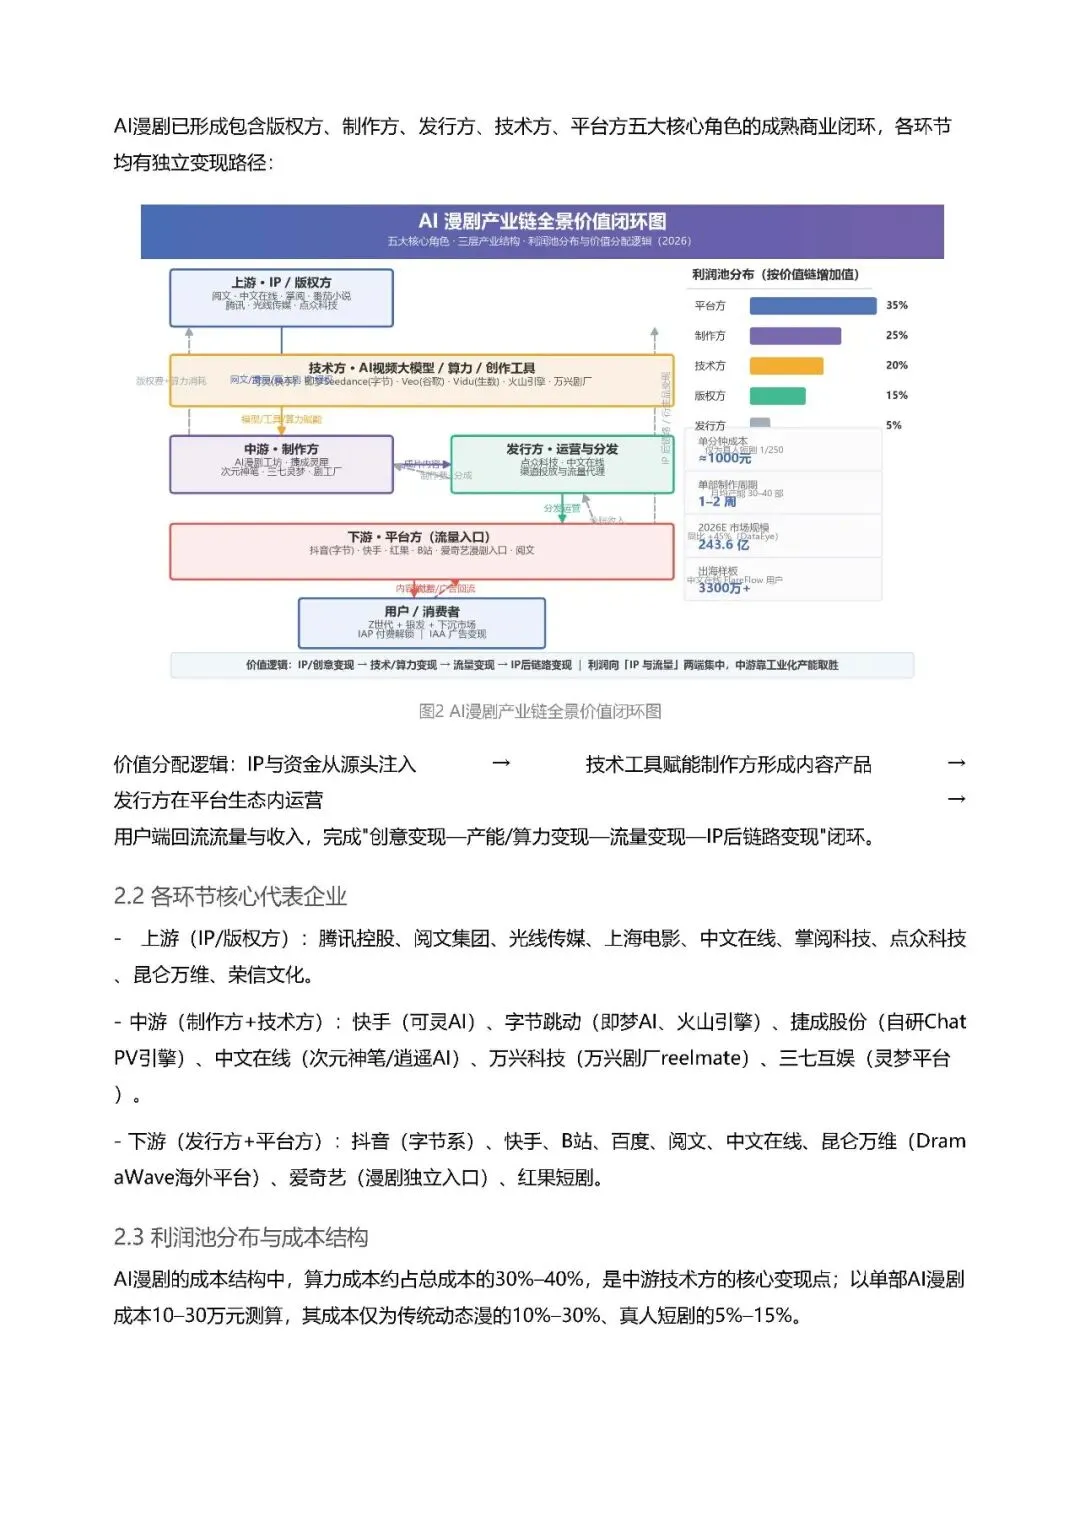
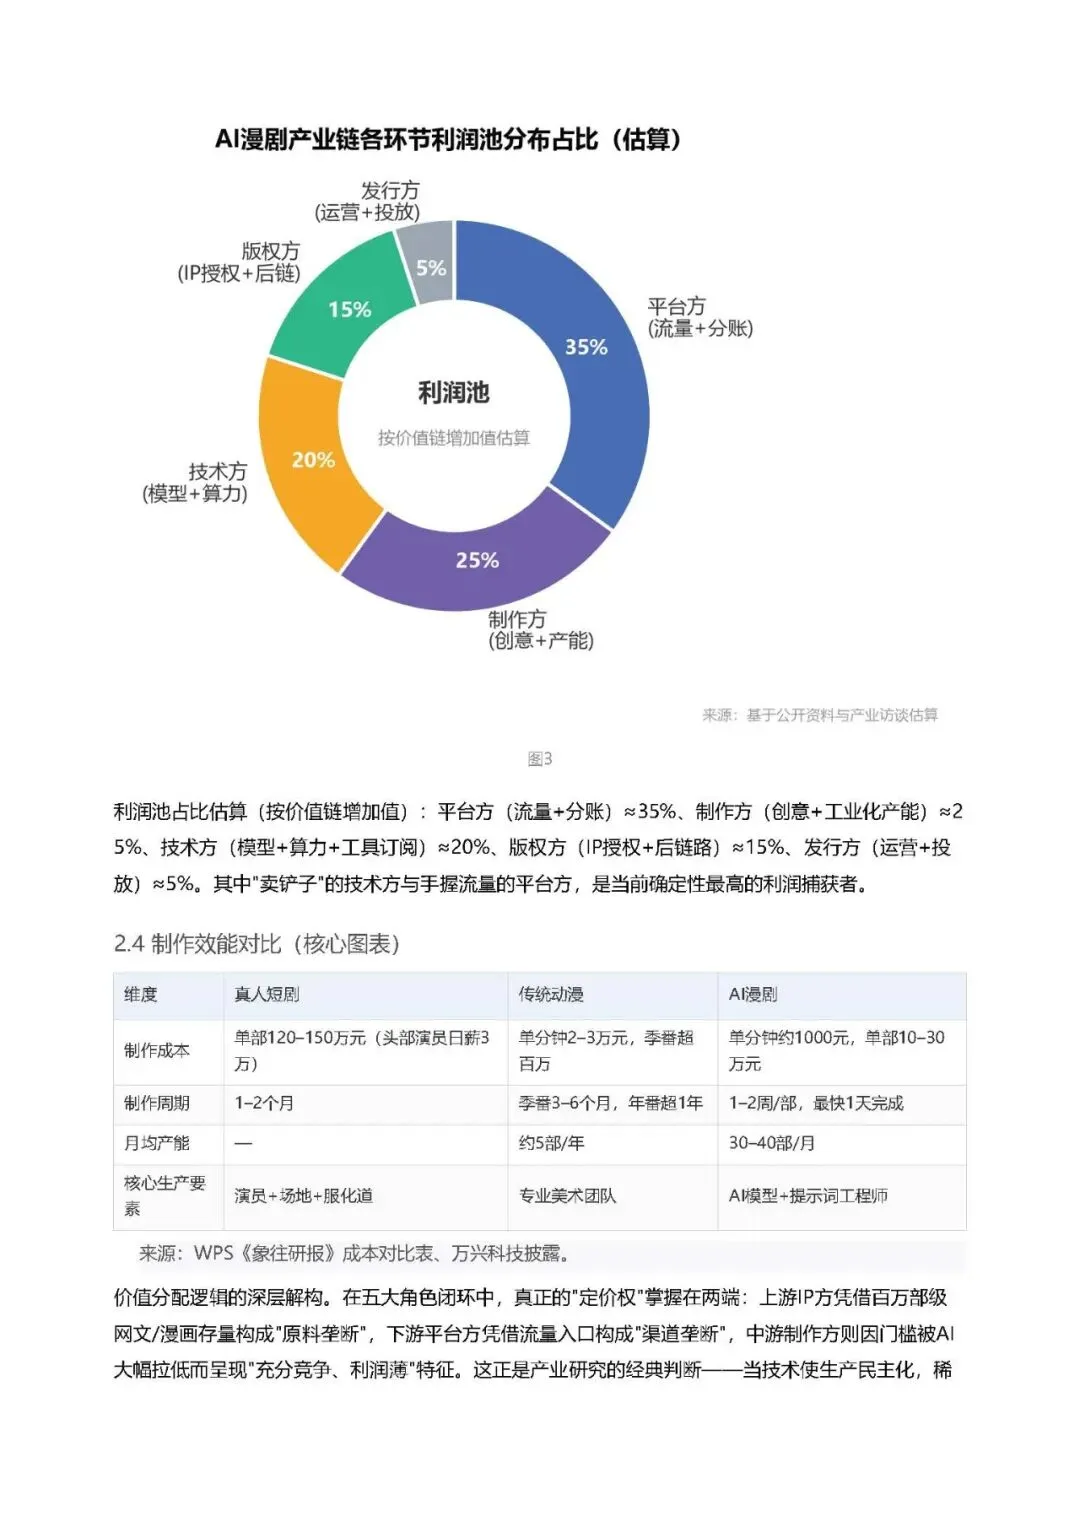
产业链与利润池:形成“IP—技术—制作—发行—平台”闭环。利润分布为平台方35%、制作方25%、技术方20%、版权方15%、发行方5%。格局呈“上游IP集中、中游制作分散、下游流量集中”的哑铃型结构,利润向IP与平台两端及“卖铲人”技术方集中。
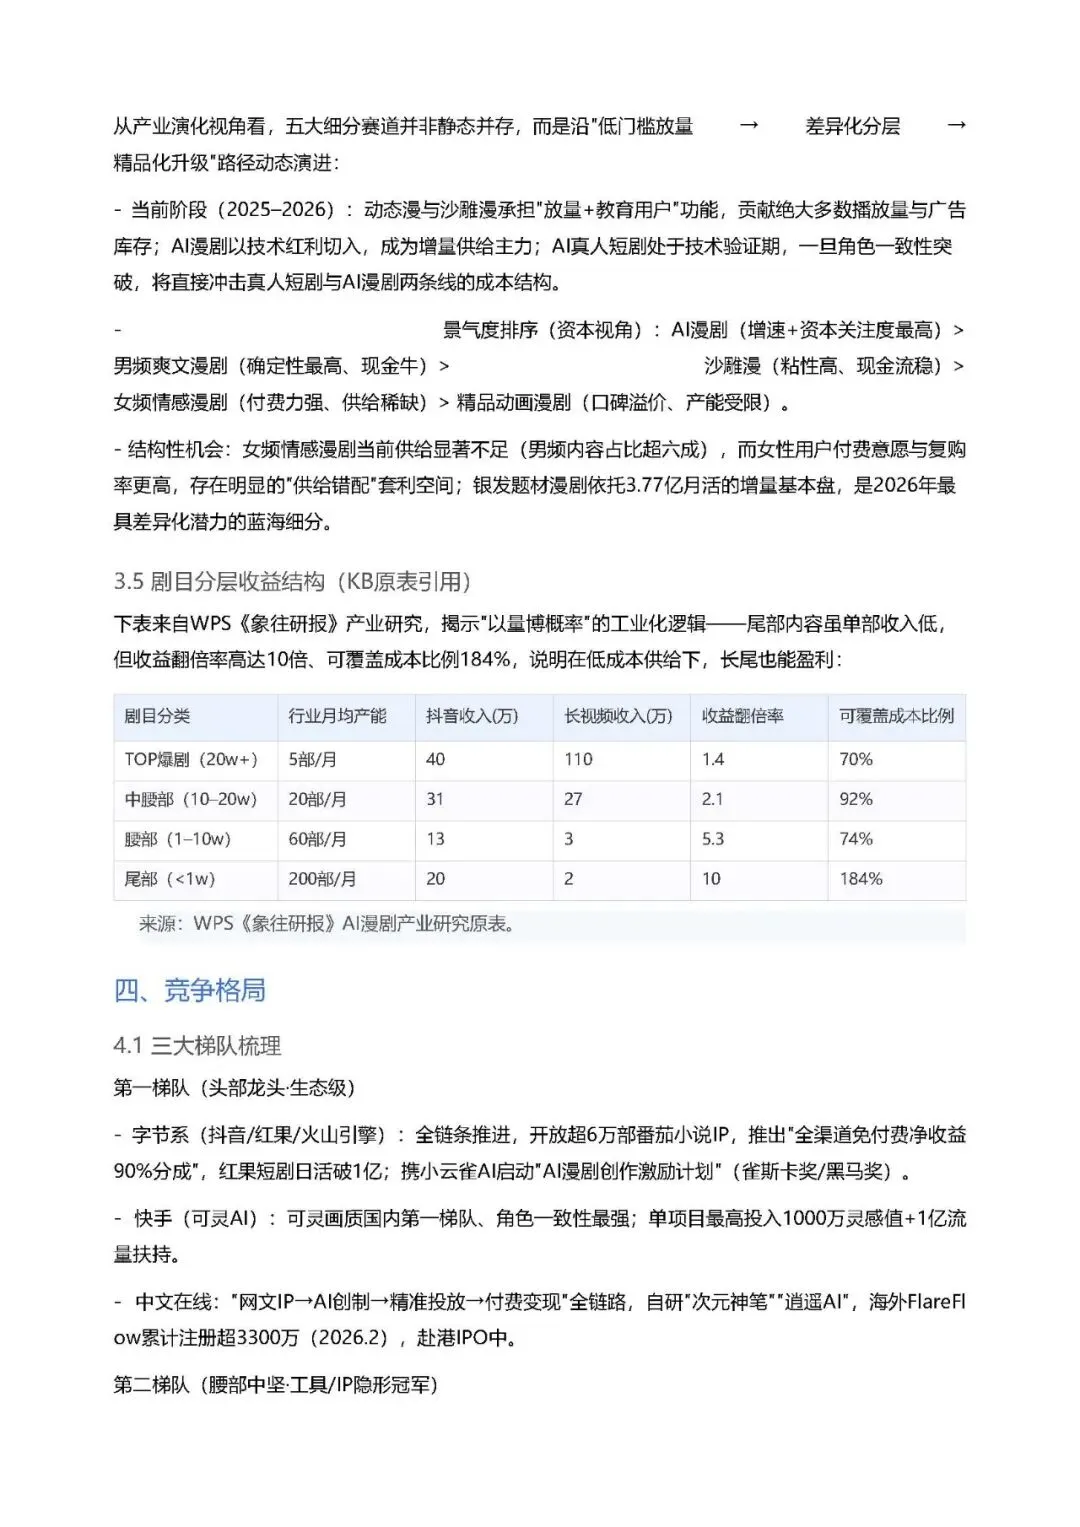
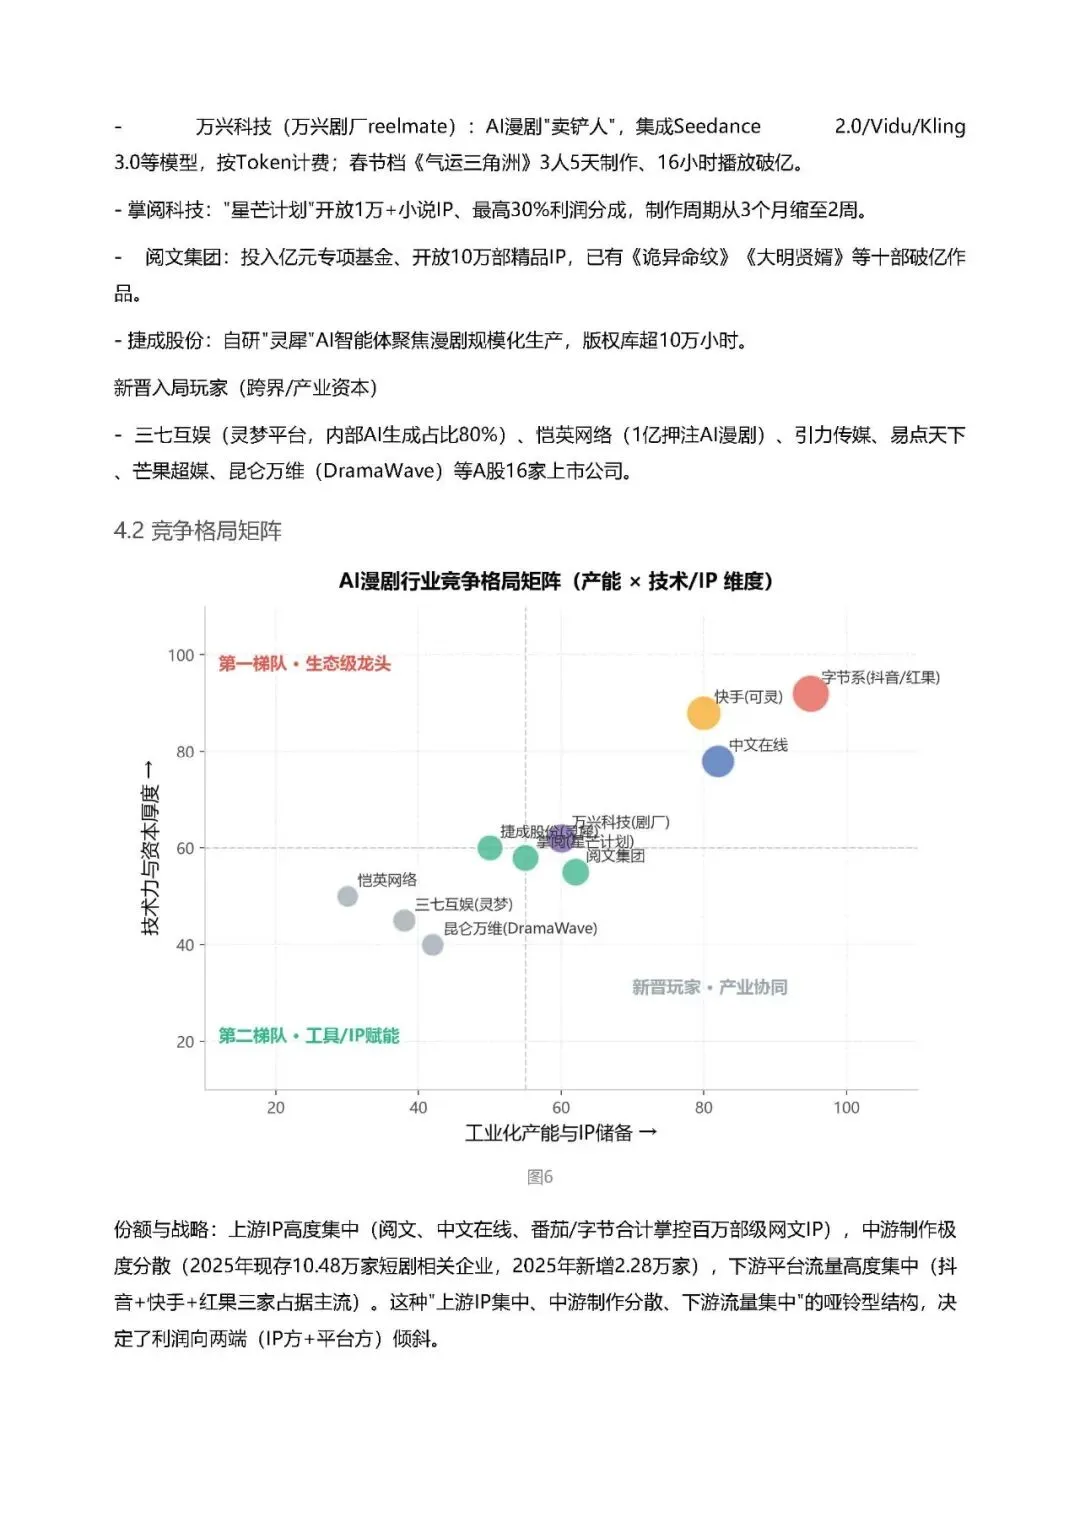
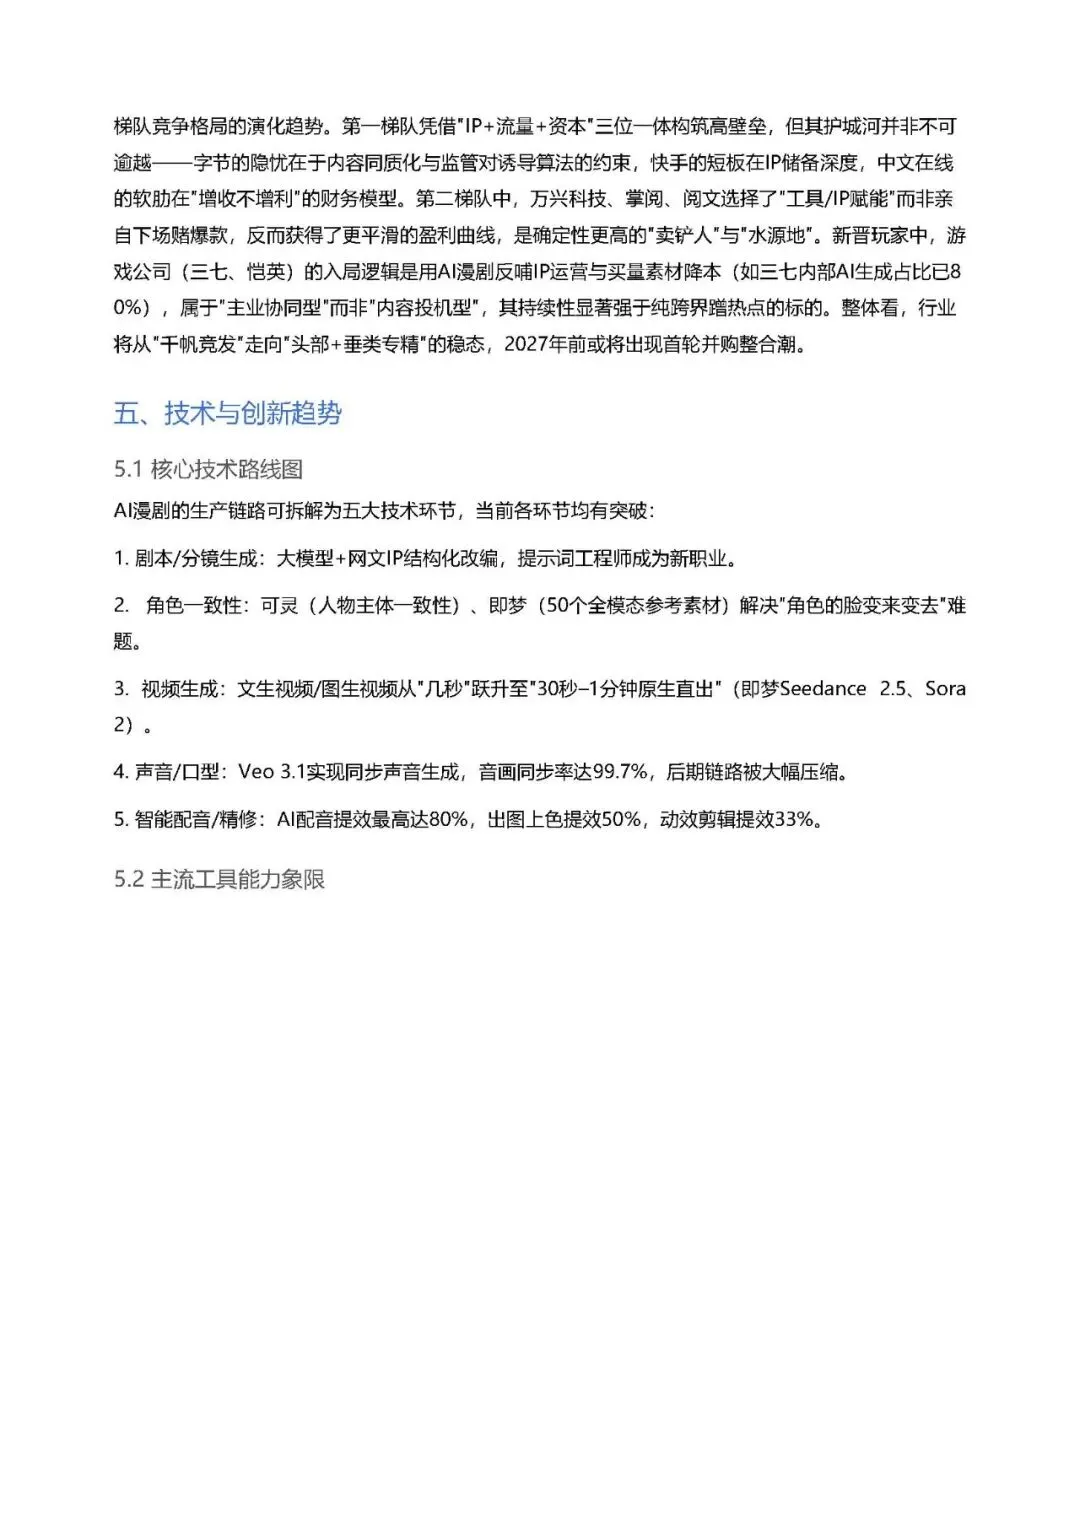
竞争格局:字节系、快手、中文在线为第一梯队;万兴科技、掌阅、阅文、捷成等为第二梯队“工具/IP赋能者”;三七、恺英等16家A股公司跨界入局。
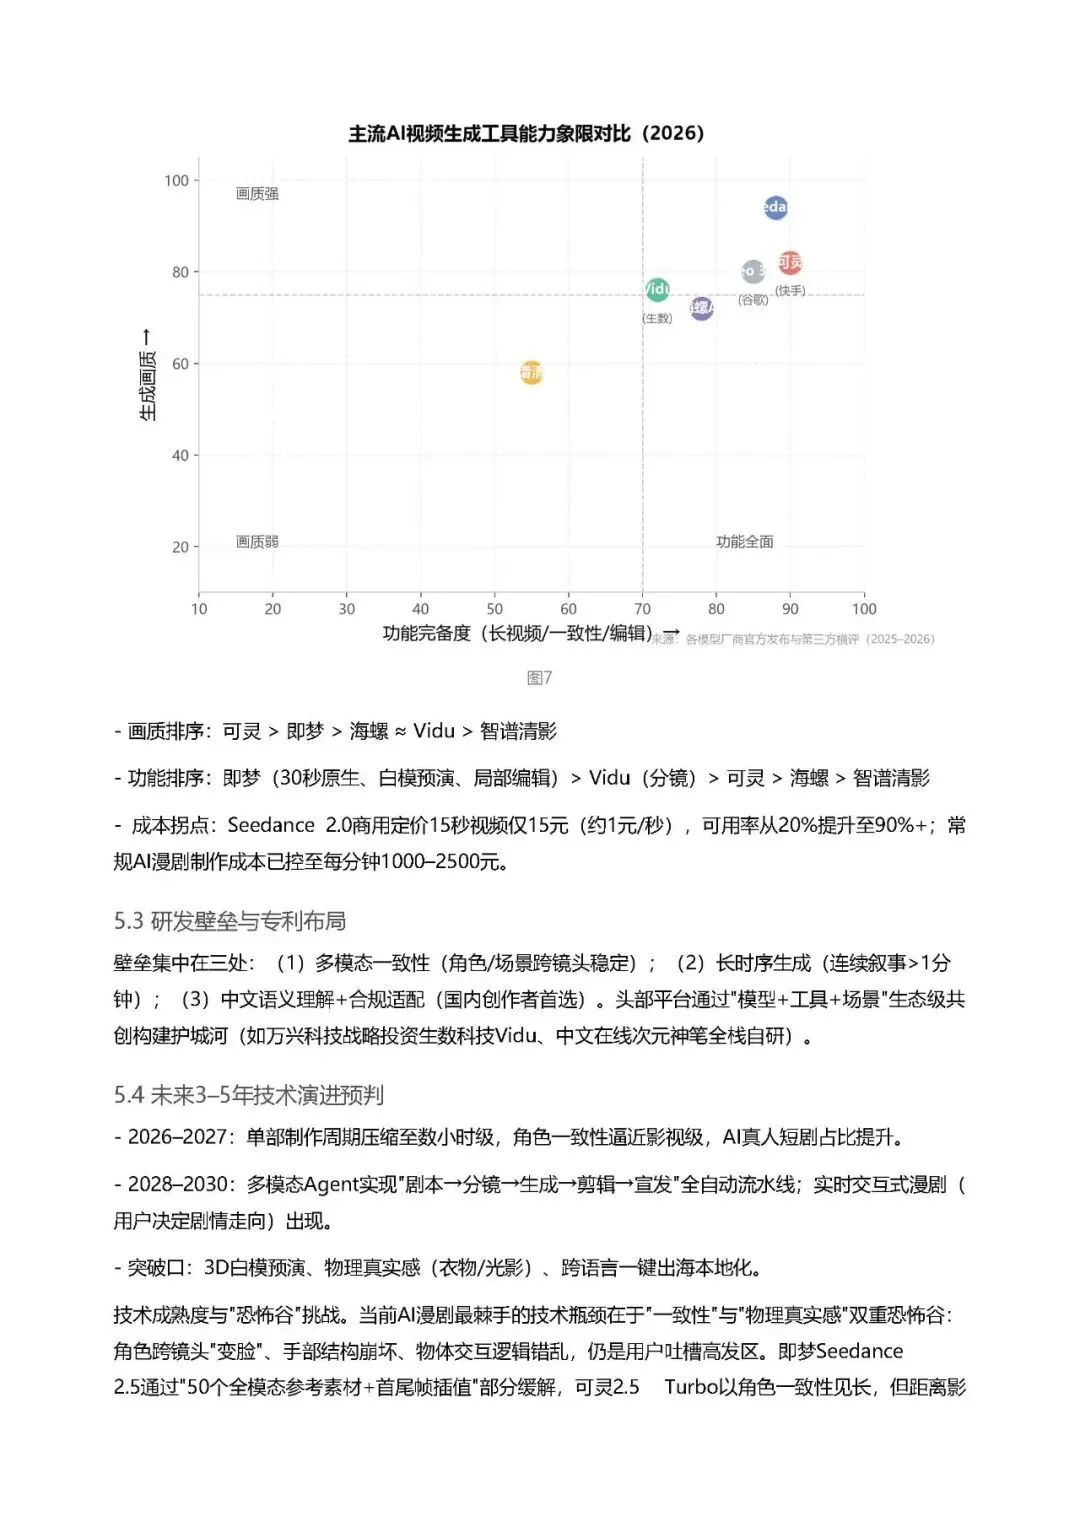
技术趋势:角色一致性、长时序生成、音画同步是核心壁垒;工作流从“千人流水线”压缩为“三人小作坊”,Agent编排成未来方向。
风险与建议:政策监管、技术迭代、竞争内卷为三大高风险。建议投资者优先关注工具侧(可灵/万兴剧厂)、平台/IP侧(阅文、中文在线)及算力侧,警惕纯内容标的的“增收不增利”风险。
02
引用内容(部分)
完整PDF报告已上传知识星球,扫描下方图片二维码进入查阅下载
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

