【推荐】具身智能发展报告2026|附下载
- 2026-11-19 09:38:11
来源:中国信通院|锋行链盟公众号推荐阅读
以下是内容详情
前 言
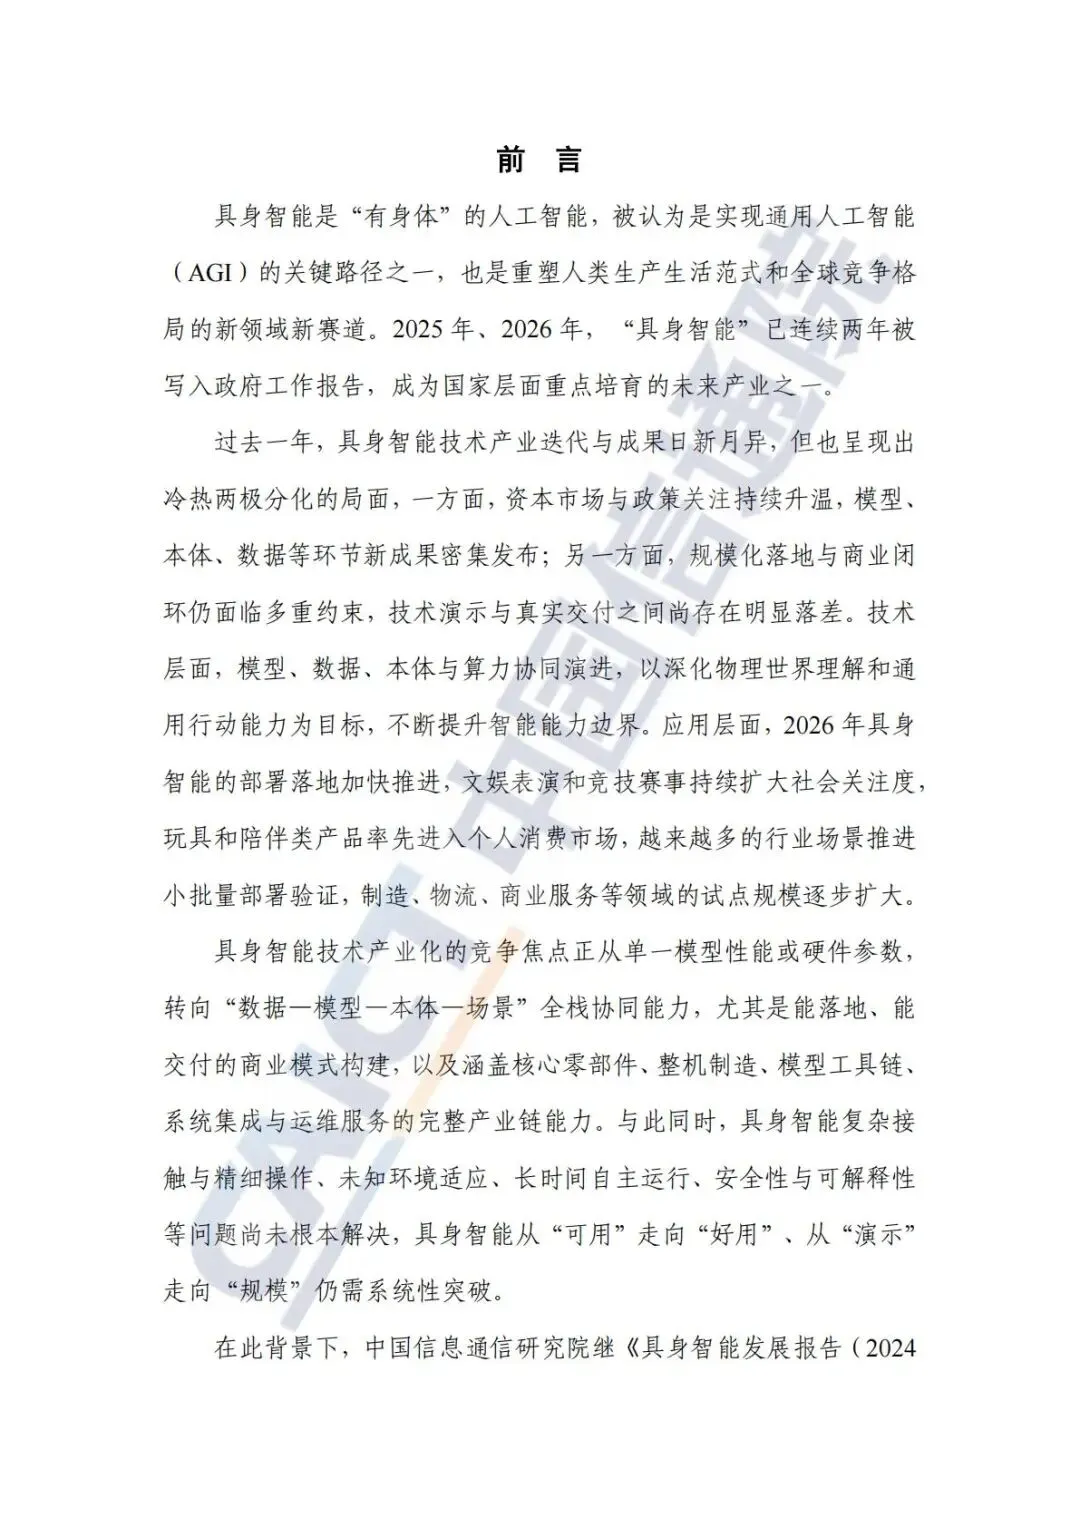
具身智能是“有身体”的人工智能,被认为是实现通用人工智能(AGI)的关键路径之一,也是重塑人类生产生活范式和全球竞争格局的新领域新赛道。2025年、2026年,“具身智能”已连续两年被写入政府工作报告,成为国家层面重点培育的未来产业之一。
过去一年,具身智能技术产业迭代与成果日新月异,但也呈现出冷热两极分化的局面,一方面,资本市场与政策关注持续升温,模型、本体、数据等环节新成果密集发布;另一方面,规模化落地与商业闭环仍面临多重约束,技术演示与真实交付之间尚存在明显落差。技术层面,模型、数据、本体与算力协同演进,以深化物理世界理解和通用行动能力为目标,不断提升智能能力边界。应用层面,2026年具身智能的部署落地加快推进,文娱表演和竞技赛事持续扩大社会关注度,玩具和陪伴类产品率先进入个人消费市场,越来越多的行业场景推进小批量部署验证,制造、物流、商业服务等领域的试点规模逐步扩大。
具身智能技术产业化的竞争焦点正从单一模型性能或硬件参数,转向“数据一模型一本体一场景”全栈协同能力,尤其是能落地、能交付的商业模式构建,以及涵盖核心零部件、整机制造、模型工具链、系统集成与运维服务的完整产业链能力。与此同时,具身智能复杂接触与精细操作、未知环境适应、长时间自主运行、安全性与可解释性等问题尚未根本解决,具身智能从“可用”走向“好用”、从“演示”走向“规模”仍需系统性突破。
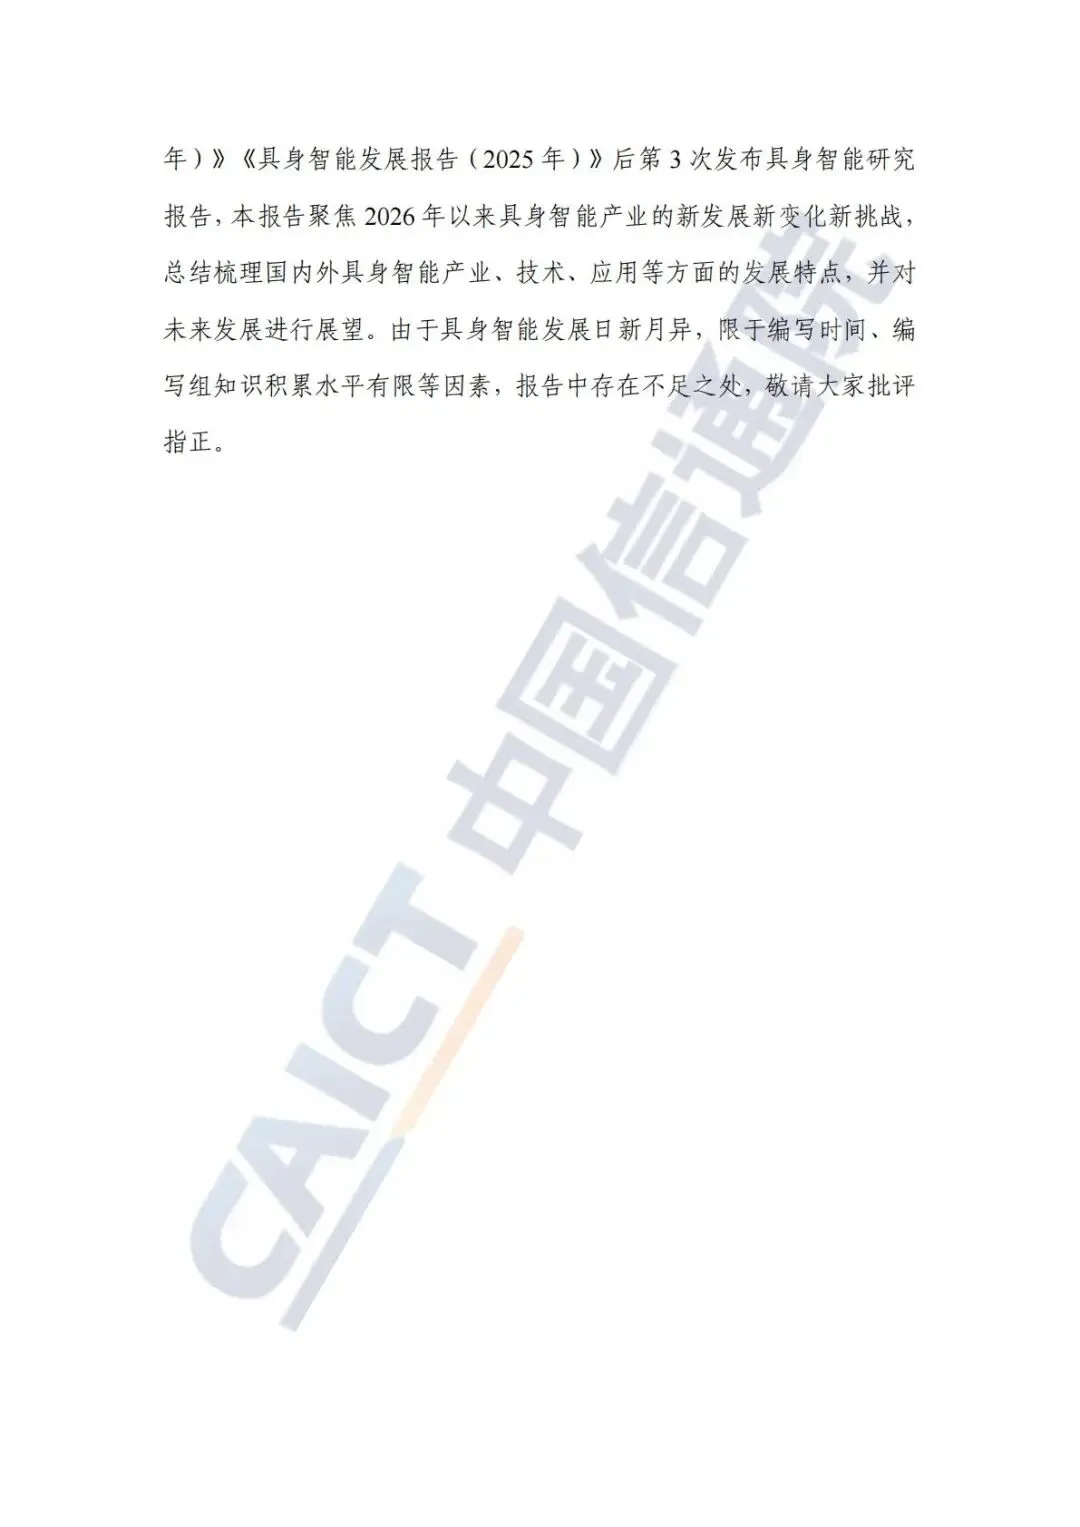
本报告聚焦2026年以来具身智能产业的新发展新变化新挑战,总结梳理国内外具身智能产业、技术、应用等方面的发展特点,并对未来发展进行展望。
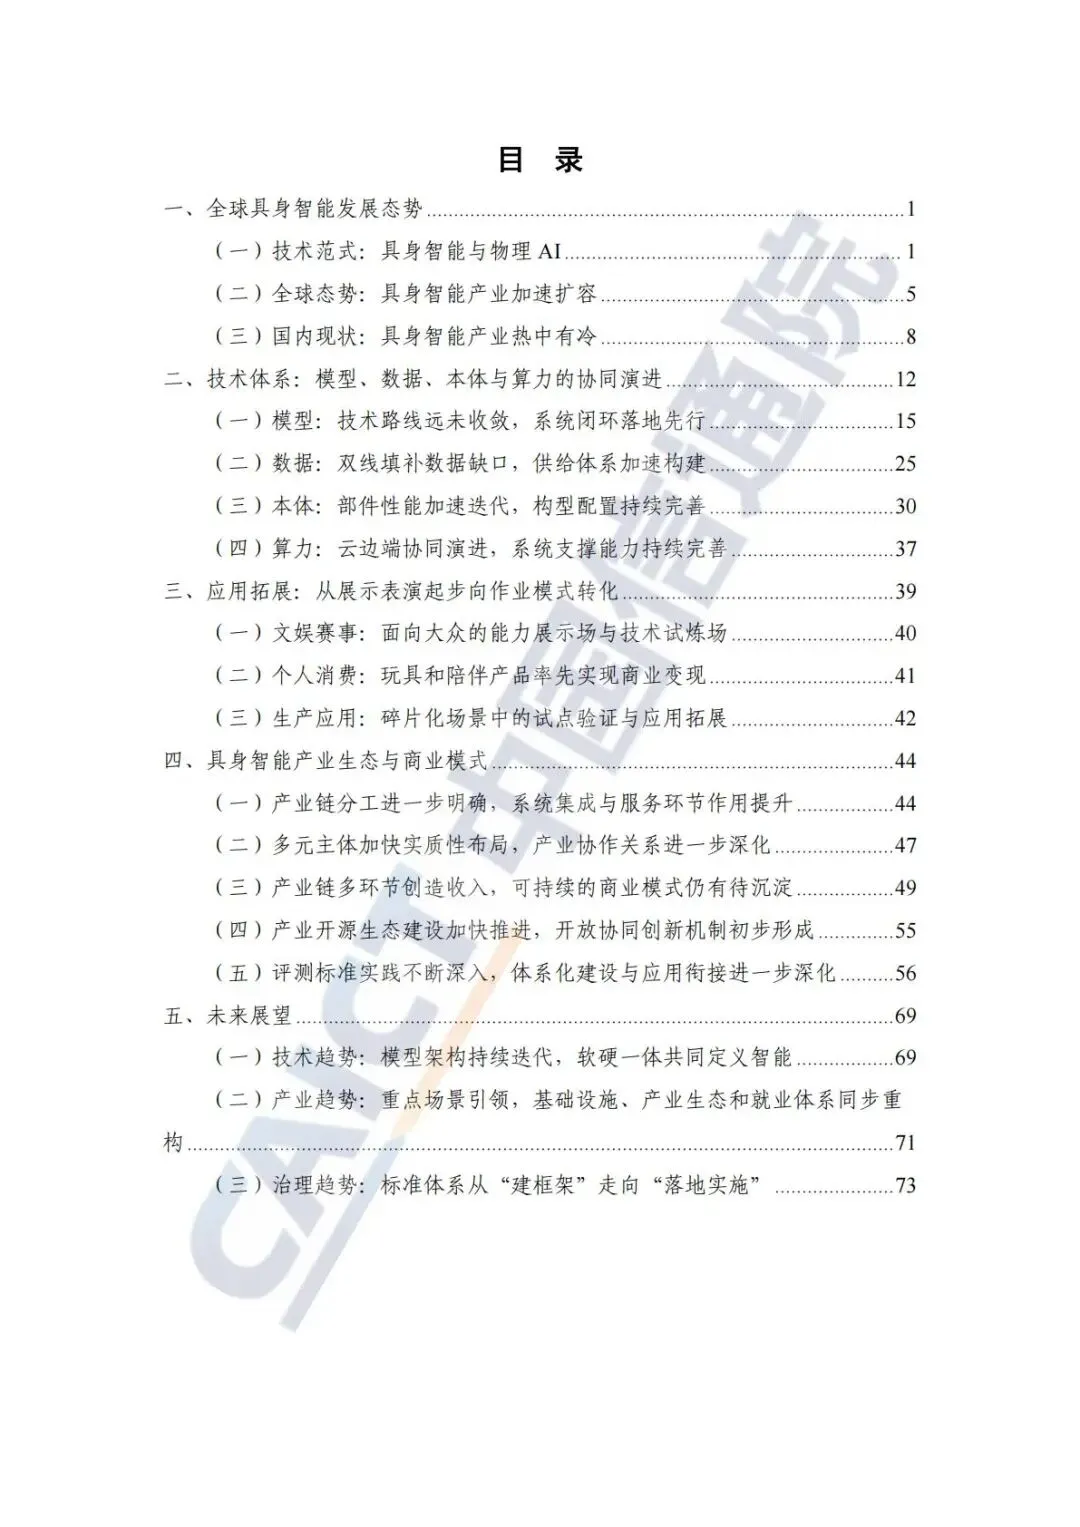
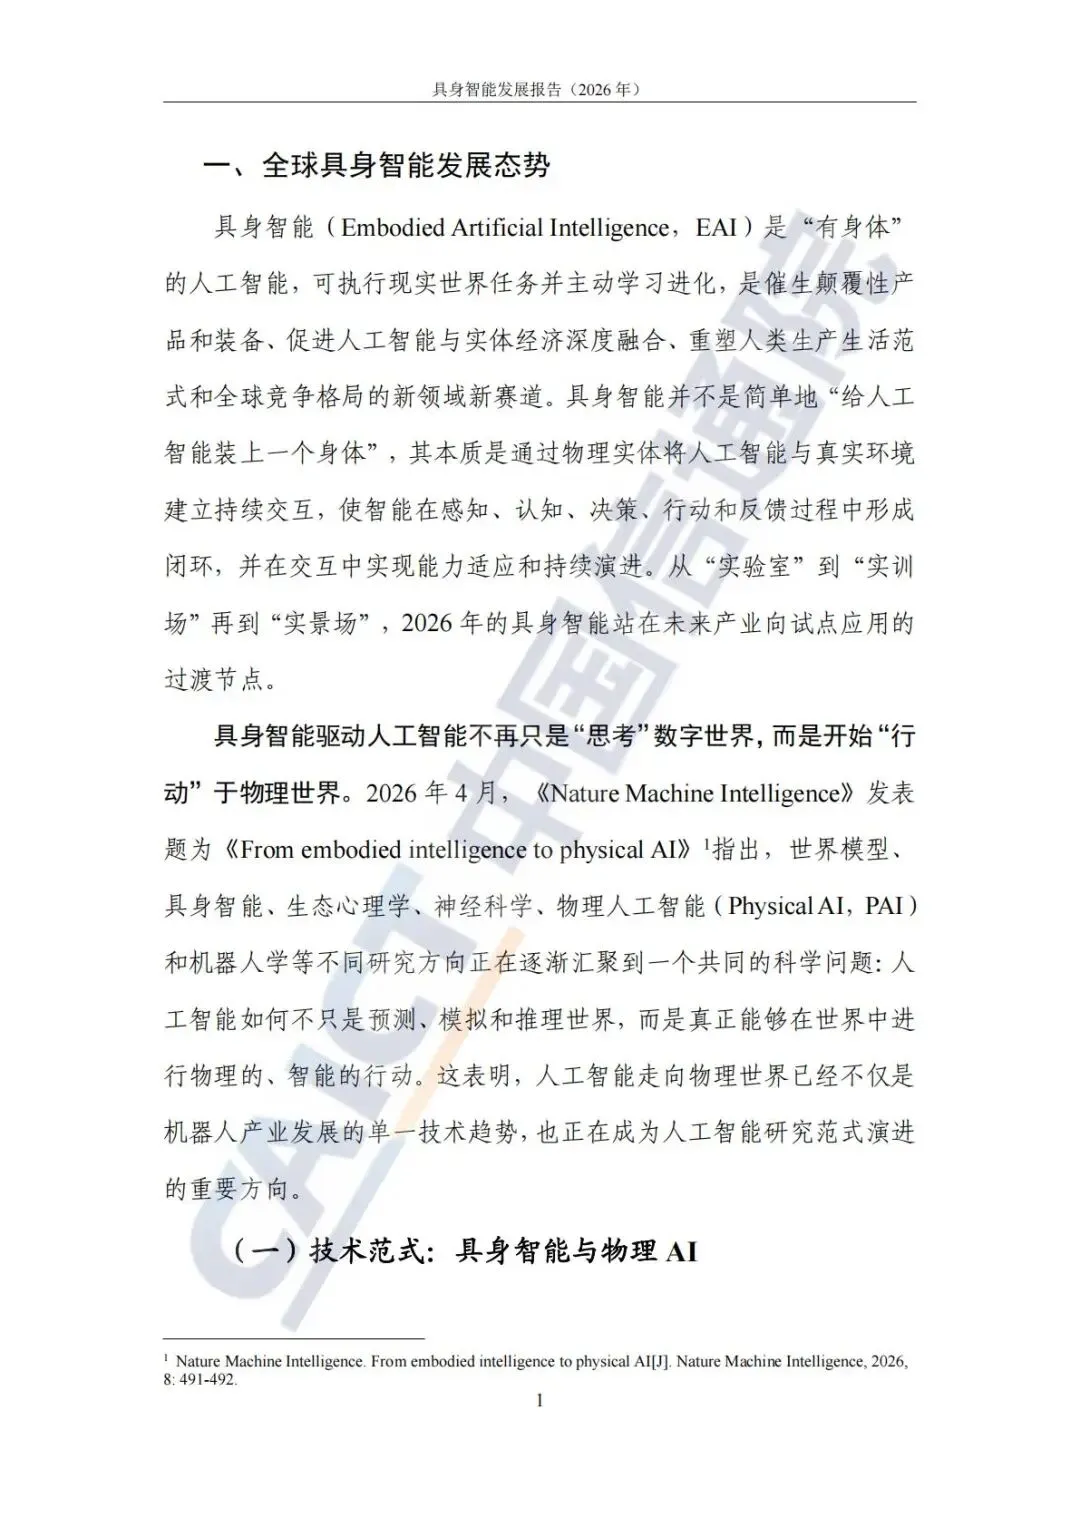
一、全球发展态势:范式融合,产业扩容,国内 “热中有冷”
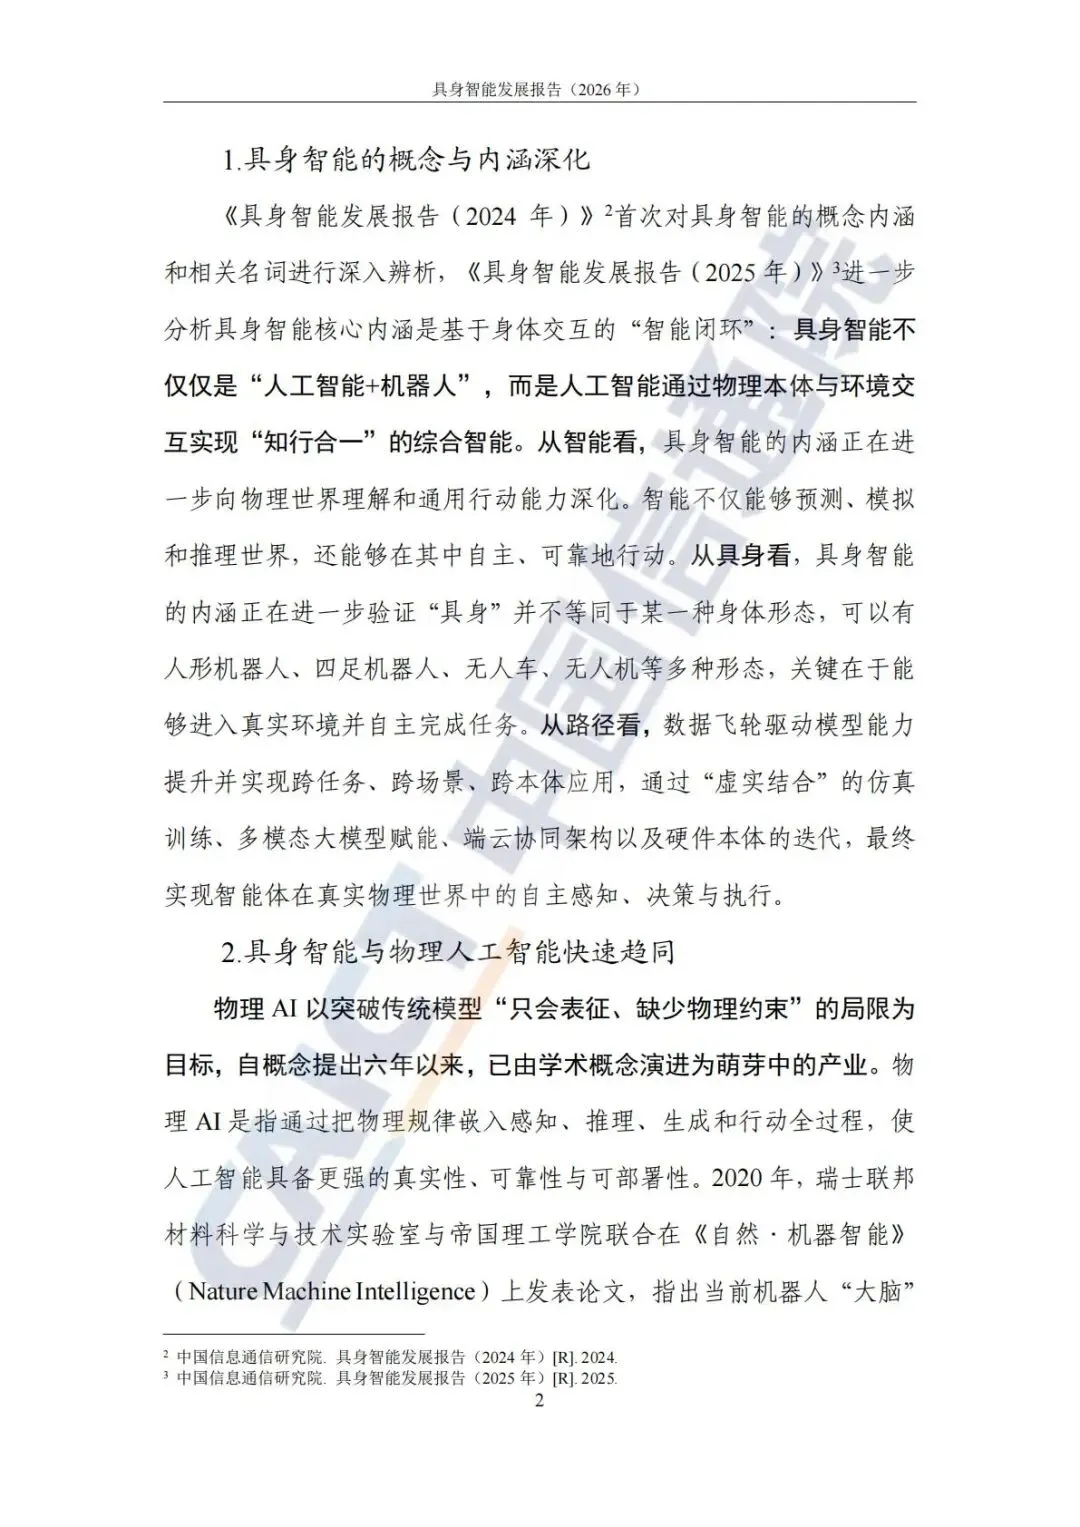
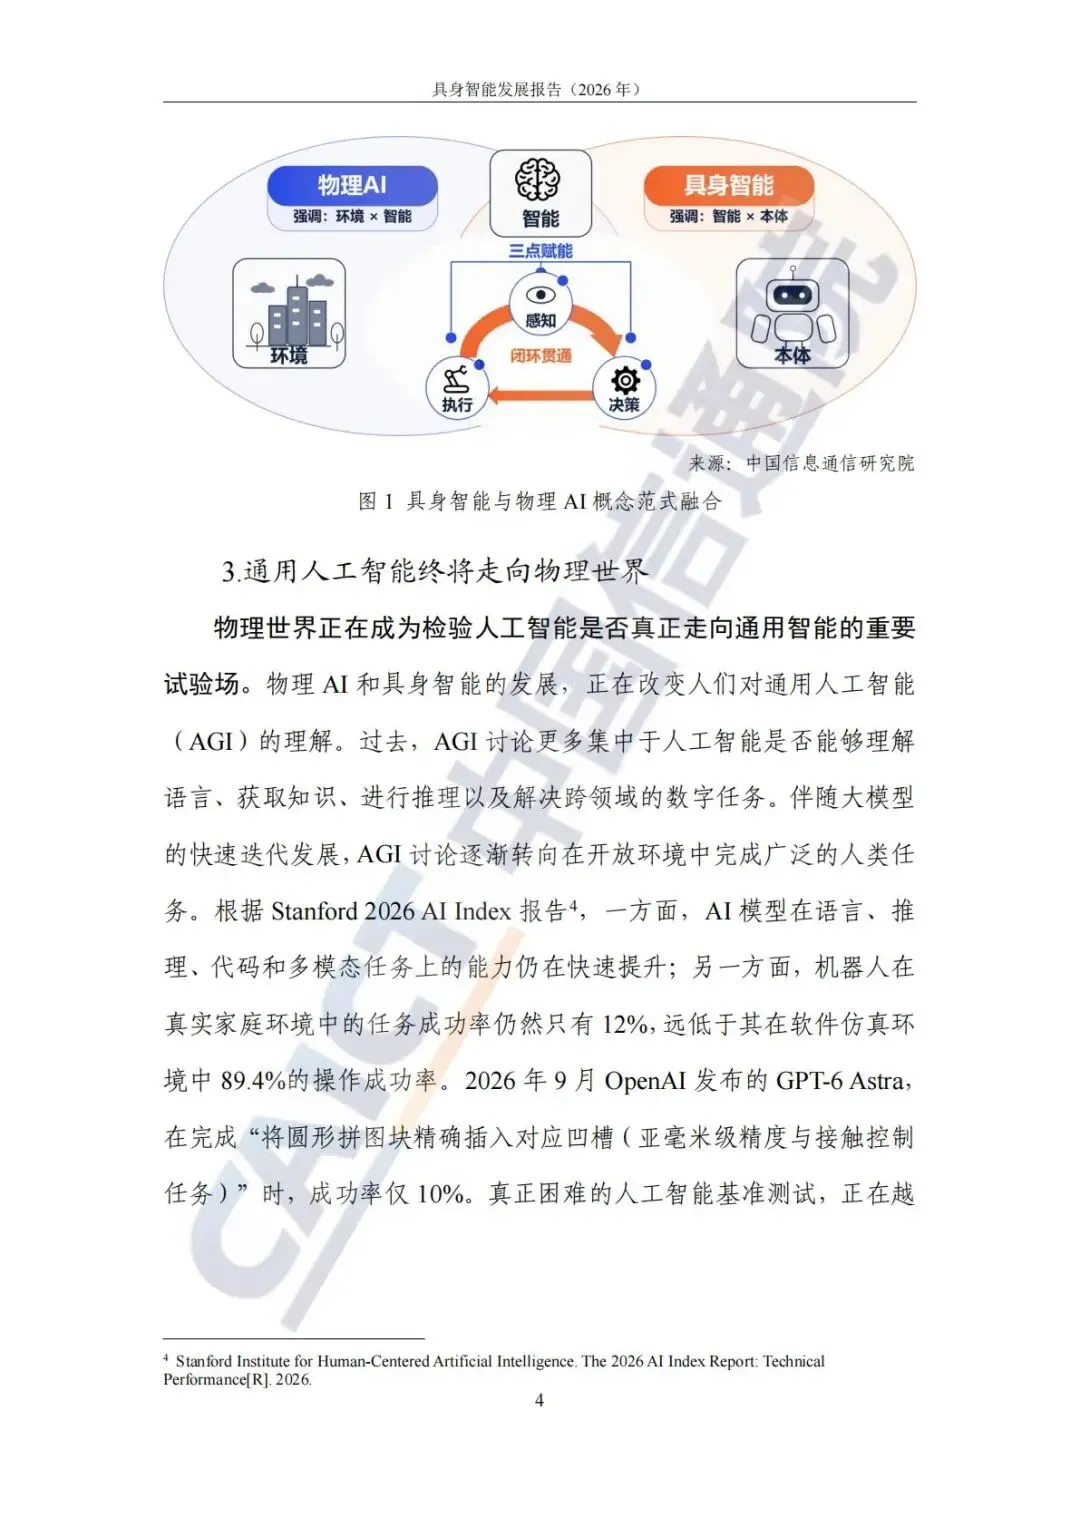
1. 技术范式:具身智能(EAI)与物理 AI(PAI)趋同
二者是同一技术范式不同表述,研究方向正在合流:
表格
| 智能 × 本体 | 环境 × 智能 | |
报告指出:物理世界已经成为检验通用人工智能的试验场。仿真环境机器人任务成功率可达 89.4%,但真实家庭环境仅 12%;即使顶尖模型 GPT‑6 Astra 做亚毫米级物理接触任务成功率仅 10%,物理环境的不可预测性与真实物理后果,是当前 AGI 最大短板。
2. 全球产业加速扩容
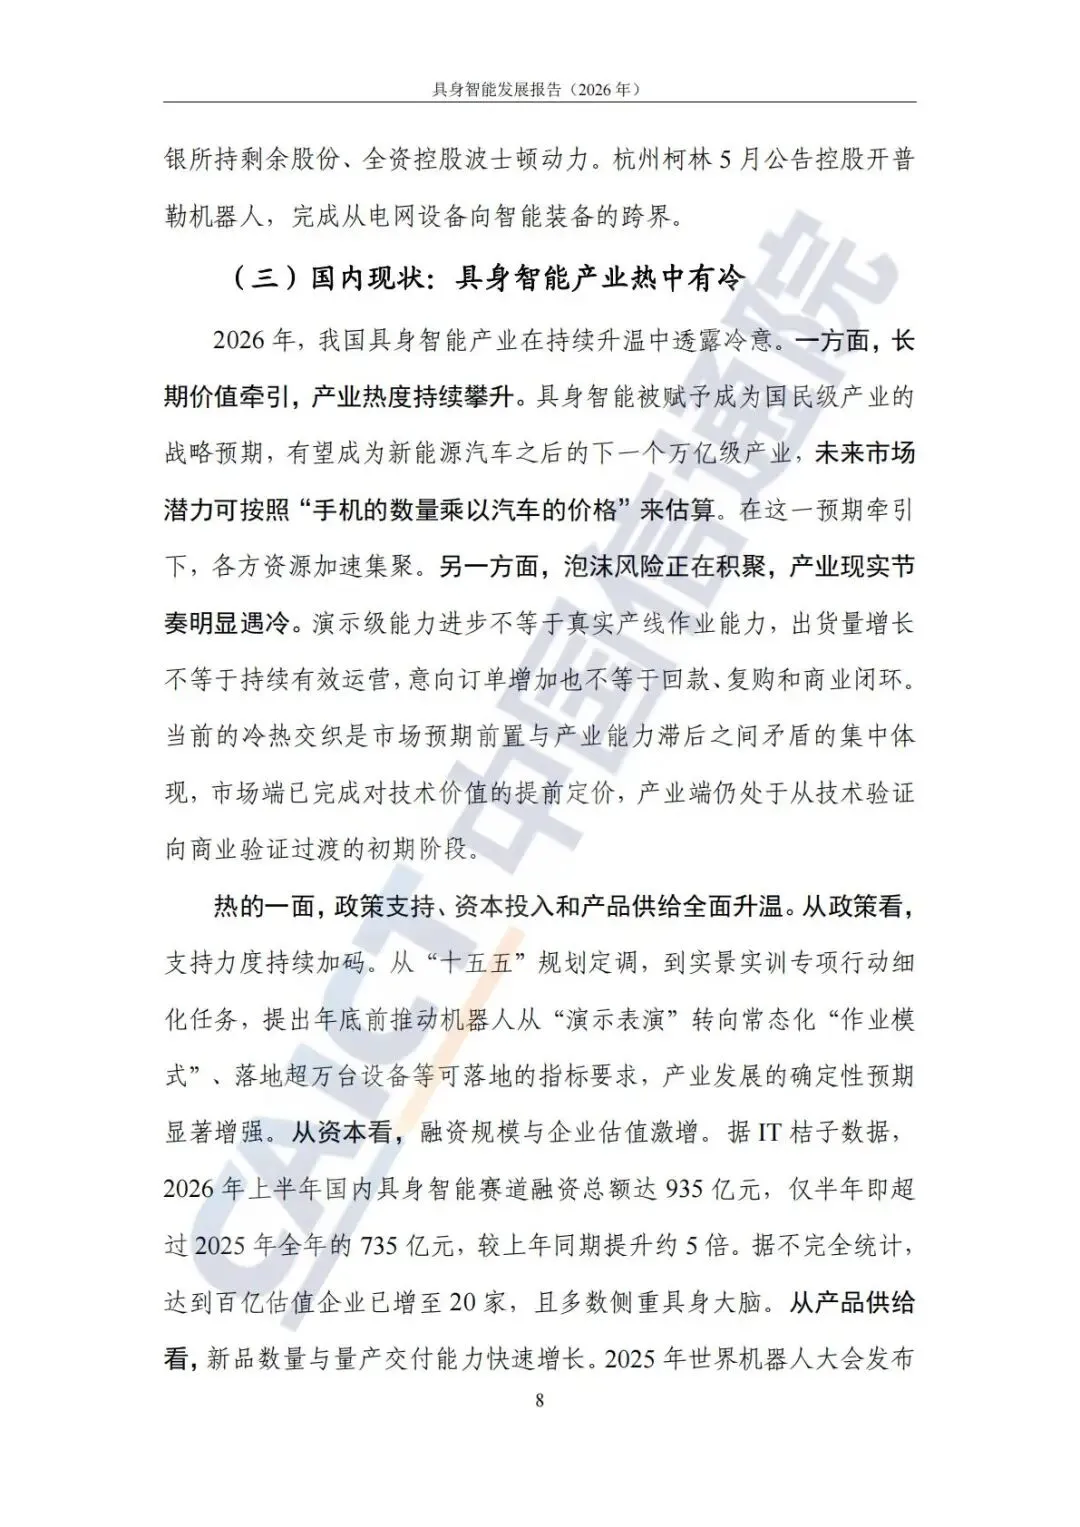
1)投融资海外偏向十亿级头部项目,资金集中在通用大脑、物理 AI 平台、世界模型; 国内 2026 上半年融资322 起,总额 935 亿元,同比增长 5 倍;资金向头部中后期项目集中,前 20 家企业占总融资 59%,人形本体、具身大脑、核心零部件、世界模型成为资本重点赛道,国资、产业资本、VC 多元入局。
2)市场主体全面入局
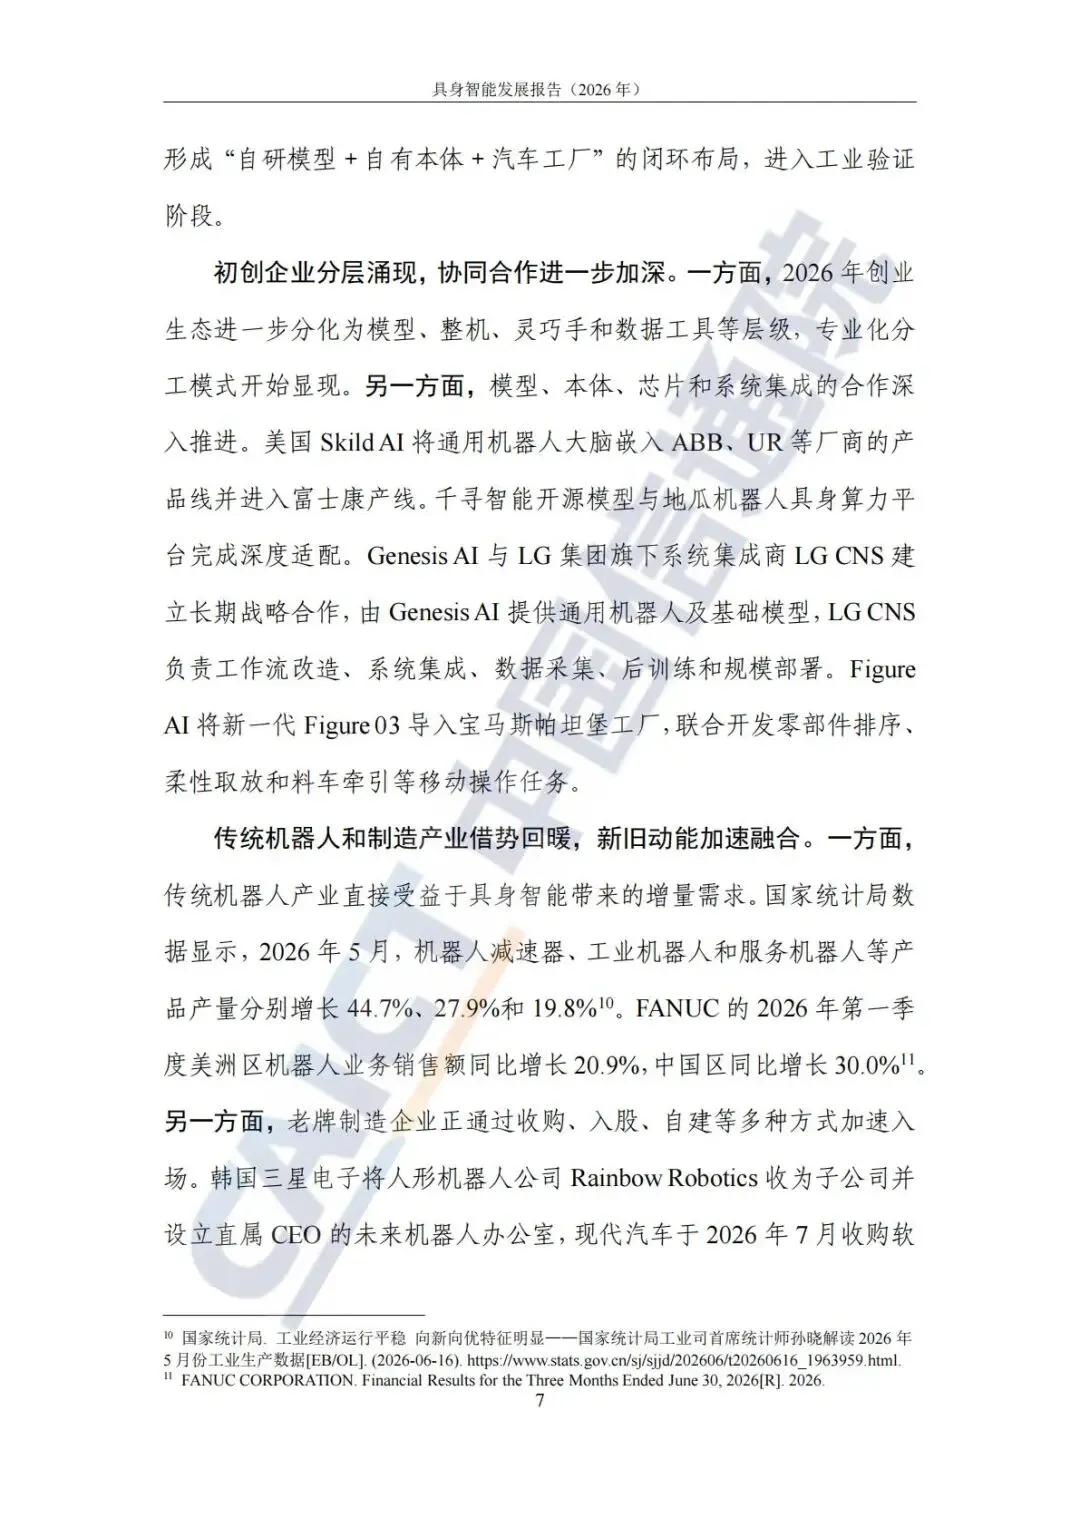
科技大厂:从技术预研转向全栈平台,输出通用模型、云边端开发生态; 车企:把自动驾驶的感知、控制、制造能力迁移到机器人,建设人形产线,优先自有工厂试点; 初创企业:分工分化为模型、整机、灵巧手、数据工具,跨界合作加深; 传统制造巨头:通过收购、自建切入赛道(三星收购 Rainbow Robotics,现代全资控股波士顿动力),传统机器人产量高速增长。
3. 国内核心特征:热中有冷,预期超前于产业现实
✅热的一面1. 政策持续加码,设置 “万台设备落地、从演示走向常态化作业” 量化指标; 2. 资本火热,百亿估值企业达 20 家; 3. 新品爆发,2026 世界机器人大会新品 311 款,同比翻倍;2026 上半年全球人形机器人出货 2.2 万台,国内整机厂商出货占比超 86%。
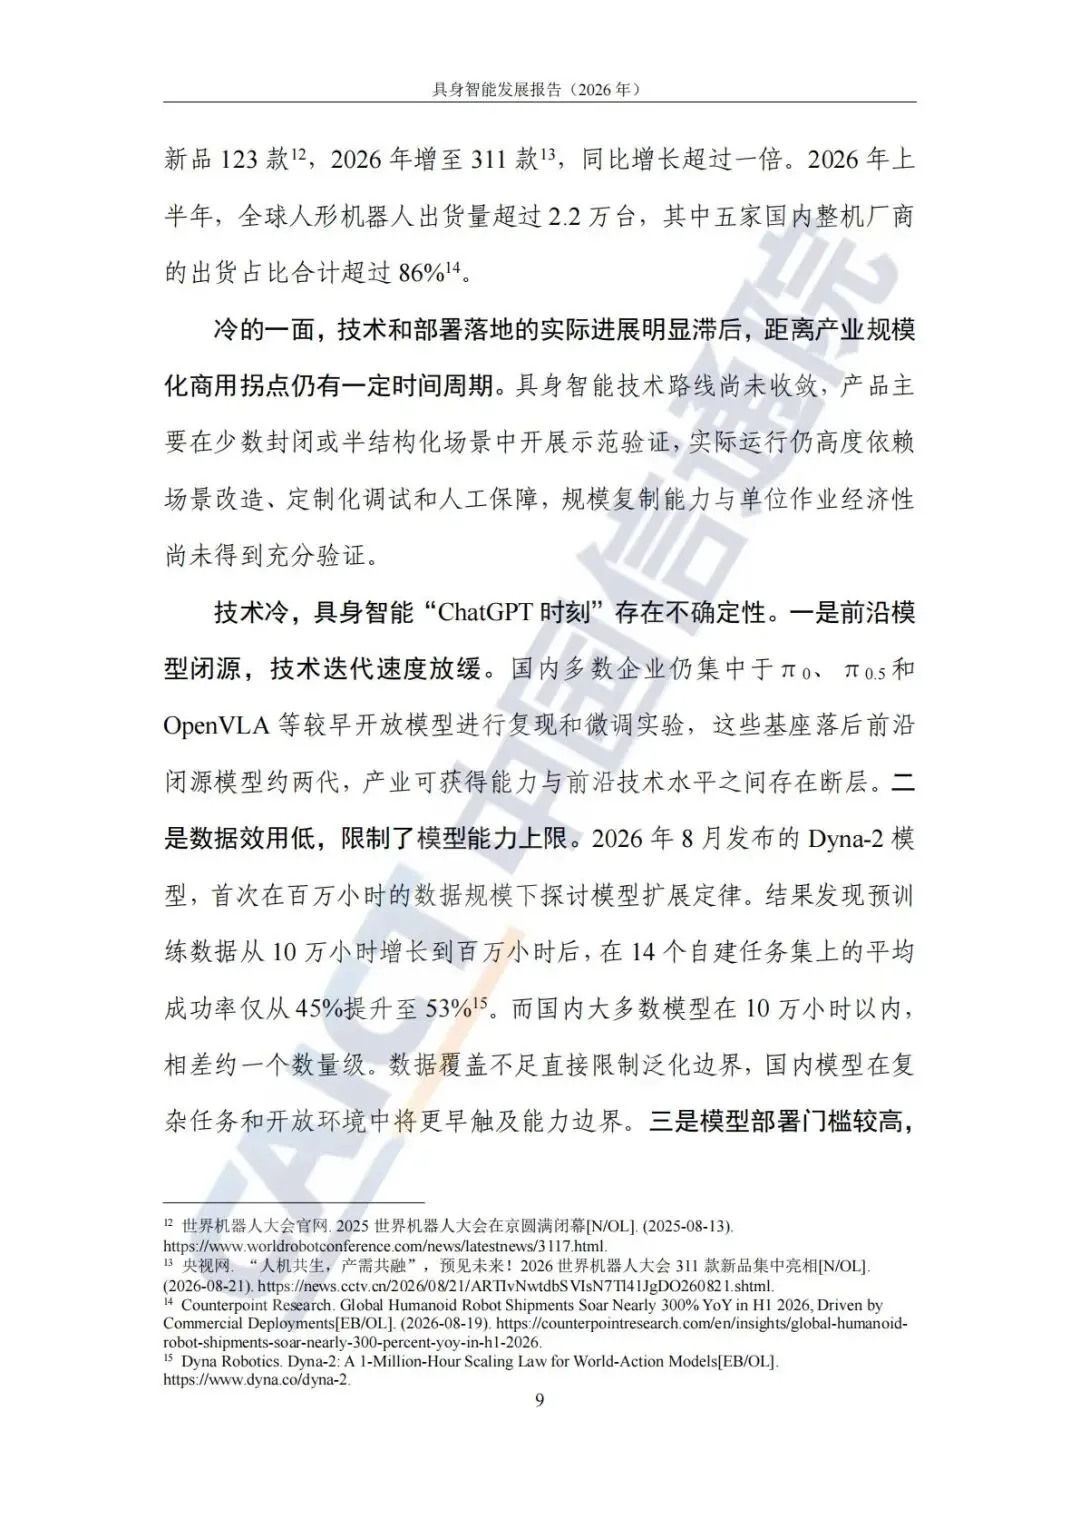
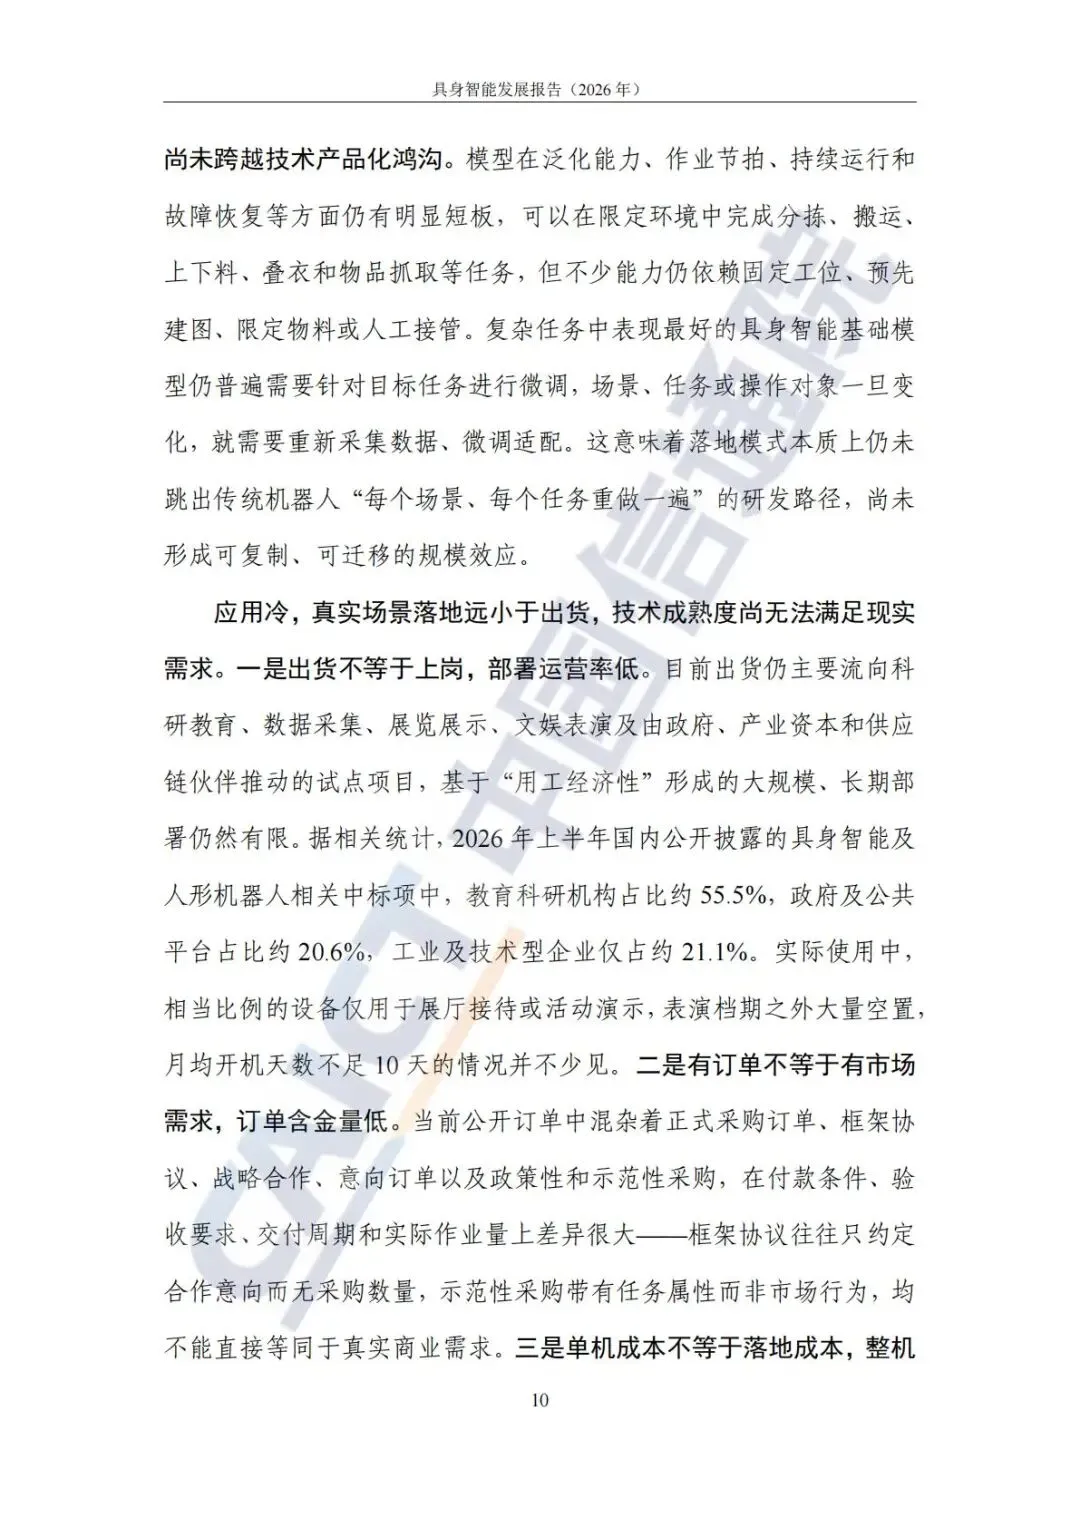
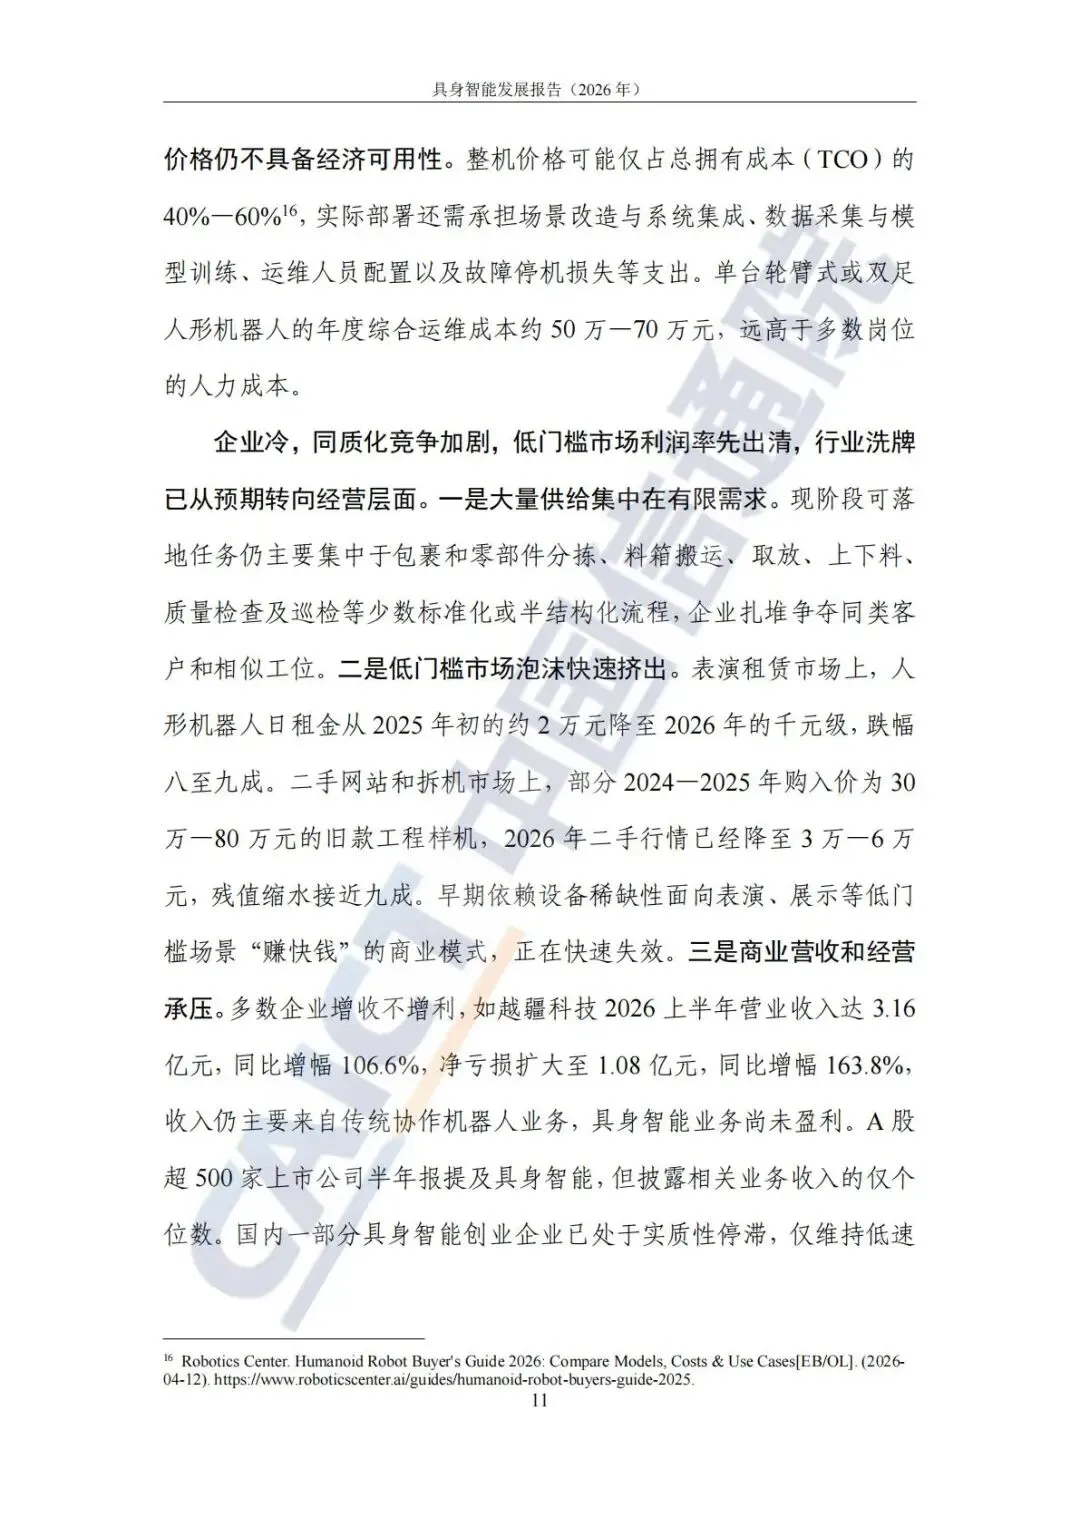
❌冷的一面(产业现实痛点)1.技术冷:前沿闭源模型形成技术断层;数据量级不足,数据扩量带来的模型增益有限;模型落地高度依赖定制微调,尚未跳出传统机器人 “一场景一调优” 模式,没有形成真正可迁移通用能力。 2.应用冷:出货≠上岗。大量设备用于展厅演示,月开机不足 10 天;中标项目 55.5% 流向教育科研,真正工业商用占比低;大量意向订单、框架协议不等同真实采购;整机只占总拥有成本 TCO 的 40‑60%,运维成本极高,尚不具备经济性。 3.企业冷:同质化竞争严重;表演租赁等低门槛赛道泡沫破裂,人形机器人日租金暴跌 8‑9 成,二手工程机残值缩水九成;多数企业增收不增利,A 股 500 + 公司提及赛道,仅个位数披露实际业务收入,行业洗牌已经启动。
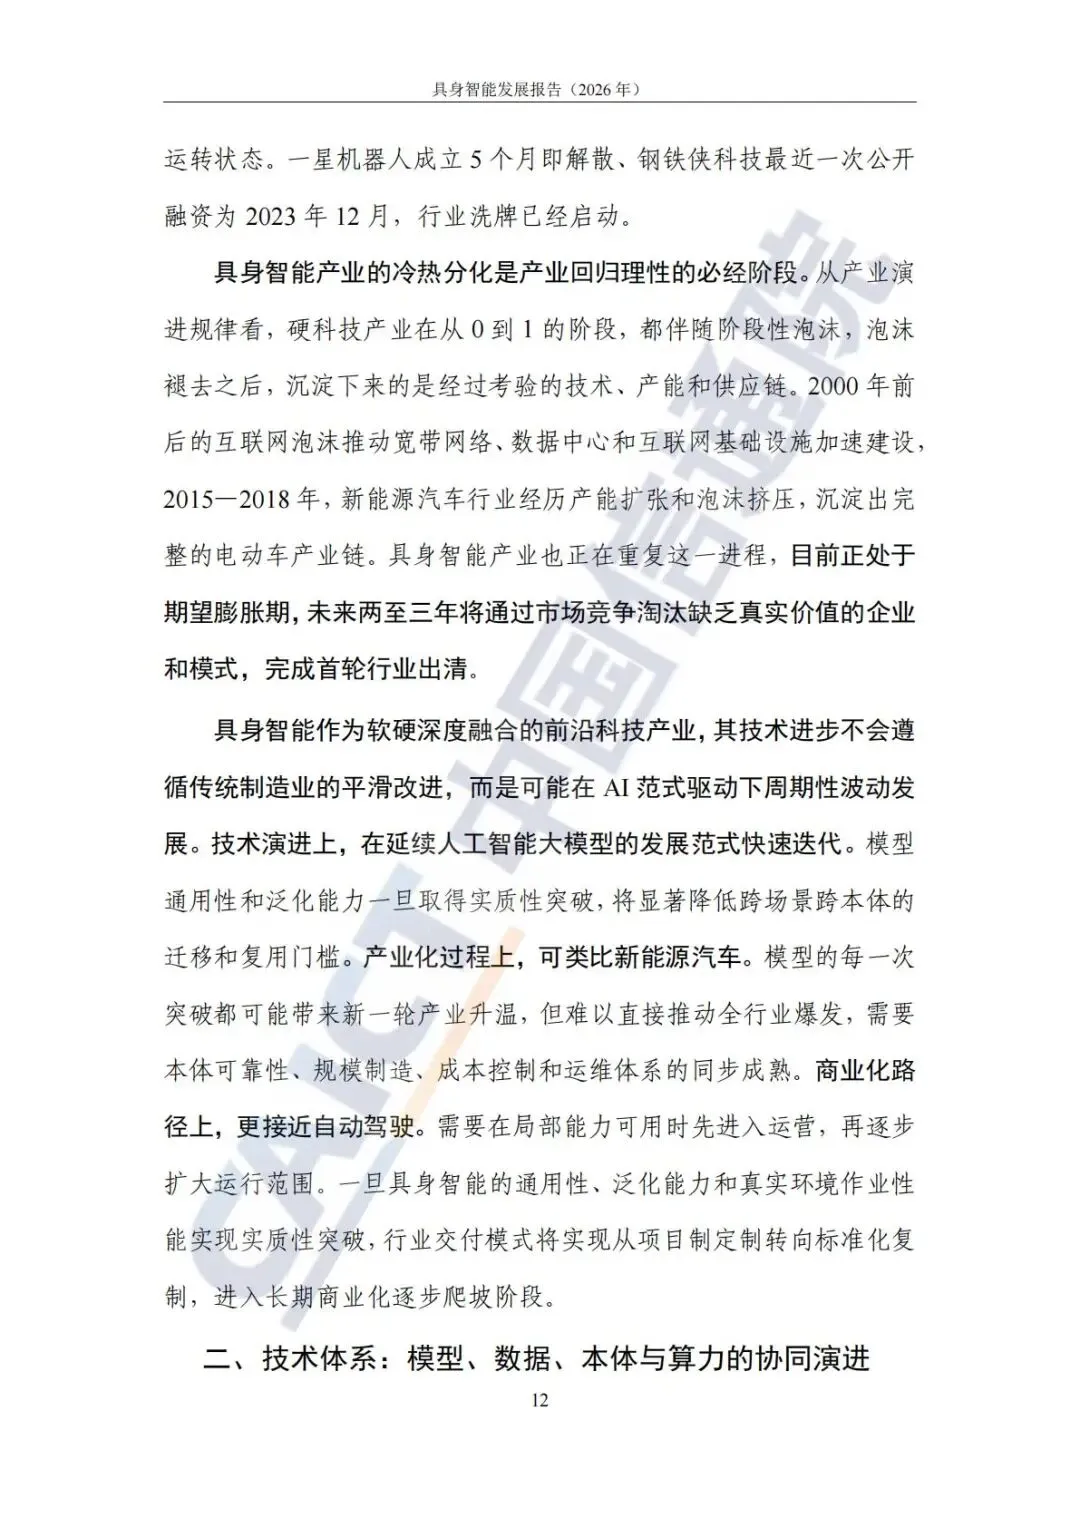
报告类比:如同早期互联网泡沫、新能源汽车产能出清,当前处于期望膨胀期,未来 2‑3 年会完成第一轮市场出清;产业发展会呈现波动式进步,类比新能源汽车(模型突破带来热度,但需要本体、制造、成本配套)和自动驾驶(先局部可用再逐步扩大范围)。
二、技术体系:模型、数据、本体、算力四要素协同演进
2026 技术路线尚未收敛,行业不再纠结单一架构胜负,走模型‑数据‑本体‑算力系统协同路线,追求可部署闭环系统。
1. 模型:多路线并行,落地闭环优先
三大主线:探索数据扩展定律;VLA / 世界模型 / 全身移动操作多路线迭代;智能体范式先行落地。 1)数据驱动的扩展定律存在天花板机器人数据异构混杂,简单堆数据不一定提升性能;预训练损失下降≠真实物理任务成功率提升;模型输出动作和机器人本体硬件强绑定,从模型输出到真机执行中间存在巨大工程鸿沟,难以复刻大语言模型的缩放奇迹。
2)三大主流技术路线 ①VLA 视觉‑语言‑动作模型:当前落地主力。演进方向:增强三维多模态感知;增加长程记忆、推理;加入触觉反馈;搭配强化学习做后训练,解决真实场景精度、鲁棒性问题。 ②世界模型融合路线:给机器人增加 “在脑中预演后果” 能力。分为三级架构:级联辅助 VLA;VLA 与世界模型双向循环迭代;统一世界动作模型直接输出动作决策。 ③全身移动操作控制模型:打通行走 + 操作耦合,用学习网络替代大量手工控制代码,解决人形机器人移动操作互相干扰的痛点。
3)智能体应用范式:模型能力不足情况下的现实落地路径 依靠大模型做高层任务拆解、技能编排、故障诊断,专用模型 / 控制器负责底层动作执行;实现自动化采集数据、自动调参、自动从失败中沉淀技能,用真实部署回流的数据反过来迭代模型,“边用边进化”。
2. 数据:仿真合成 + 真实采集双线并行,开始走向资产化
行业测算:实现机器人 “ChatGPT 时刻” 需要千万小时级高质量交互数据,而机器人交互数据无法直接从互联网获取,必须专门生产,缺口巨大,数据赛道成为热点。 1)两条数据来源: - 仿真合成数据
:成本低,可生成极端、长尾场景;核心挑战解决 Sim‑to‑Real 仿真到真机迁移落差。 - 真实世界数据
:包含真机遥操作、UMI 无本体采集(头戴相机、数据手套采集人类操作),重视失败案例、部署回流数据,不只是采集成功动作。 2)工程化与流通:全国建成 70 + 家具身智能训练场;数据清洗、标注、质检工具链完善;国内已经出现数据超市、交易所场内交易;同步跟进国内外数据合规法规。
3. 本体:零部件快速迭代,从堆硬件走向整机系统可靠性
构型多元(双足人形、轮臂、四足 / 轮足并行),造出样机门槛降低,但实现长期稳定运行难度依旧很大。 1)核心零部件进展
一体化关节:兼顾扭矩、轻量化、散热,液冷等主动散热方案出现; 灵巧手:直驱、连杆、腱绳传动三条路线并行,没有技术收敛;耐久性成为核心考核指标; 触觉传感 & 电子皮肤:实现大范围接触感知、滑移检测; 端侧算控一体化:计算与运动控制硬件融合,降低时延; 电池:高比能量电池、热插拔换电方案,解决长时作业供电。
2)整机关注点变化:不再只看自由度、负载纸面参数,转向场景适配、系统集成、长期可靠性、模块化维护。
双足人形:优化腰胯关节,扩大地面低位操作空间; 轮臂机器人:升降躯干兼顾重载和高低位作业; 四足 / 轮足:强化防护、低温适应、越障带载能力,面向巡检应急。
4. 算力:云‑边‑端协同,面向完整系统全链路
算力需求不只是模型训练推理,覆盖数据采集‑训练‑端侧推理‑实时运动控制完整链条,三大技术方向: 1)异构机器人设备统一资源调度,把不同本体、GPU、仿真环境纳入统一资源池; 2)云边分割推理:高层语义推理跑云端,高频平衡、接触控制留在端侧,解决时延问题; 3)端侧高能效推理优化,算控一体,在功耗受限嵌入式硬件实现高频实时控制。
三、应用拓展:从表演展示向实际作业模式转化
2026 上半年人形出货结构:文娱科教 > 导览导购 > 智能制造 > 仓储物流;整体处于小批量试点,封闭结构化场景优先,开放环境能力不足阶段。 1.文娱赛事:既是大众宣传窗口,也是低成本技术试炼场。机器人马拉松、人形机器人大赛规模爆发,倒逼运动控制、散热、关节性能迭代。 2.个人消费:玩具、陪伴类产品率先商业变现。机器狗、陪伴机器人实现万台级销量;北京、江苏、海南将消费级具身产品纳入消费补贴。 3.生产行业应用(碎片化试点)
工业制造:汽车、3C 工厂优先试点,零部件搬运、物流; 物流仓储:包裹分拣,探索长时间连续作业; 能源电力:变电站巡检、线路除冰等高危险岗位试点; 医疗康养:医院配送、养老陪伴,尚处在适用性验证; 商业服务:零售门店迎宾理货、银行导览等开放环境测试。
关键判断:目前多数应用仍属于验证,开放动态环境的成功率、长时稳定性还达不到大规模生产要求。
四、产业生态与商业模式
1. 产业链格局
分为上游(算力芯片、零部件、数据仿真平台)、中游(模型、各类机器人整机、系统集成)、下游(工业、商业、家庭、能源医疗等场景)。 国内 405 家相关企业,地域高度集中,北京、广东、上海、江苏、浙江五省占比超 80%;大量企业跨多个环节;系统集成、二次开发服务价值提升—— 硬件出厂之后,场景改造、模型适配、调试是落地必不可少环节。
2. 多元主体跨界入场
原生机器人企业、ICT 大厂、消费电子厂商、汽车制造企业、央国企 / 行业用户共同参与。行业用户不再单纯采购设备,开始深度参与产品定义、提供真实场景和数据。
3. 商业模式:部分环节变现,完整商业闭环尚未形成
表格
商业落地卡点:①试点周期长,二次改造成本高,跨场景复制难;②本体性能和工业真实需求错配,产线方顾虑数据泄露和停产风险;③缺少统一评测标尺,事故责任划分、风险分担机制不完善。
4. 开源生态快速发展
数据、模型、本体硬件三线开源。大量开源数据集、VLA 模型、机器人硬件图纸降低行业入局门槛;社区共同完成技术路线验证。
5. 评测与标准体系
1)评测基准分为四大类:具身认知、具身导航、具身操作、具身安全。
痛点:仿真性能和真机表现落差巨大;认知能力不能直接转化为动手执行能力;长程多步任务误差累积严重;现有基准偏向实验室短任务,缺少工业界关心的连续作业、故障率、运维成本指标;真机评测成本高、复现难度大。
2)标准建设进入黄金窗口期
团体 / 联盟标准先行;工信部发布数据集、基准测试行业标准;国标立项 52 项人形机器人相关标准; 国际层面:中国主导 ITU‑T 国际具身智能系统框架标准落地,成立全球首个具身智能国际焦点组,39 国 120 + 机构参与。 现存短板:标准多头布局,检测认证体系不完善,出海缺少专门的机器人智能化认证依据。
五、报告三大未来展望
(一)技术趋势:软硬一体共同定义智能
1. 模型架构演进:VLA、世界模型、控制模型深度融合,走向认知‑预测‑行动‑反馈闭环;不只是感知,要实现对物理世界统一建模。 2. 范式转变:“真实交互‑数据回流‑训练迭代‑再部署” 闭环成为核心发展范式;数据价值从追求数量转向追求经验密度、反馈质量。 3. 软硬深度耦合:不再是 “硬件装 AI 大脑”,电机、减速器、传感器、材料、模型协同联合设计;评价指标从单点性能转向连续运行时间、故障率、全生命周期成本等可靠性指标。
(二)产业趋势:价值驱动,生态、基础设施、就业同步重构
1. 行业洗牌加速,竞争从 “能不能动” 转向能不能稳定干活;长期会走向类似智能手机生态:少数企业做通用硬件平台,大量企业开发场景技能包。 2. 落地遵循二八原则:80% 资源投入确定性强的工业巡检、搬运、仓储等场景,20% 探索家庭服务等开放复杂场景,边成熟边落地,不必等待完美通用人形机器人。 3. 催生全新基础设施:训练场、仿真平台、测试认证平台、云边端物理 AI 算力设施。 4. 催生新职业:机器人训练师、具身数据工程师、机器人技能工程师、运维师、安全测试工程师;就业模式由 “人操作机器” 变为人训练、管理机器,人机协同作业。
(三)治理趋势:标准从搭建框架走向落地实施
1. 标准:从写框架转向可测试、可认证、可交易;指标覆盖成功率、泛化、安全、长期可靠性全维度;构建覆盖 “数据‑模型‑本体‑系统‑场景” 全生命周期标准体系。 2. 安全治理:从单纯模型安全拓展到物理行动安全;安全约束嵌入数据采集、训练、规划、执行全流程,实现内生安全,建立风险追溯机制。 3. 全球节奏判断:
短期(近 2‑3 年):重点做商业验证、场景落地; 中期(3‑5 年):扩大规模,完善产业生态,攻克跨本体迁移; 长期:向更高水平通用物理智能演进。
六、报告核心结论提炼
1. 具身智能已经上升为国家战略赛道,但产业预期显著跑在现实能力前面,冷热分化是硬科技泡沫期正常现象,首轮行业出清正在发生。 2. 当前最大矛盾:仿真环境性能优秀,但真实物理世界的泛化、长时稳定作业、操作精细度仍存在巨大鸿沟;单纯扩大模型参数不能直接解决物理世界难题,必须走模型‑数据‑本体‑算力系统协同路线。 3. 商业化路径:不要等待通用完美人形机器人,优先落地确定性高的工业、物流、巡检场景;消费端陪伴玩具率先变现;商业模式上,数据、租赁服务、系统集成等 “卖铲子” 环节会先看到收益。 4. 未来竞争不只比拼单点技术参数,软硬一体化能力、数据闭环回流能力、整机长期可靠性、完整标准与安全治理体系,才是决定产业能否规模化的关键。
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 7000+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。商务合作V:fengxingkonggu

