Oil Daily High EA免费下载:只做多的原油日高突破,四年薄利、实盘靠重仓
- 2026-11-18 02:33:05
一个只做多的 MT5 原油 EA:每天在昨日高点挂一张买单,$4.20 止损、$1.50 目标、+10 美分就保本。我们 2026 年真实 tick 回测与它的实盘成交逐笔对得上,只是我们多吃了两次全额止损。2026 年 1% 风险下净利 +6.7%,最大权益回撤 2.21%——边缘是真的,但很薄。
Oil Daily High EA 评测
2026 年 11 月,我们把 Oil Daily High EA 放进 Tickmill 的真实 tick 里跑了一遍,又拿 2022 到 2026 年的数据做了长周期测试,同时把它同期跑着的实盘账户逐笔摊开对照。
结论先说:这是一只“规则简单到一眼看完”的原油机器人,收益曲线也简单——大部分单子在保本位离场,赚小钱;利润几乎全部来自少数几笔跑到目标价的单子;而一次全额止损,要吃掉差不多 2.8 次目标。它的实盘账户 51 笔只有一笔小亏,看起来完美,但那份完美建立在远超默认值的仓位上,以及两个经纪商之间几美分的价差上。
一、它到底是什么
Oil Daily High EA 是一只 MetaTrader 5 的原油(WTI)专家顾问,只做多。
周一到周四,每天在“昨天的最高价”挂一张 buy stop;成交后带 $4.20 的固定止损、$1.50 的固定目标;浮盈到 10 美分,止损移到入场价上方 2 美分;周五晚上所有单子平掉。
它其实还有另一个名字:这是我们给 OilVector X EA(MT5 版 1.83)起的名号,它的实盘账户和订单注释(“OilVectorX Oil A”)用的还是原名。
它比我们测过的 20 策略版 Oil Breakout EA 简单得多——那只要在市场两侧同时挂突破单。而它的收益结构更接近 Gold Trend Lock EA:小的、被保护住的盈利,加偶尔几次几倍于它的亏损。
二、核心逻辑:七条规则,一次说完
下面所有内容都来自我们自己的测试日志:2026 年是 Tickmill 真实 tick,2022–2025 年是生成 tick。
- 一天一张买单,挂在昨日高点
:服务器时间 01:00,周一到周四,在前一日最高价挂 buy stop(2026 年 224 个交易日里有 221 天,前日高点与它挂单价精确到分一致)。如果油价已经在这个价位之上,当天直接跳过。它从不做空——2026 年 166 张单子全是 buy stop,所以油价下跌的那一周它干脆不交易。 - 固定 $4.20 止损、$1.50 目标
:不管油价多少、当天波动多大,止损永远在入场价下方 $4.20,目标永远在上方 $1.50。一次全额止损,等于 2.8 次目标。 - +10 美分就保本
:每分钟检查一次,浮盈到 $0.10 或以上,止损立刻移到入场价 +$0.02,之后就锁在那里。大多数单子最终就是在这个位置离场,赚两美分。 - 挂单挂满整周,只有最新那张会被管理
:没成交的 buy stop 会一直留在图上到周五。本周早些时候留下的老单如果在后面几天成交,EA 通常不管它——2026 年它把自己当天下出的 85 笔成交全部管理到位,但 29 笔“老单成交”里有 24 笔从来没拿到过保本。这些单子要么跑到全额目标,要么吃全额止损,要么周五被强平。 - 同时可能有好几张多单
:因为老单不死,2026 年最多同时持有 3 张多单,2022–2025 年最多 5 张,每张各带各的止损。它们全是多单,所以要么一起赚,要么一起亏。 - 周五与月末清仓
:服务器时间周五 21:00,撤销所有未成交挂单并平掉全部持仓;每个月最后一个工作日 21:00 也做同样的事。任何时候都不留单过周末。 - 没有网格,没有马丁
:亏损之后手数不会放大,也不会故意往亏损单里加仓。多出来的单子是“老挂单成交”,不是摊平,所以它既不是网格也不是马丁。
另外:它对图表周期完全不敏感。H1、M15、D1 给出来的成交精确到分一模一样,因为它读的是日线高点本身。
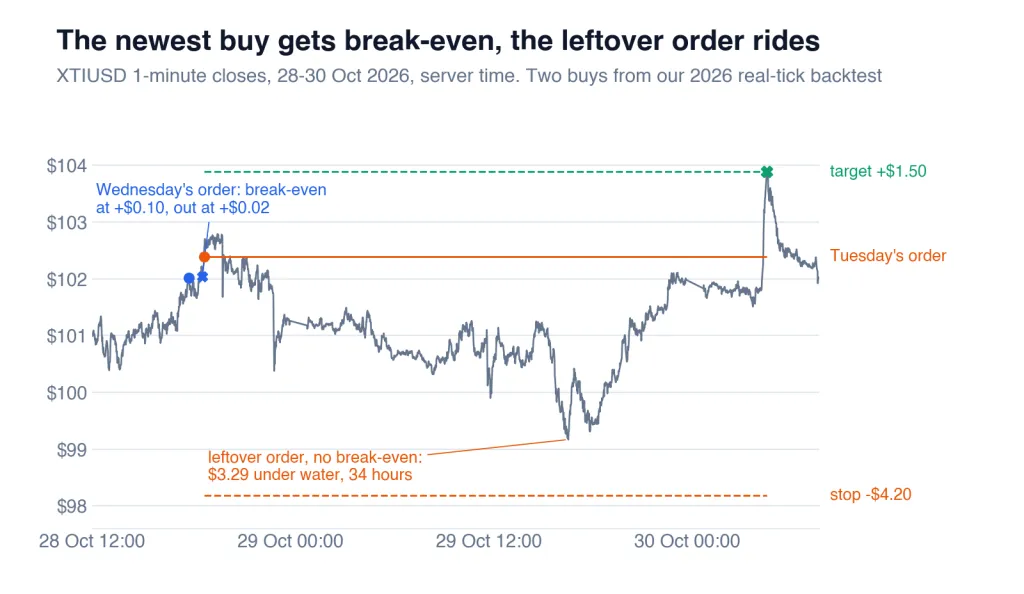
2026 年 10 月 28–30 日两笔多单:最新那张在 +$0.02 保本离场,老单没有保本、一路扛到目标
上图就是这套机制最典型的一幕:周三那张单子在 +$0.10 触发后保本离场,只赚 2 美分;周二那张老单没有保本管理,中途浮亏 $3.29、扛了 34 小时,最后跑到目标 +$1.50。同一套规则,两种命运。
三、参数:能改的就这些
止损、目标、保本距离都写死在代码里,下面这些才是真正会改变结果的输入项。
四、仓位与使用建议
- 风险
:用风险模式,1% 到 2%。1% 时我们测试里 2026 年最深只回撤 2.2%,2022–2025 年 3.8%。注意可能同时持有多张多单、每张各自计算风险,所以设成 10% 时,两张同时止损就是 20% 的亏损。 - 入金
:1% 风险下,$1,000 大约做 2 到 3 桶(100 桶合约的经纪商上是 0.02–0.03 手)。默认的 1 桶固定手数对大多数账户几乎没有存在感,所以风险模式才是该用的设置。自己算手数时可以用手数优化器。 - 杠杆
:我们测试里保证金从来不是瓶颈,哪怕 $1,000 上做 50 桶。1:100 完全够。 - 品种与周期
:只做 WTI 原油(按经纪商不同叫 XTIUSD、USOIL、USOUSD 或 WTI)。图表周期随意。 - 经纪商
:原油点差要小,因为保本是以“美分”为单位工作的,下面实盘对比里就有两笔单子是被几美分决定的。服务器用纽约收盘时间(冬令时 UTC+2、夏令时 UTC+3)画出来的日高和我们的测试一致;对冲账户能让叠在一起的多单各自独立。250 毫秒的延迟会吃掉 5% 的利润。 - VPS
:建议一直跑在 VPS 上。它在服务器时间 01:00 下单,而且每分钟检查保本,机器不能睡。
五、回测表现
我们的测试经纪商 Tickmill 只有 2026 年 1 月起的真实原油 tick,所以 2022–2025 年用的是生成 tick。2026 年两种数据给出的结果几乎一样(114 笔与 115 笔,盈利因子 2.37 与 2.36),所以早年数据可以按同等可信度看。
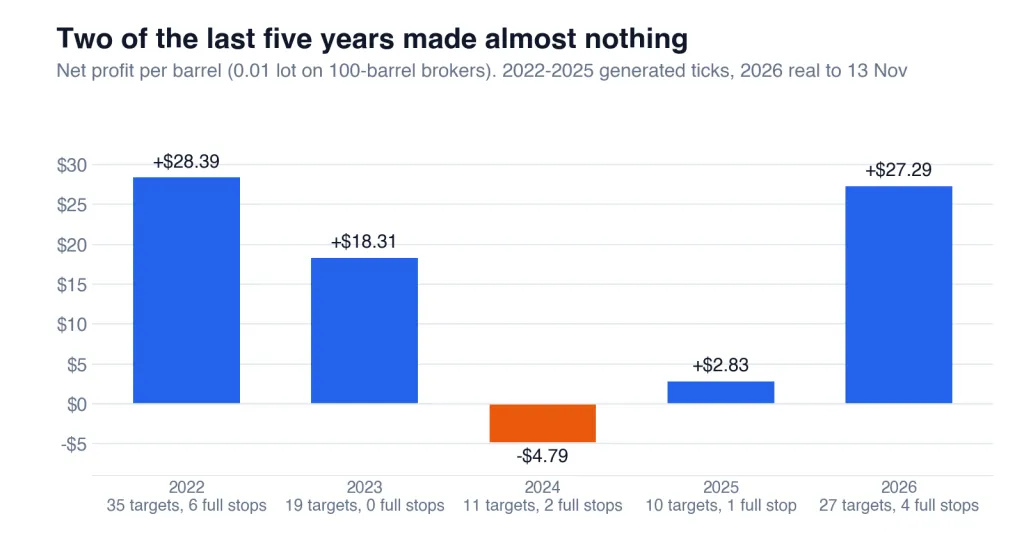
按年份的每桶净利:2022–2025 为生成 tick,2026 为真实 tick(截至 11 月 13 日)
边缘是真的,但很薄、也很不平整。1% 风险下逐年结果:2022 年 +6.9%,2023 年 +4.4%,2024 年 −1.2%,2025 年 +0.6%,2026 年至今 +6.7%。
这个 EA 是在 2020–2024 年的原油数据上做出来的,也就是说我们更早的那段窗口,大部分是它被调参用过的数据——而它在 2024 年照样亏钱。2026 年是它 2022 年以来最好的一年,得益于油价在 $56 到 $113 之间的大幅摆动。
六、这些单子是怎么结束的
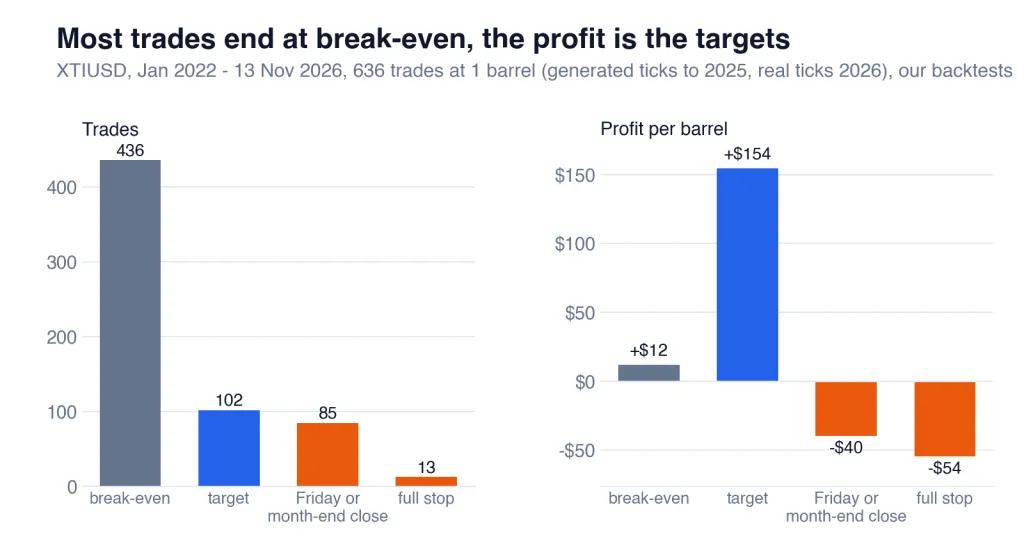
按离场方式统计的交易笔数与每桶盈亏:保本、目标、周五或月末平仓、全额止损
保本让大多数单子不至于亏钱,但也让它们到不了目标。利润来自那 102 笔跑到 $1.50 的单子,而 13 次全额止损把其中大约三分之一拿了回去。2022–2025 年,周五与月末平仓造成的损失甚至略大于全额止损:在那些平静的周里,没有保本保护的老单常常一路阴跌,直到周五晚上被平掉。
还有一点值得单独说:大约一半的利润来自 EA 不再管理的那批单子。2022–2025 年,老挂单的成交是 523 笔里的 104 笔,却贡献了 $44.74 里的 $19.82,75 次目标里占了 40 次;2026 年是 24 笔成交、贡献 $12.31。因为没有保本锁着,它们才有空间跑到目标,而这正是这只 EA 真正赚钱的地方。
这是不是设计意图,我们无法确定:程序文件是加密的,我们只能报告它实际做了什么。
七、实盘账户
这只 EA 在一个实盘账户上跑着,用的是它本来的名字 OilVector X:IC Trading,初始 €1,000,杠杆 1:500,2026 年 6 月 29 日开始交易,7 月 29 日起被跟单记录,那时候已经有 14 笔成交。到 11 月 11 日为止,它平掉 51 笔,全是多单,只有一笔 €3.52 的亏损。账户增长 +74%,最大权益回撤 9.94%。
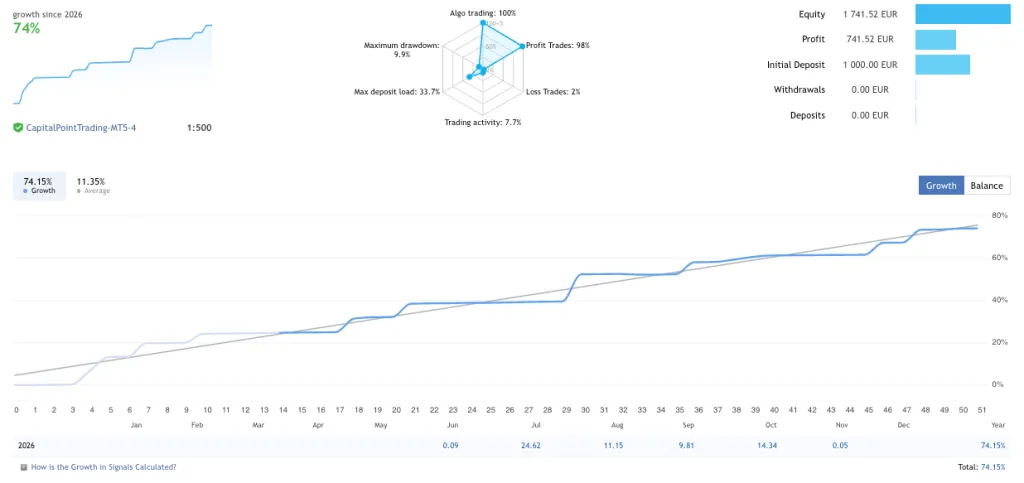
实盘账户增长:IC Trading,€1,000 起,XTIUSD,2026 年 6 月至 11 月
关键在仓位。它交易的规模远远超过默认值,而且是手工改过的:7、8 月目标单大约带来 €65,保本单大约 €0.88——按 $1.50 目标和 $0.02 离场反推,一单大约 50 桶,也就是 100 桶合约上的 0.5 手。9 月两者一起翻倍。10 月 8 日起改成约 0.45 手,只有 10 月 12–14 日的三笔是它的十倍左右。余额在涨、手数却不变,说明是固定手数,没开风险模式。50 桶下一次全额止损约 €180,是初始余额的 18%——而它一次都没吃到。
这个账户的权益回撤明显比余额回撤深,通常这意味着有亏损单被扛着。但这里并没有扛过止损:每一笔从下单起就带着完整止损。最深的一次回撤出现在 10 月 12 日,就是那三笔超大手数之一,价格逆行了大约 30 美分后保本离场;第二深的是 10 月 28–30 日那笔老单,也就是上面策略图里被我们同样一路持有到目标的那笔。
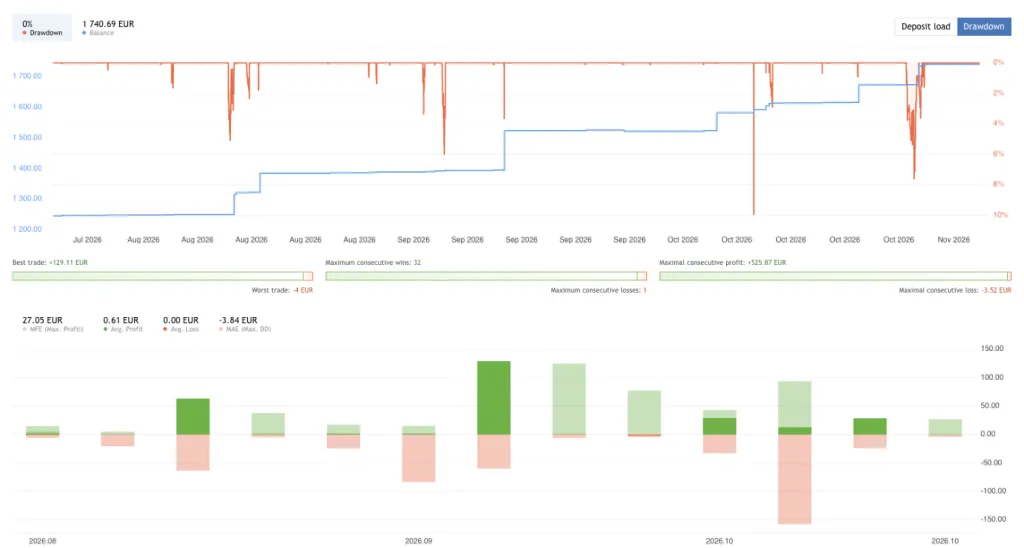
实盘账户余额与权益回撤:蓝线余额、红线回撤,XTIUSD,2026 年 7 月至 11 月
八、回测和实盘对得上吗
对得上,但差两笔。我们把回测的仓位调到和实盘一样的规模再做对比:
入场是一样的:两边在同一天打到目标——7 月 7–8 日三笔老单,然后是 8 月 20 日,以及 10 月 8 日、23 日、30 日。
差别是回测里的两次全额止损:
- 7 月 30 日
:两个账户在同一分钟买入(06:10 UTC)。实盘那笔触发了保本、赚几美分离场;我们那笔最高只浮盈 14 美分,分钟级检查时从没出现过 10 美分,于是带着完整止损,第二天被打掉。 - 9 月 15 日
:我们这边相隔六分钟成交了两张单子,老的那张没有保本,在离目标 20 美分的地方掉头,最后打到止损。实盘那天是双倍手数、平掉了一笔目标单。
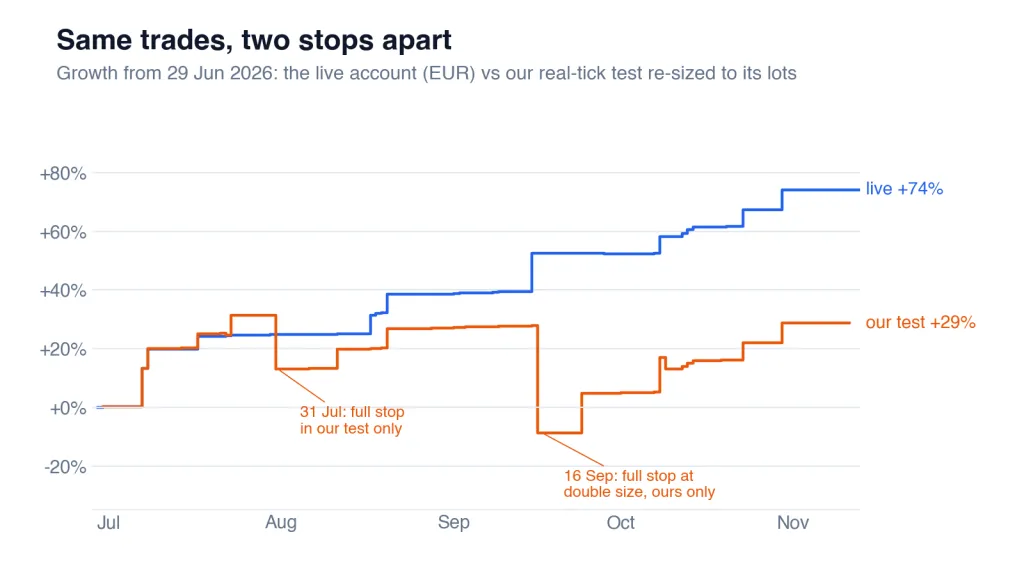
同样的成交,差两次止损:实盘 +74% 对比我们按其实盘手数回测的 +29%
如果按我们的报价来算,实盘那套手数变化最后会是 +28.7%(图上是四舍五入到日内涨跌的 +29%),而不是 +74%,余额回撤 30%——因为 9 月 15 日那次止损正好落在双倍手数的月份里。
这份成绩是真的,但它很薄。两个经纪商之间几美分的价差,加上 EA 恰好管理了哪一张单子,让两次全额止损都躲开了实盘账户。我们更长的测试里,636 笔成交中共有 13 次全额止损。
九、风险设置决定回撤
同样 2026 年的 114 笔成交,$1,000 本金,真实 tick,只改仓位:
收益随仓位放大,回撤也是。用实盘的仓位规模,2026 年那次测试在 3 月几乎亏掉了三分之一的权益:3 月 19 日两张买单同时成交,当晚双双止损。同样的仓位放到 2022–2025 年,是 +222%、21.7% 权益回撤。实盘那 +74%,差不多就是这个仓位在没有遇到全额止损的四个月里应有的水平。
十、优点
每一张单子都带止损,没有网格,没有马丁。 我们的真实 tick 回测与实盘拿到了同样的入场。 几乎不用调参:周期随意,风险就一个输入项。 自带自营盘模式,日内与总亏损都有上限;1% 风险下所有测试的回撤都在 4% 以内。
十一、缺点
一次全额止损等于 2.8 次目标。 只做多,油价下跌时它要么空仓、要么亏钱。 老单拿不到保本,最多可能同时持五张多单。 我们测试里 2024 年亏钱,2025 年几乎不赚。
十二、和其他原油 EA 的对比
三个测试覆盖的时间窗口和账户规模各不相同,只能当大致参考。三者之中,这一只最容易做仓位管理,也是唯一一只“只做多、油跌就空仓”的。
十三、常见问题
它还有别的名字吗?
有。Oil Daily High EA 是笔者给 OilVector X EA(MT5 版 1.83)起的名字,它的实盘账户与订单注释(“OilVectorX Oil A”)用的是原名。
它赚钱吗?
我们 2026 年的真实 tick 测试在 1% 风险下做出 +6.7%,盈利因子 2.37。2022–2025 年的生成 tick 测试在 1% 风险下 +10.9%,但 2024 年是亏的,2025 年几乎不赚。
它会扛亏损单或者用马丁吗?
不会。每一张单子从下单起就带 $4.20 止损,亏损后手数不会放大,也不会往亏损单里加仓。老 buy stop 可能在有持仓时成交,所以最多会有五张多单同时跑,每张各带止损。
最低入金多少?
1% 风险下,$1,000 做 2 到 3 桶,2026 年测试里最多亏 1.85%。默认的 0.01 手固定手数每单只承担 $4.20,所以大多数人应该用风险模式。
能用在自营盘账户上吗?
它的自营盘模式在 4% 日亏损或 8% 总亏损时停手,还能把入场随机偏移几美分。1% 风险、$100,000 账户时,2026 年从没接近这些限制(最大回撤 2.23%),随机化之后仍然是同样的 114 笔成交。
为什么它不交易?
它只做多、一天一张单、只在周一到周四挂,而且油价已经在昨日高点之上时会跳过。油价下跌的一周里挂单永远不会成交,所以一周甚至更久不交易是正常的。
需要什么周期和品种?
WTI 原油(XTIUSD、USOIL、USOUSD 或 WTI),图表周期随意。H1、M15、D1 给出同样的成交,因为它自己读日高。
十四、结语
Oil Daily High EA 没有藏着掖着的地方:它买昨日高点,剩下的交给固定止损、固定目标和提前保本,它的实盘账户也确实是这么跑的。
但“干净”的实盘记录不等于“安全”。按那个账户的仓位,我们同期看到的两次止损会让它的收益少掉一半以上。要用它,就把风险开到 1% 到 2%,然后按“月”去判断,而不是按周。
风险提示:本文是对一款 EA 的策略与数据复盘,不构成任何投资建议。文中所有回测数字来自特定经纪商、特定数据源与特定参数,实盘结果会因点差、滑点、延迟、经纪商报价与账户规模而显著不同。外汇与差价合约交易具有高风险,可能损失全部本金;请先在模拟账户中充分测试,并只用能够承受损失的资金。

