【免费】AI办公:生产力的代际分水岭(附下载链接)
- 2026-10-23 16:37:25

点击上方蓝字关注我们
关注“第陆范式”公众号,文末附《AI办公:生产力的代际分水岭》下载链接。
一、它是什么:一份卖方行业研报,论证一个投资命题
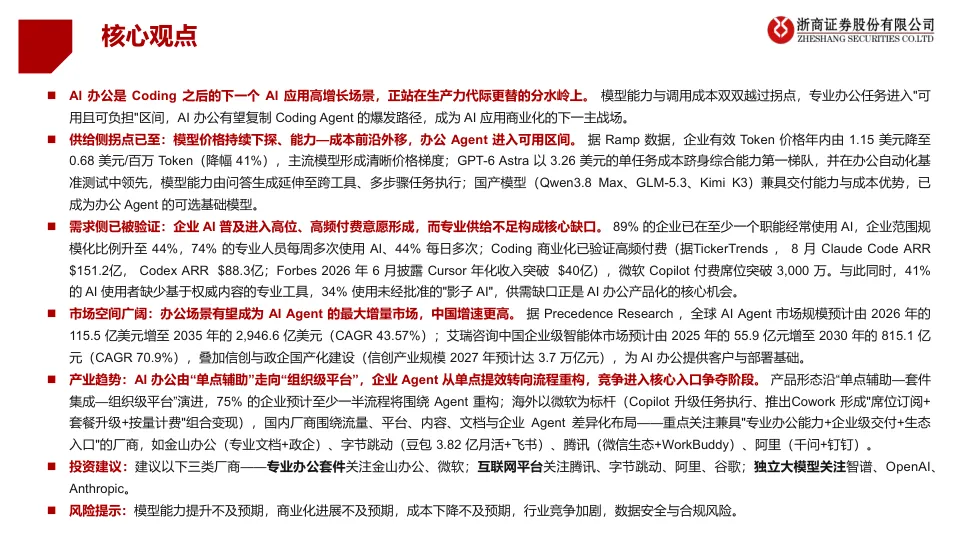
全文是一条完整的投资推理链:AI 办公是 Coding 之后的下一个 AI 应用高增长场景——供给侧(模型能力与调用成本)已越过拐点,需求侧(高频使用与付费意愿)已被验证,专业供给存在缺口,因此 AI 办公将复制 Coding Agent 的爆发路径。核心观点、市场空间、厂商对比、投资标的、风险提示,五段式标准卖方结构。
二、推理链的四个支点
1. 供给拐点:能力—成本前沿外移
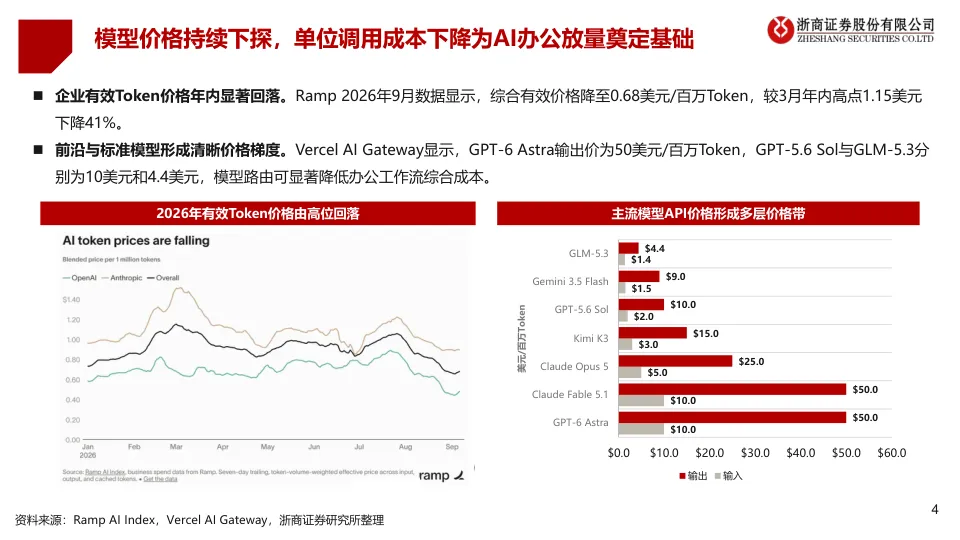
企业有效 Token 价格年内从 1.15 降至 0.68 美元/百万(Ramp,降幅 41%);主流模型形成清晰价格梯度(GPT-6 Astra 输出 50 美元 vs GPT-5.6 Sol 10 美元 vs GLM-5.3 4.4 美元),模型路由可显著降本。
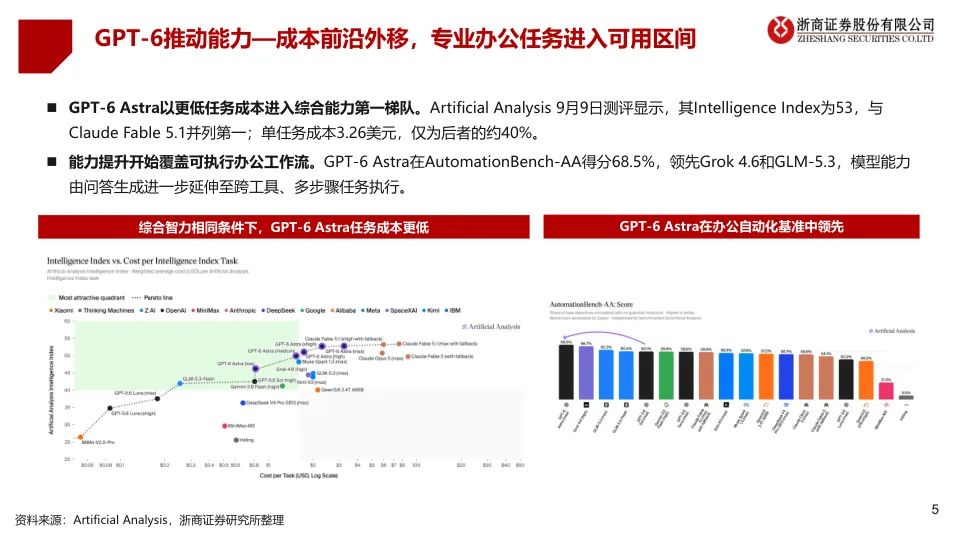
GPT-6 Astra:综合智力指数 53 与 Claude Fable 5.1 并列第一,但单任务成本 3.26 美元、仅约后者的 40%;办公自动化基准 AutomationBench-AA 得分 68.5% 领先——模型能力由"问答生成"延伸到"跨工具、多步骤执行"。
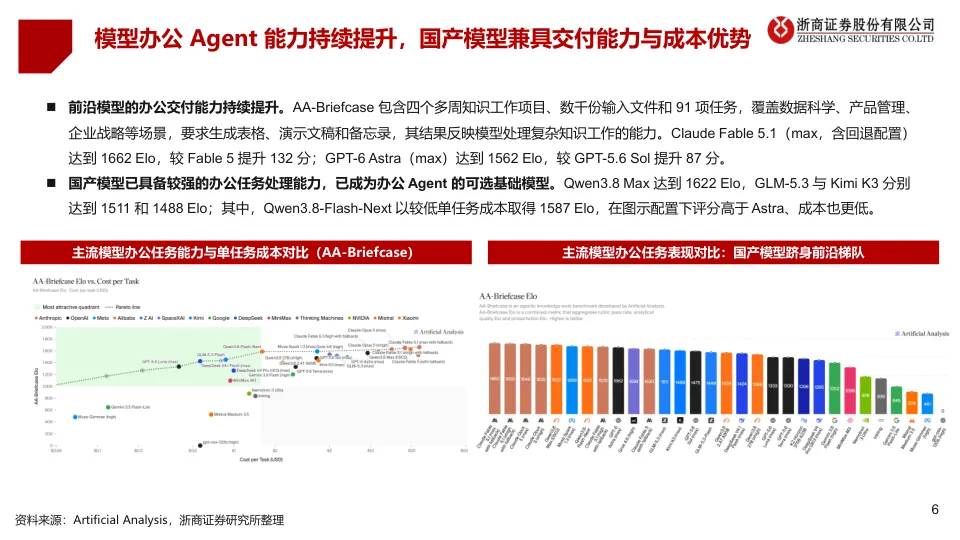
国产模型跻身前沿梯队(AA-Briefcase 多周知识工作测评):Fable 5.1 达 1662 Elo,Qwen3.8 Max 1622,Qwen3.8-Flash-Next 1587(成本更低)、Astra 1562,GLM-5.3 1511,Kimi K3 1488。结论:国产模型已可作办公 Agent 的基础模型。
2. 先行验证:Coding 商业化兑现了高频付费
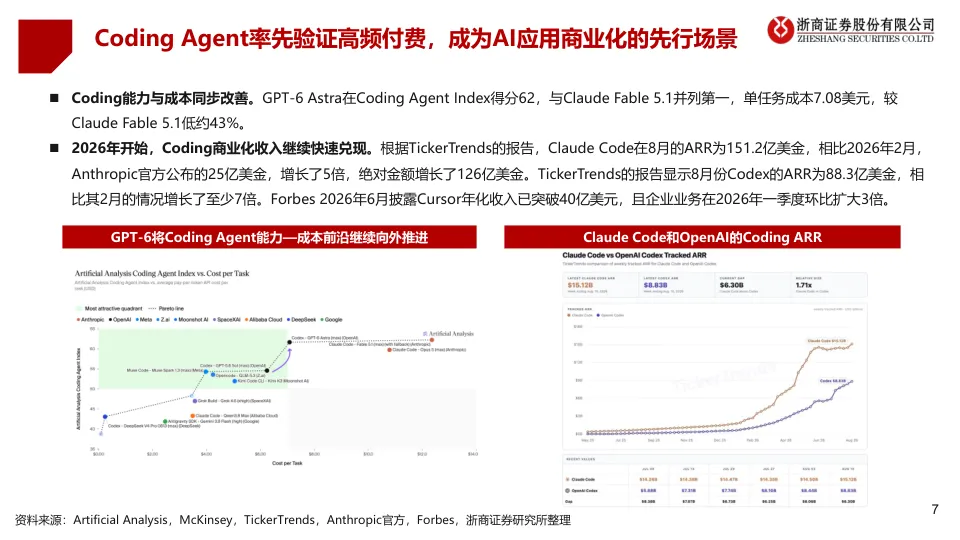
Claude Code ARR 由 2026 年 2 月官方 25 亿美元升至 8 月约 151.2 亿(TickerTrends 估算,增长 5 倍);Codex 约 88.3 亿(至少 7 倍);Cursor 年化收入破 40 亿(Forbes)。
3. 需求与缺口并存(这是"产品化机会"的核心论证)
需求侧:89% 企业至少一个职能常用 AI,规模化比例 38%→44%(大型企业 27%→40%);74% 专业人员每周多次使用、44% 每日多次;78% 企业客户认为 AI 质量提升必不可少。
供给侧缺口:41% 的使用者缺少基于权威内容的专业工具,34% 在用未经批准的"影子 AI",仅 6% 认为多数服务商已实现交付——供需错配即产品化空间。
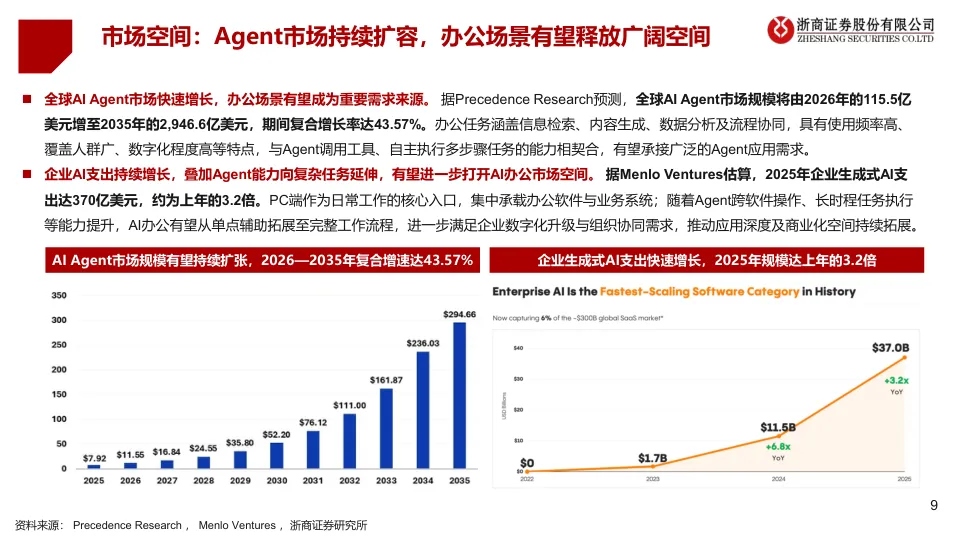
空间测算:全球 AI Agent 市场 2026 年 115.5 亿 → 2035 年 2946.6 亿美元(CAGR 43.57%);中国企业级智能体 55.9 亿 → 815.1 亿元(CAGR 70.9%,增速更高);叠加信创(2027 年 3.7 万亿元)提供政企客户基础。
4. 形态演进与格局判断
产品沿"单点辅助 → 套件集成 → 组织级平台"演进,处理对象从一份内容扩展到团队持续运行的工作流;75% 企业预计四年内至少一半流程将围绕 Agent 重构,68% 预计职能边界被打破。
微软是海外标杆:Copilot 付费席位 FY26Q4 破 3000 万,形成"席位订阅($30/人/月)+套餐升级(E7 $99)+按量计费(Cowork)"三层变现,超半数 Fortune 500 用 Cowork。
国内厂商差异化:腾讯(微信 14.39 亿 MAU + 企微 1400 万组织 + WorkBuddy 月访问 2097 万、任务解决率 90%)、字节(豆包 3.82 亿 MAU + 飞书 AI 新签渗透 90%+,但两者用户重合仅 3.4%,组织渗透尚待推进)、阿里(千问办公满月 3000 万用户 + 钉钉 2600 万组织)、金山办公(付费用户 4825 万、WPS AI 月活 8013 万、文档专业内核 + 政企),另有百度、360、Kimi、智谱、商汤各占一角。
三、值得记的三个判断
"分水岭"的实质是成本乘以能力的乘积过线:单看降价或单看能力提升都不足以改变格局,报告的论证方式是两者同时达标(价格 -41% × 同等智力下任务成本仅 40%)。
影子 AI(34%)是全书最锋利的一个数字:它说明需求早已存在、只是流入了不受管控的工具,企业级产品的机会是"把影子 AI 替换成合规的专业供给",而不是教育市场。
变现模式的三层结构(席位 + 套餐升级 + 按量计费)将随任务执行深度普及,会从微软扩散到国内厂商;"席位+AI 用量"是金山等厂商正在探索的方向。
关注公众号,回复“AI办公”领取资料。免费30天,过期请扫一扫“芦中人”二维码加好友入群获得下载链接。
扫一扫加好友,备注“加群”,每日获取免费文档
end

