咖啡饮品类行业报告2026(附下载)
- 2026-10-09 04:58:58
01
摘要-文末附全文PDF下载
出品:红餐
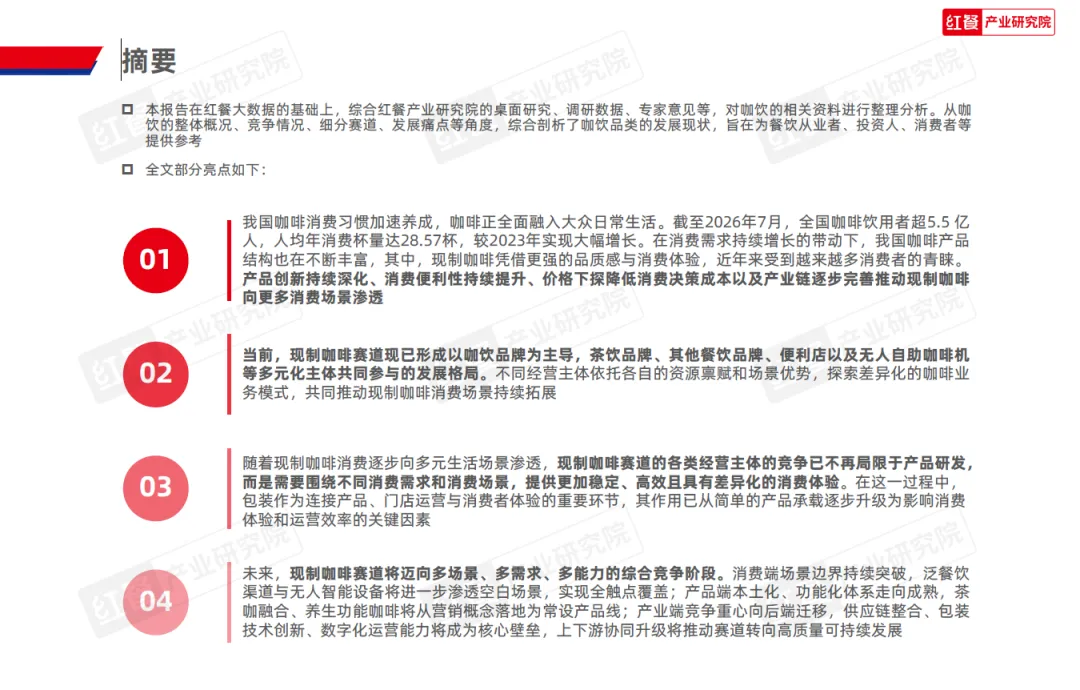
这份《咖饮品类发展报告2026》由红餐产业研究院发布,指出中国咖啡消费习惯已全面养成,现制咖啡正加速融入日常生活,赛道进入多场景、多需求、多能力的综合竞争阶段。
发展概况:消费习惯养成,现制咖啡加速渗透
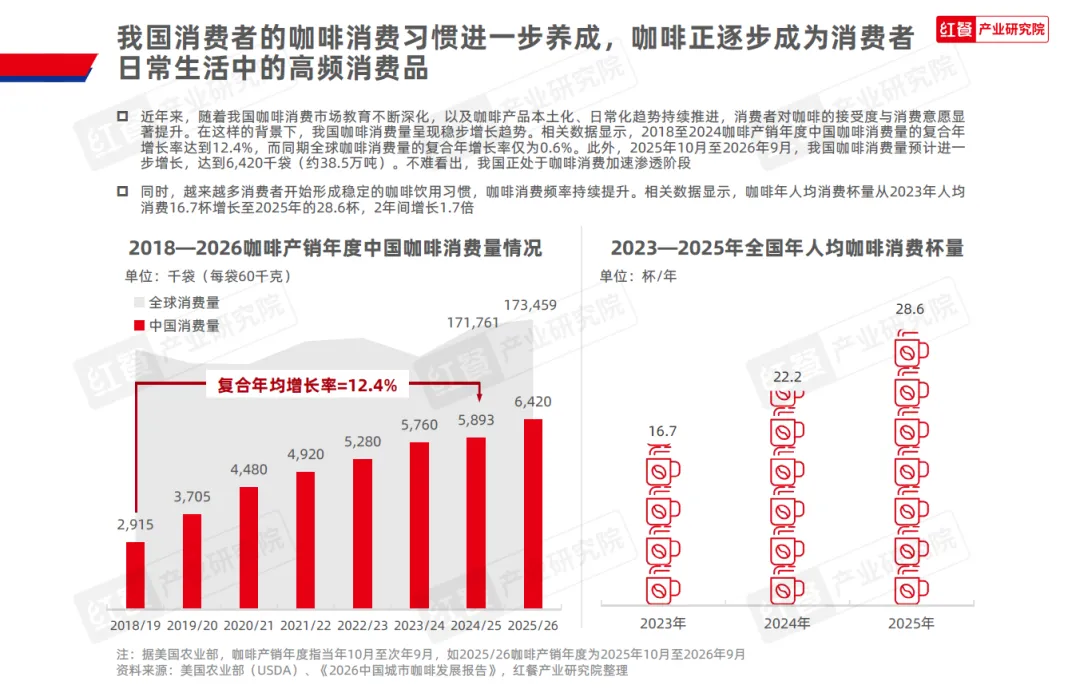
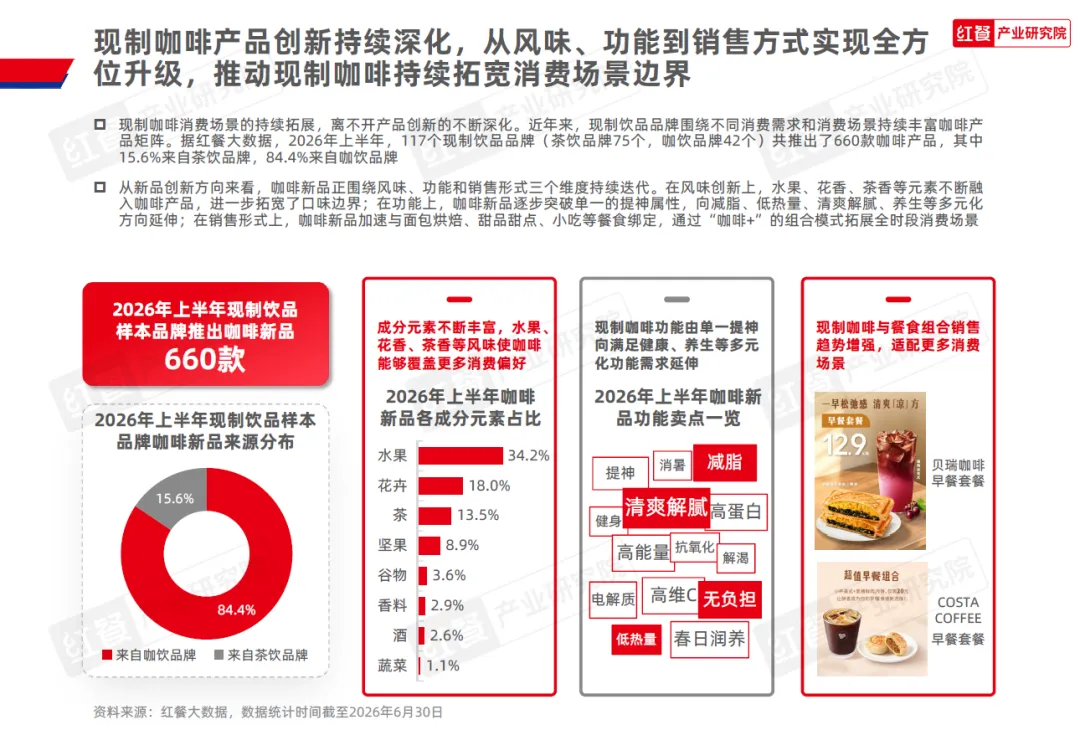
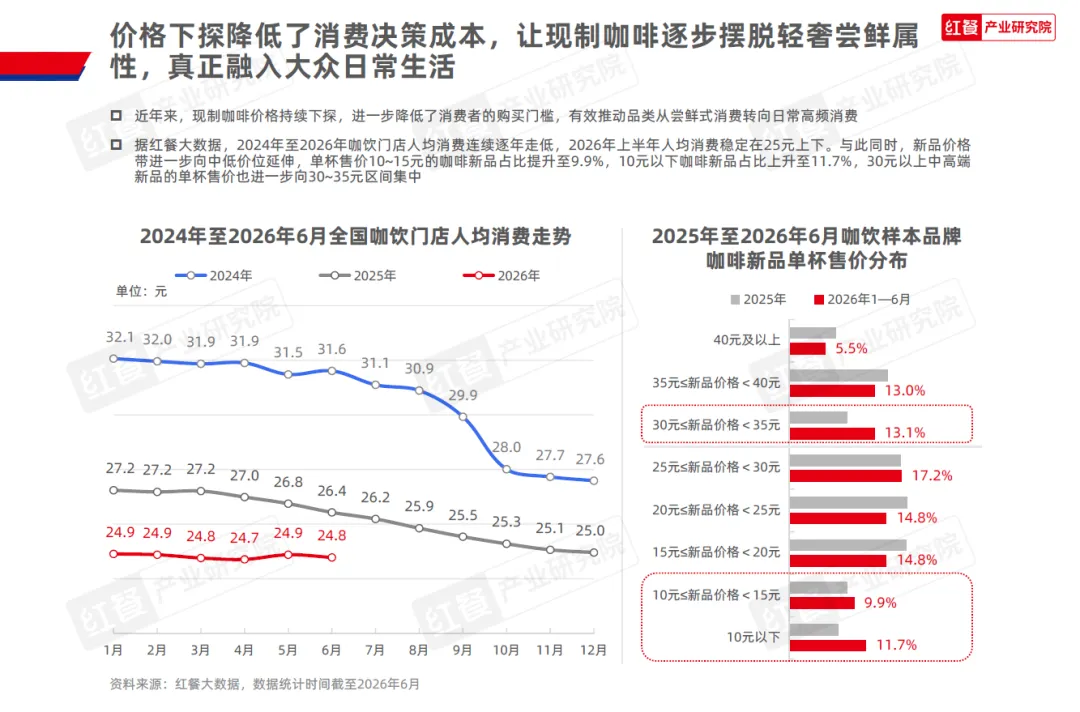
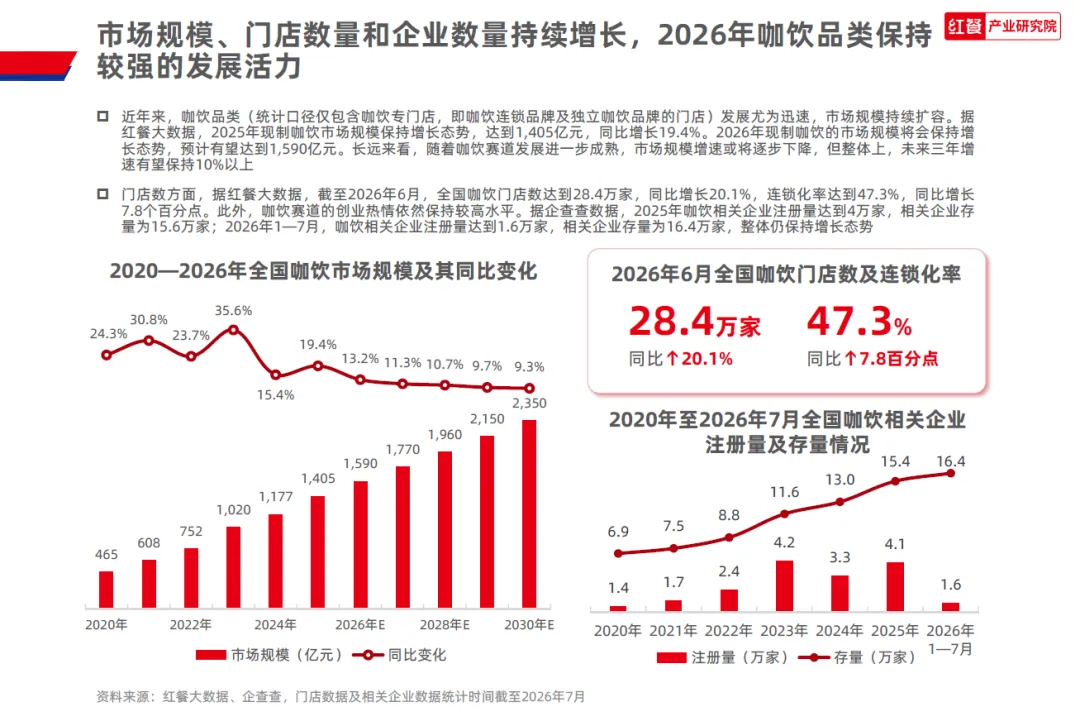
截至2026年7月,全国咖啡饮用者超5.5亿人,人均年消费杯量达28.57杯,较2023年大幅增长。2018—2024年中国咖啡消费量复合年增长率达12.4%,远高于全球0.6%。现制咖啡凭借品质感与体验感受到青睐,消费群体向学生、蓝领及银发人群扩展。产品创新围绕风味、功能、销售形式三维度深化,水果、花香、茶香等元素融入咖啡,功能向减脂、养生等延伸,“咖啡+”组合模式拓展全时段场景。价格持续下探,2026年上半年人均消费稳定在25元上下,10元以下新品占比升至11.7%。外卖、自提、无人设备等渠道完善,门店覆盖全国九成以上城市,三线及以下城市门店同比增长21.6%。
发展特点:多元主体共促,竞争格局成型
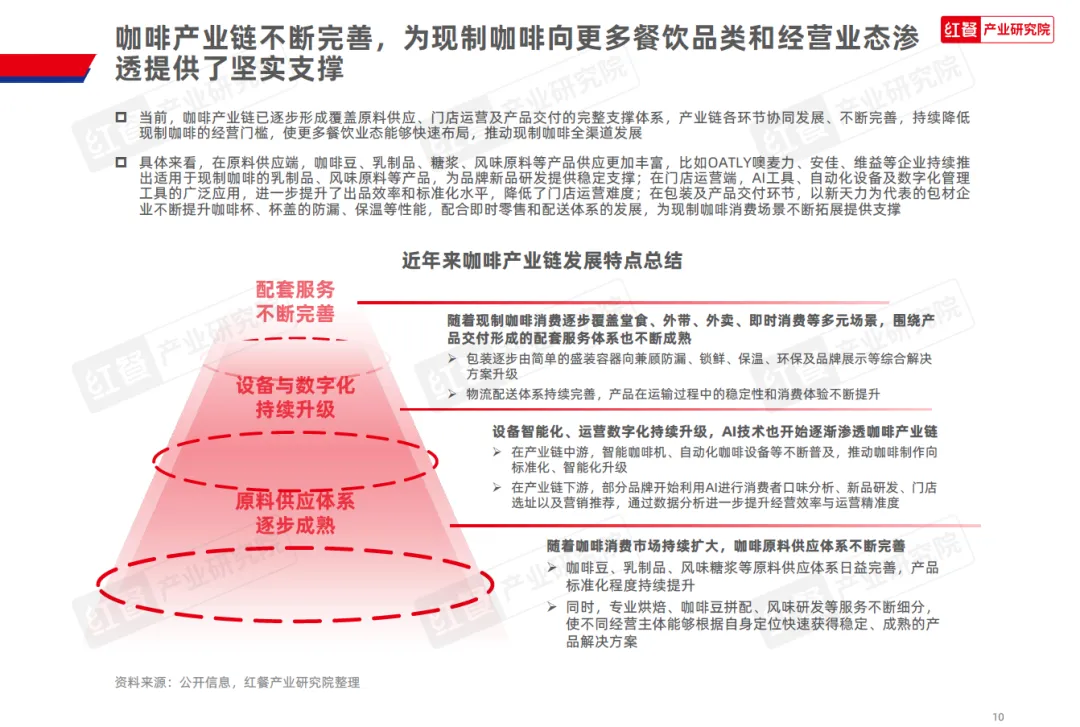
现制咖啡赛道形成咖饮品牌主导,茶饮品牌、其他餐饮品牌、便利店及无人自助咖啡机等多元主体共同参与的格局。2026年全国咖饮门店达28.4万家,同比增长20.1%,连锁化率47.3%。市场规模预计达1,590亿元。瑞幸、库迪门店数分别达3.6万和1.5万家;幸运咖、挪瓦咖啡等中腰部品牌加速扩张。茶饮品牌中69%已布局现制咖啡,形成产品延伸、业务分化、独立品牌共营和自营四种模式。便利店咖啡回归轻资产场景补充,无人自助咖啡机推动“点位触达消费者”。西式快餐与面包烘焙形成较成熟模式。包装从产品容器升级为影响消费体验和运营效率的关键环节,新天力等企业推出场景化防漏杯解决方案。
未来趋势:多场景、多需求、多能力竞争
未来,现制咖啡将向全渠道、多触点演进,泛餐饮渠道与无人设备进一步渗透空白场景;产品向本土化、功能化、细分化发展,茶咖融合、养生咖啡从营销概念落地为常设产品线;竞争重心转向供应链、包装、设备及数字化等后端能力。品牌需从消费端、产品端、产业端同步提升经营能力,构建长期竞争优势。
报告还发布了2026年度咖饮十大品牌,瑞幸、星巴克、库迪位列前三。
02
引用内容(部分)
完整PDF报告已上传知识星球,扫描下方图片二维码进入查阅下载