附下载丨海外 ESG 发展现状研究
- 2026-09-24 14:22:06
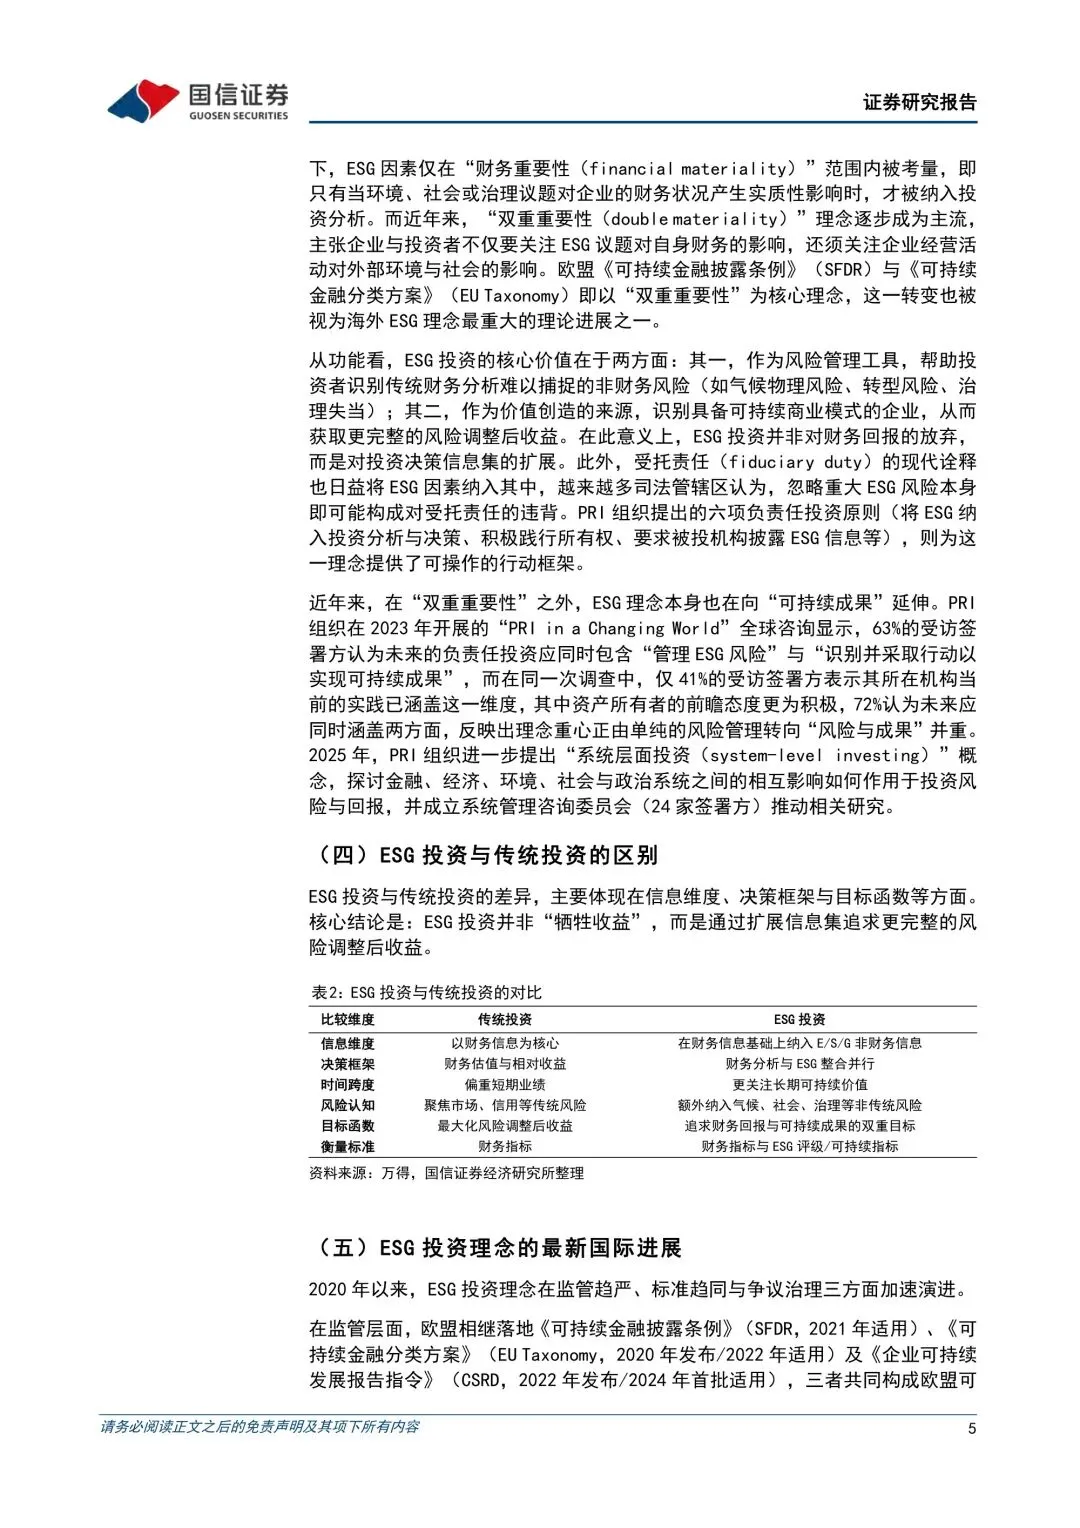
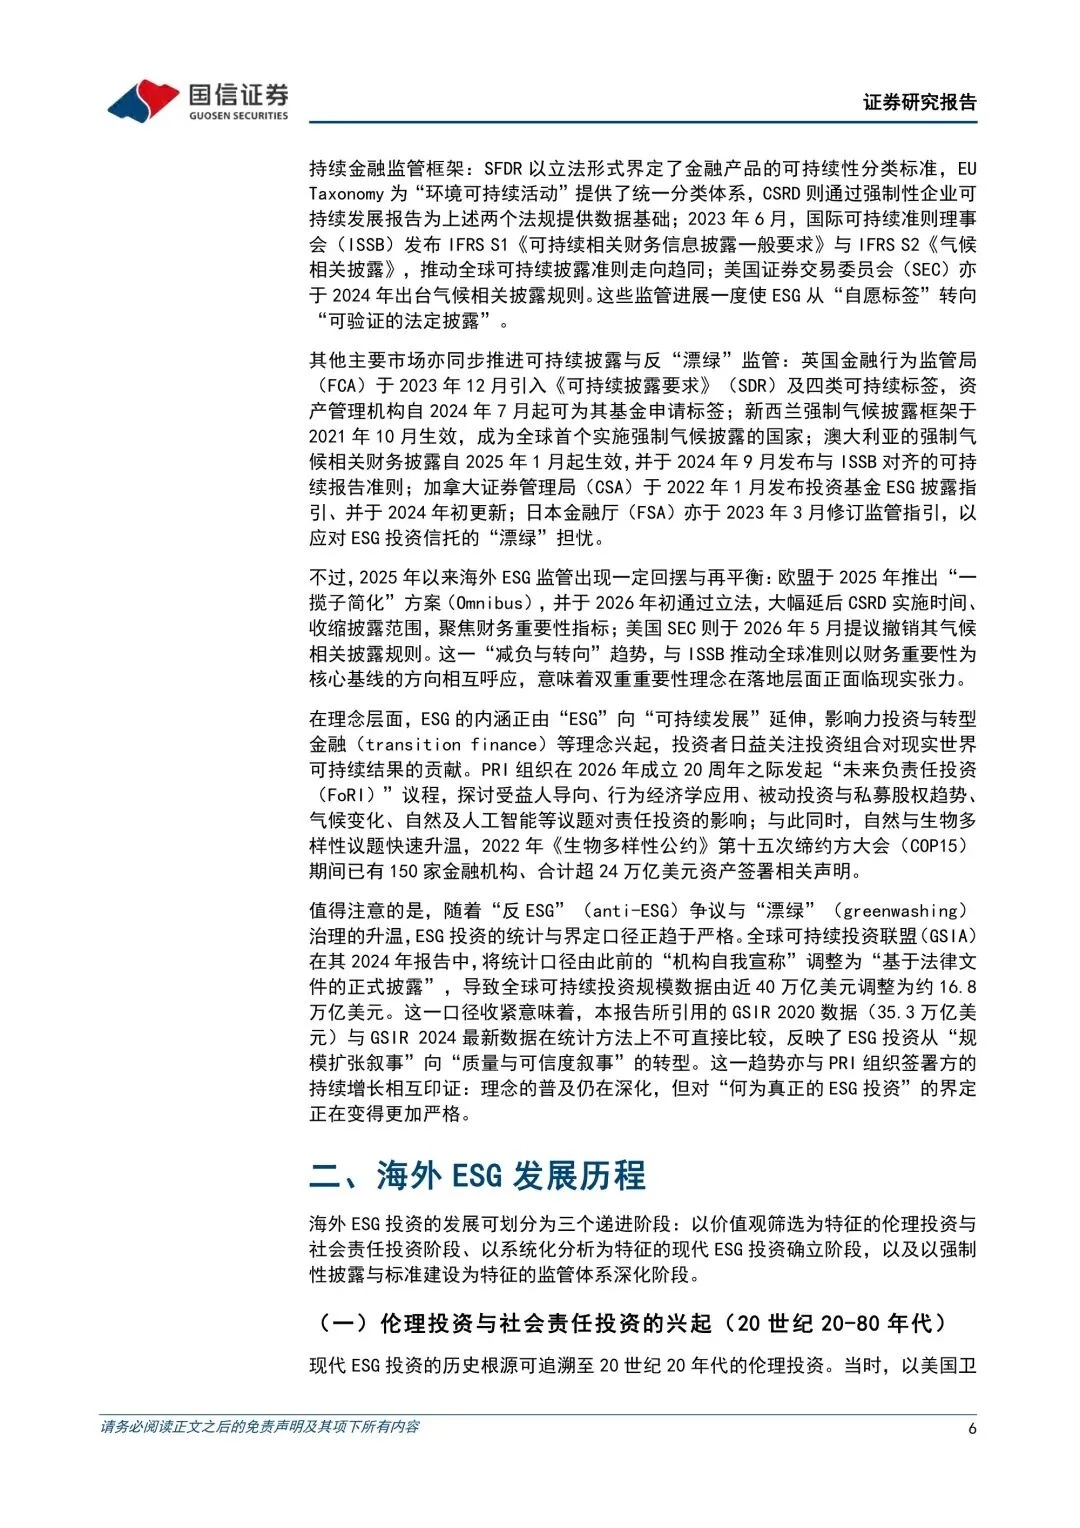
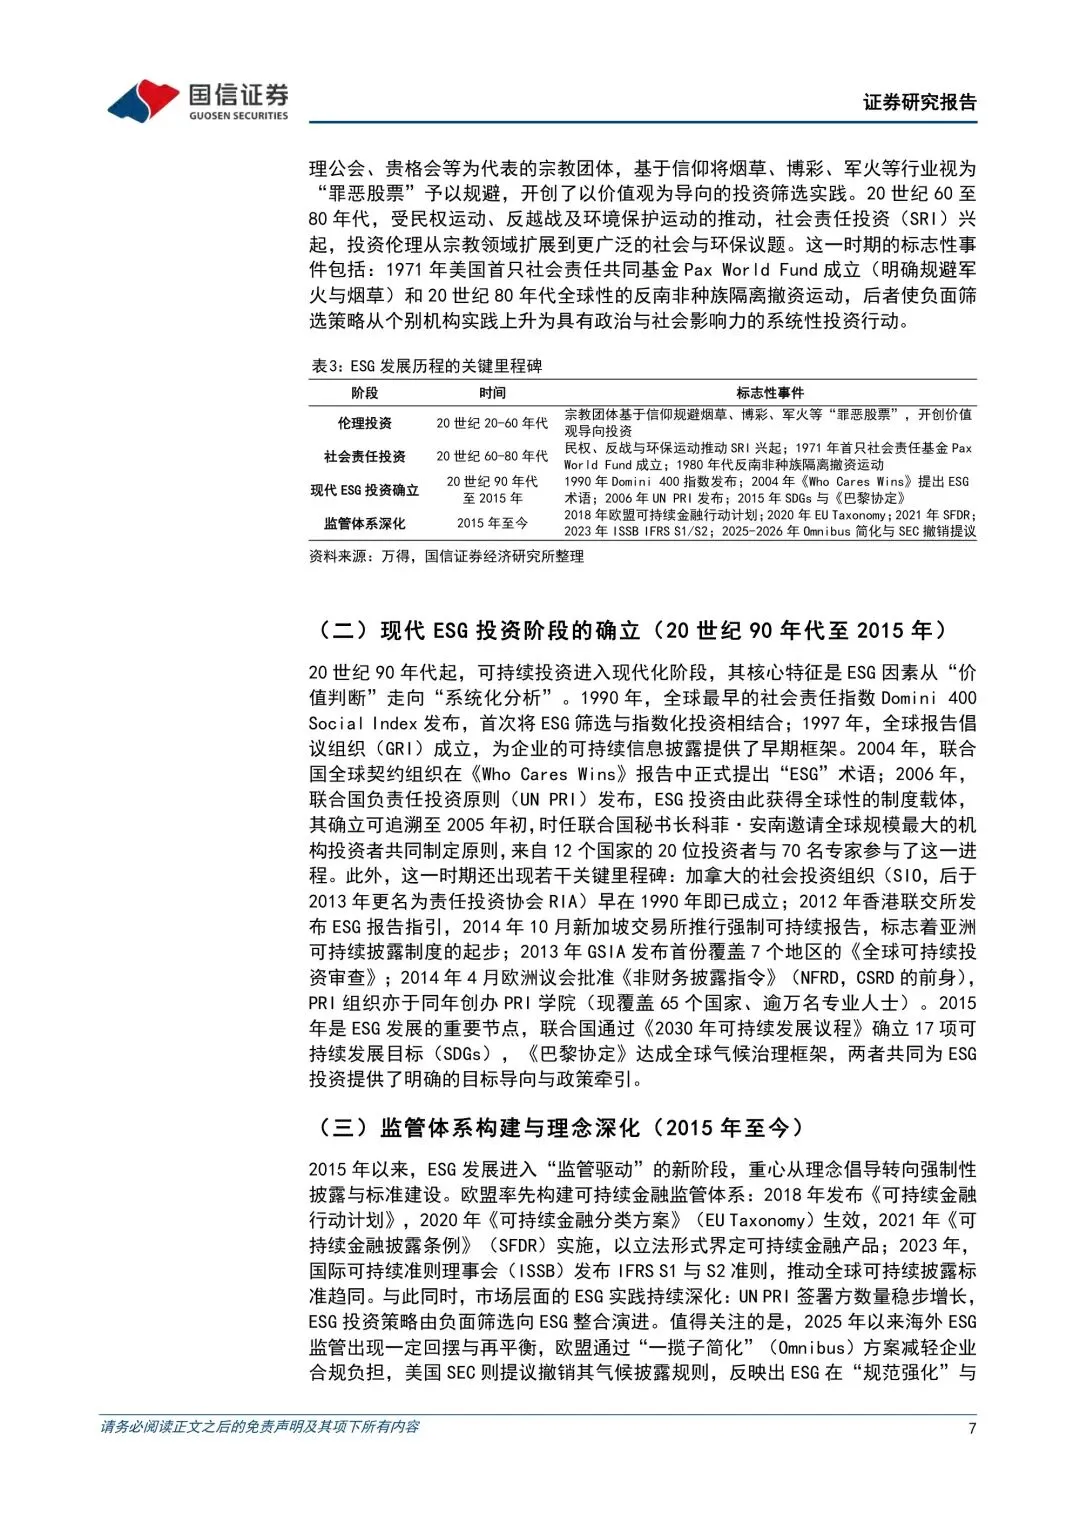
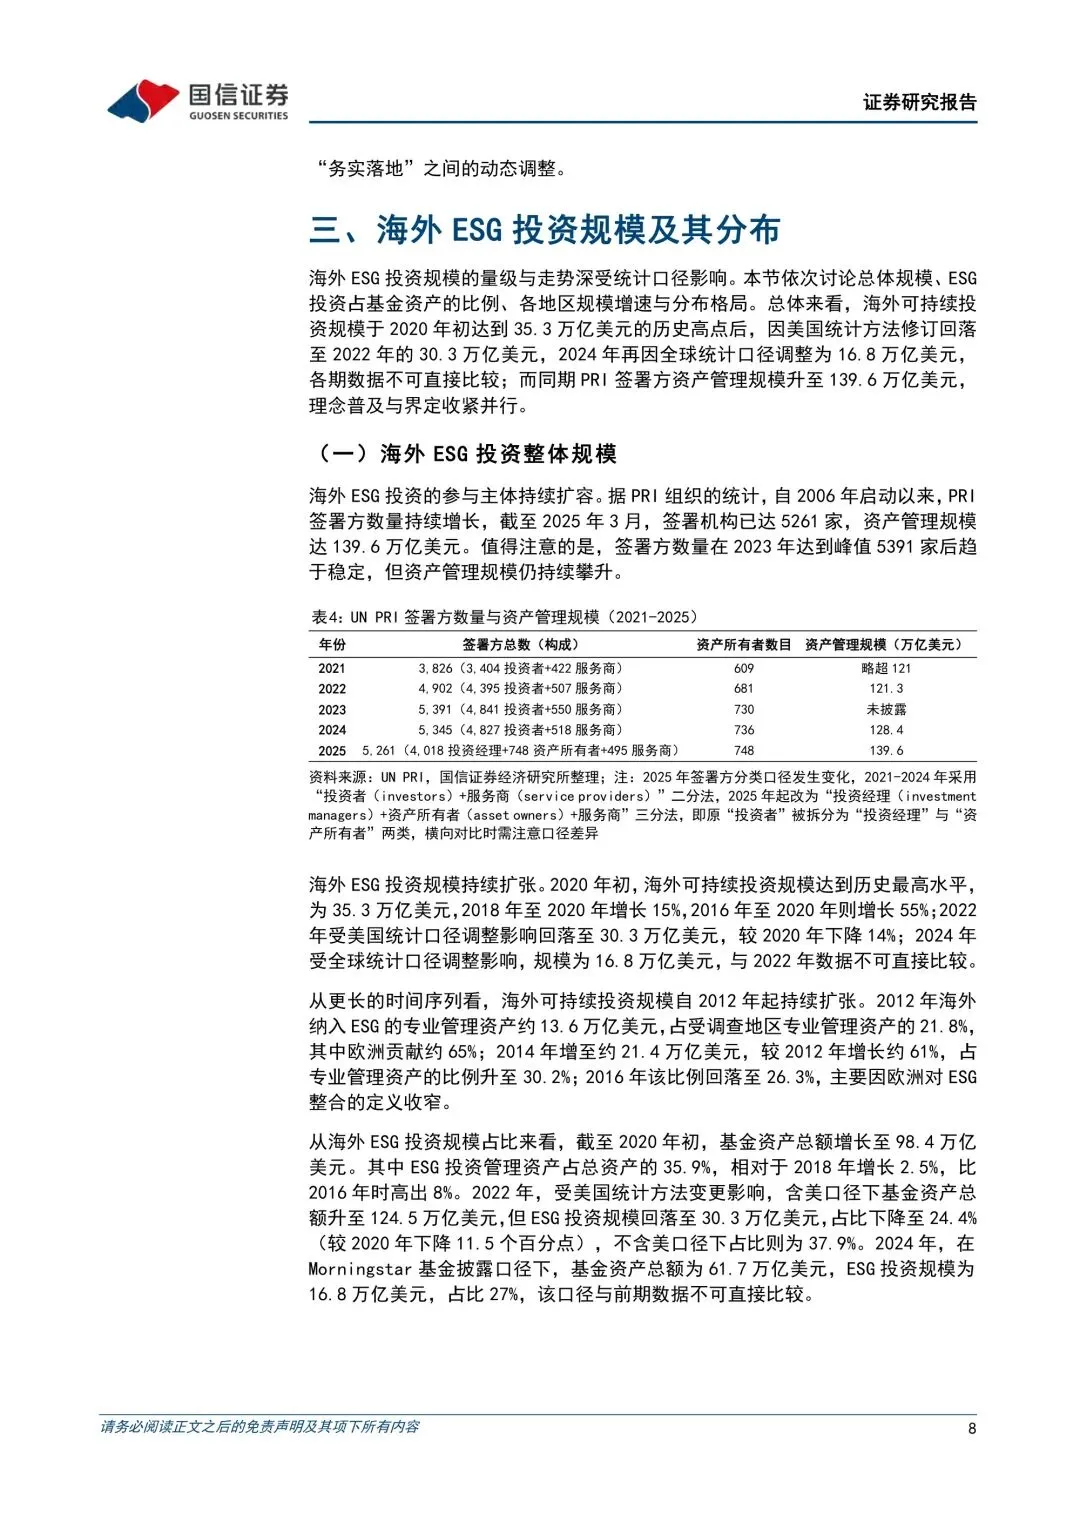
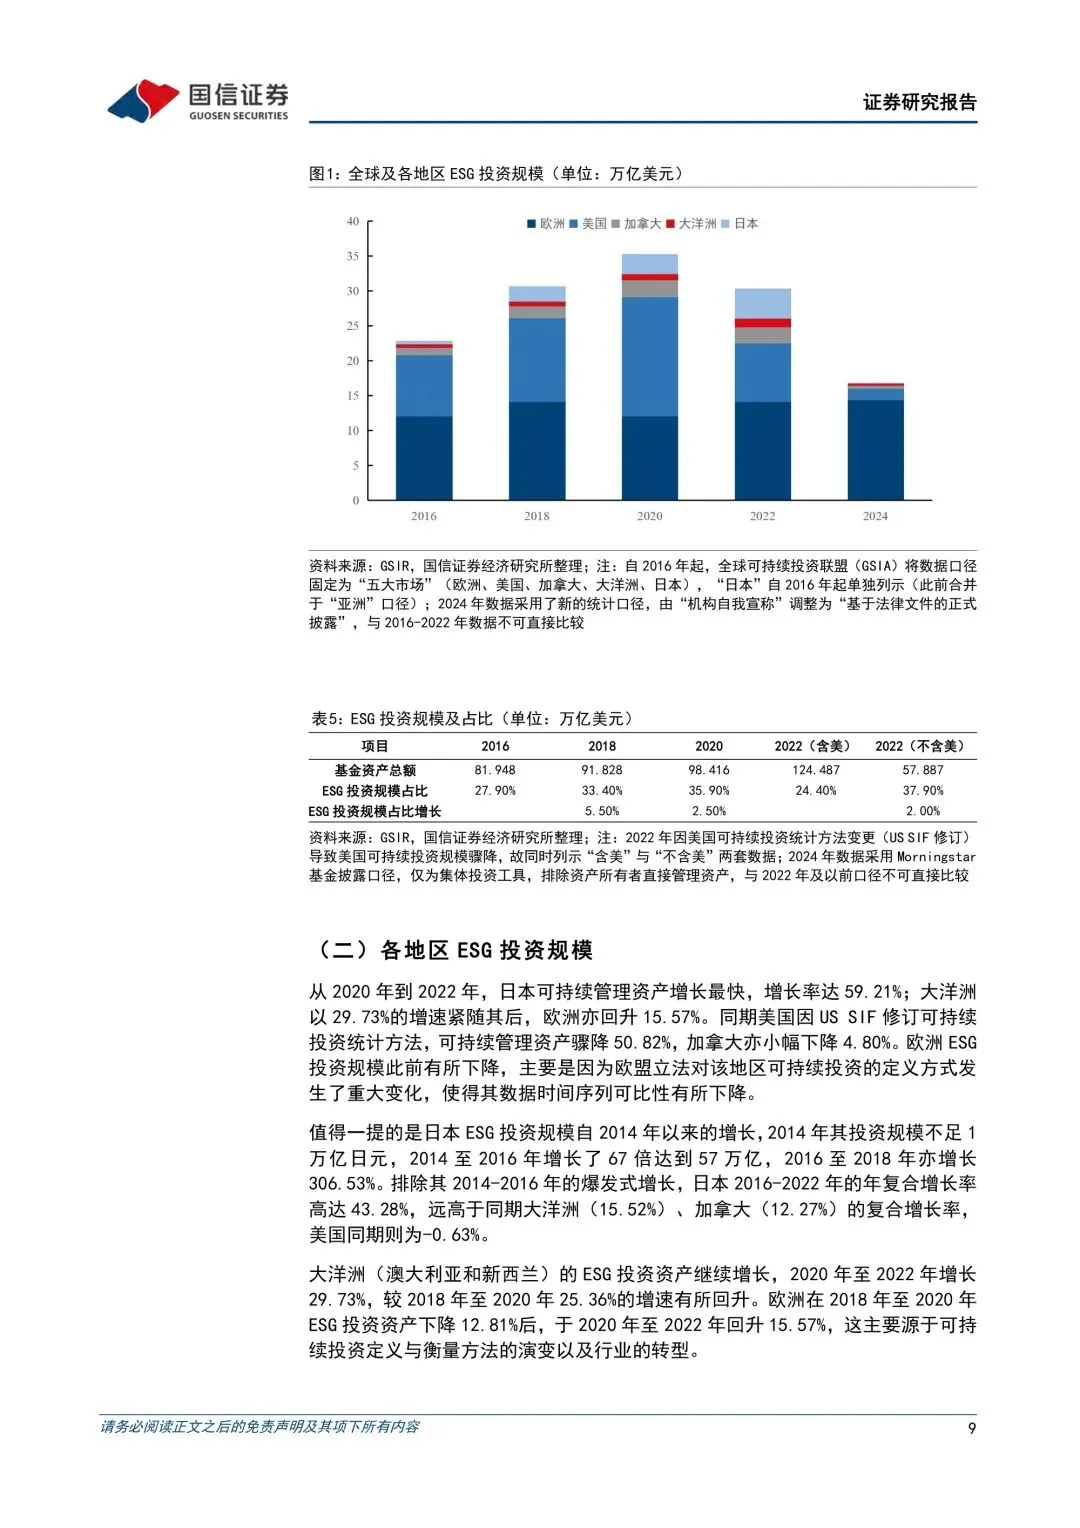
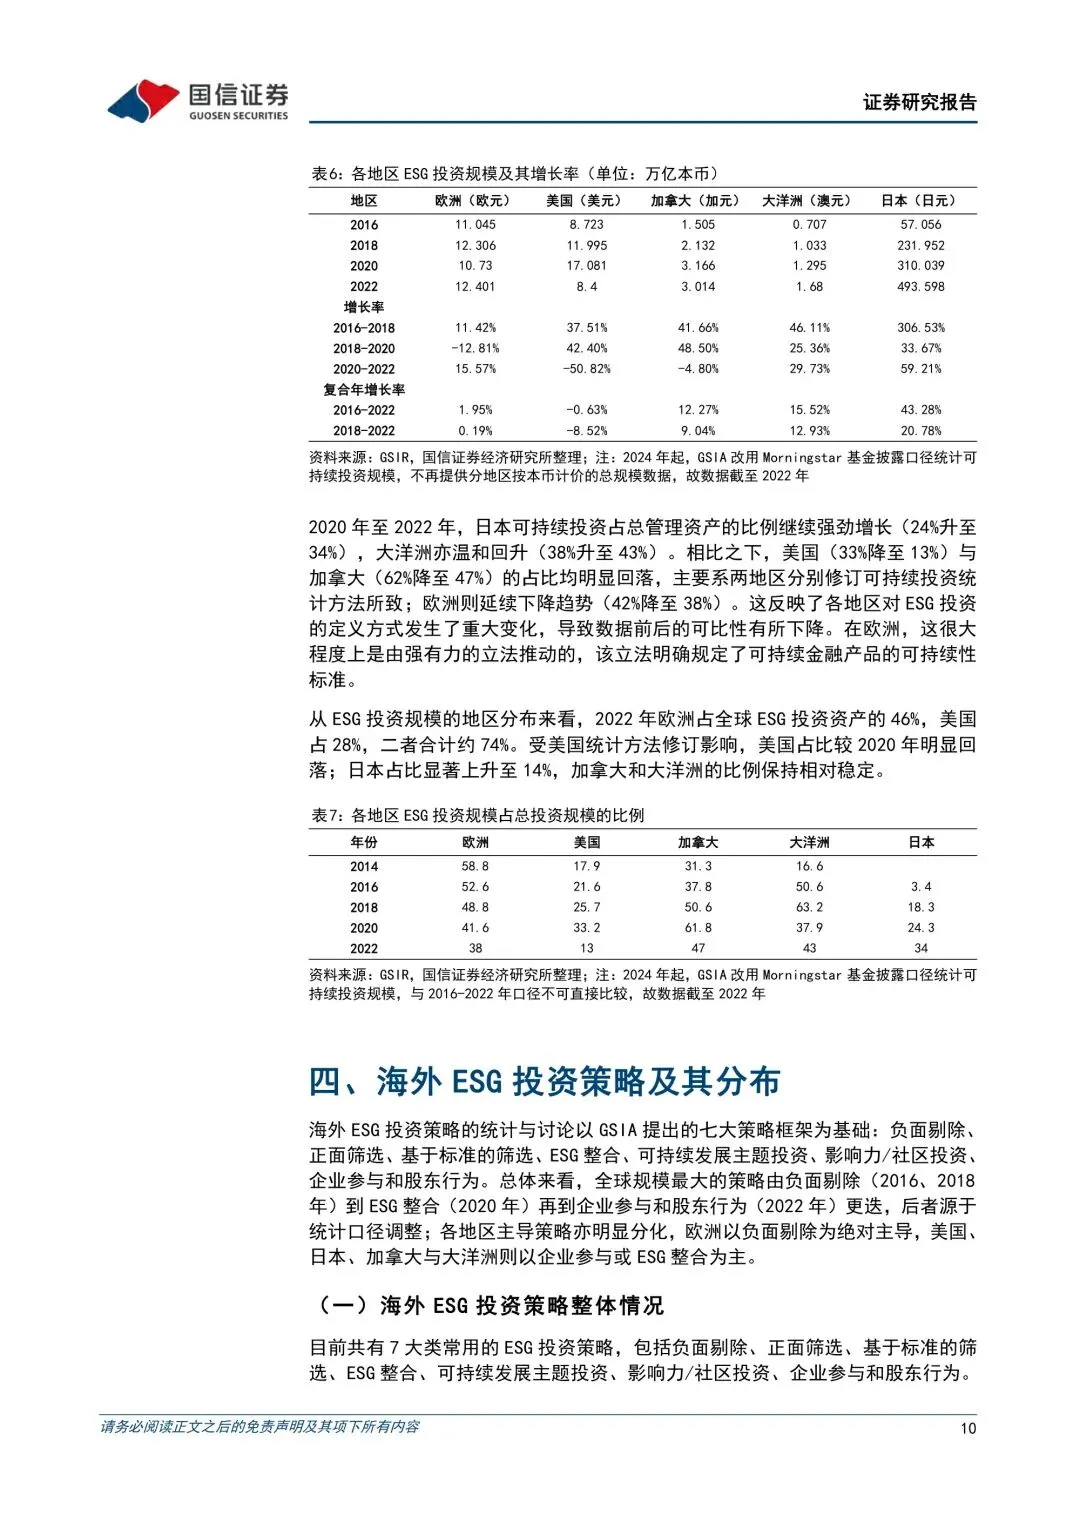
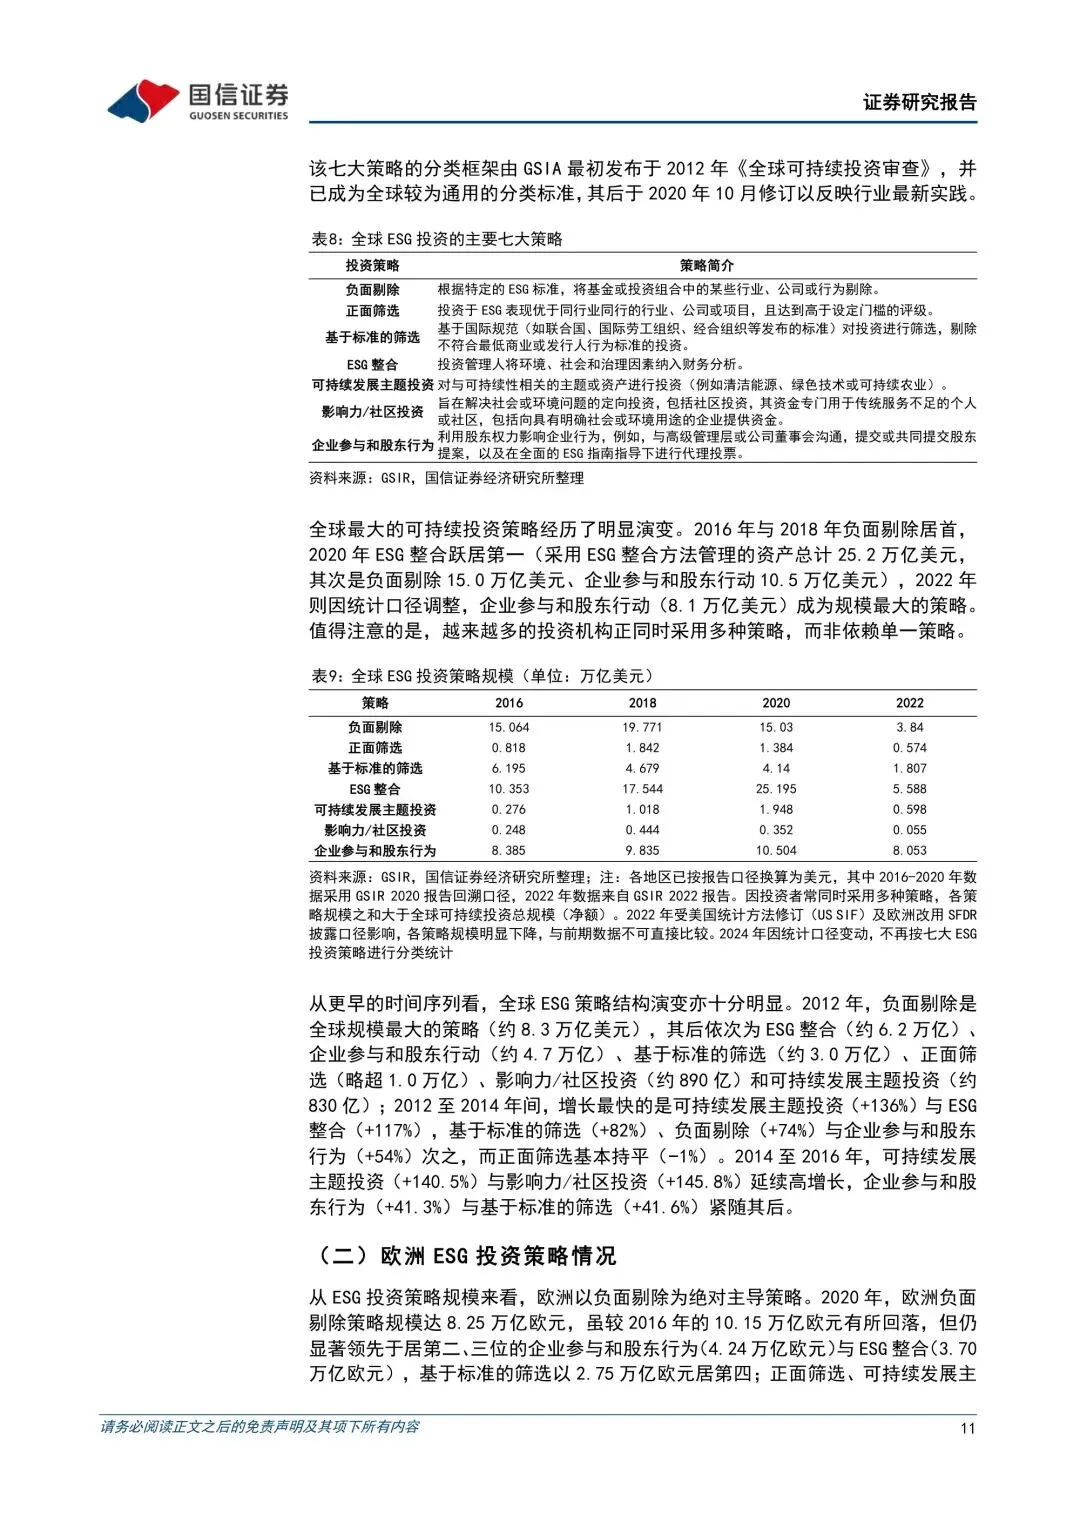
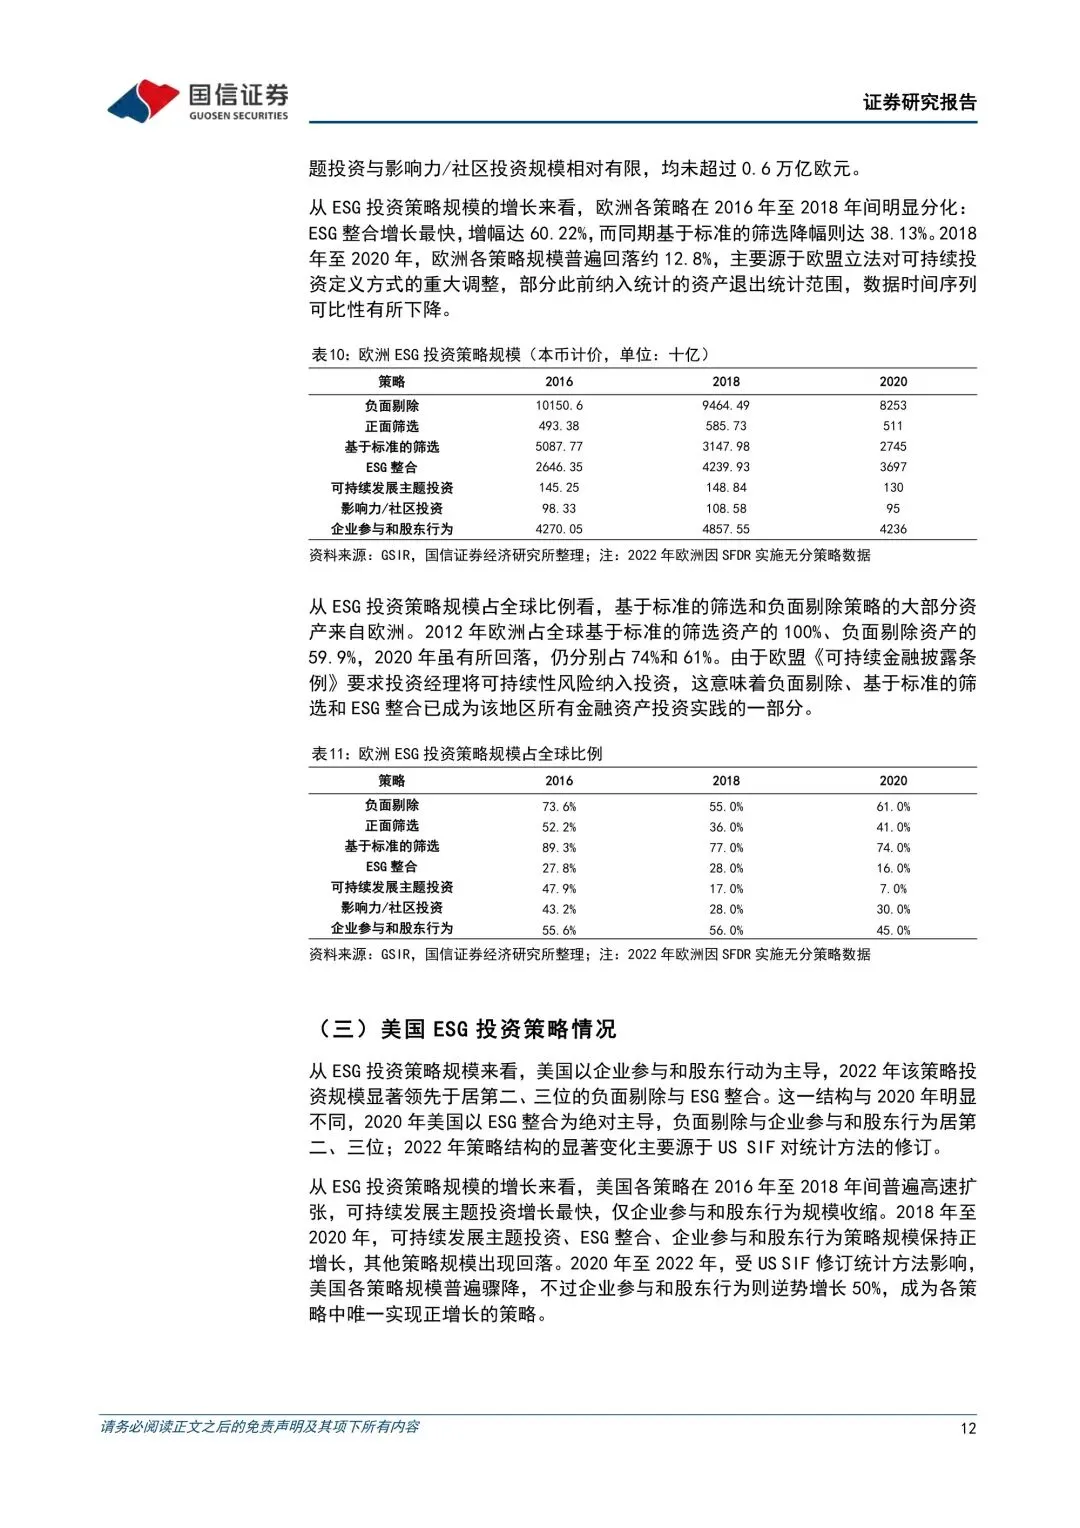
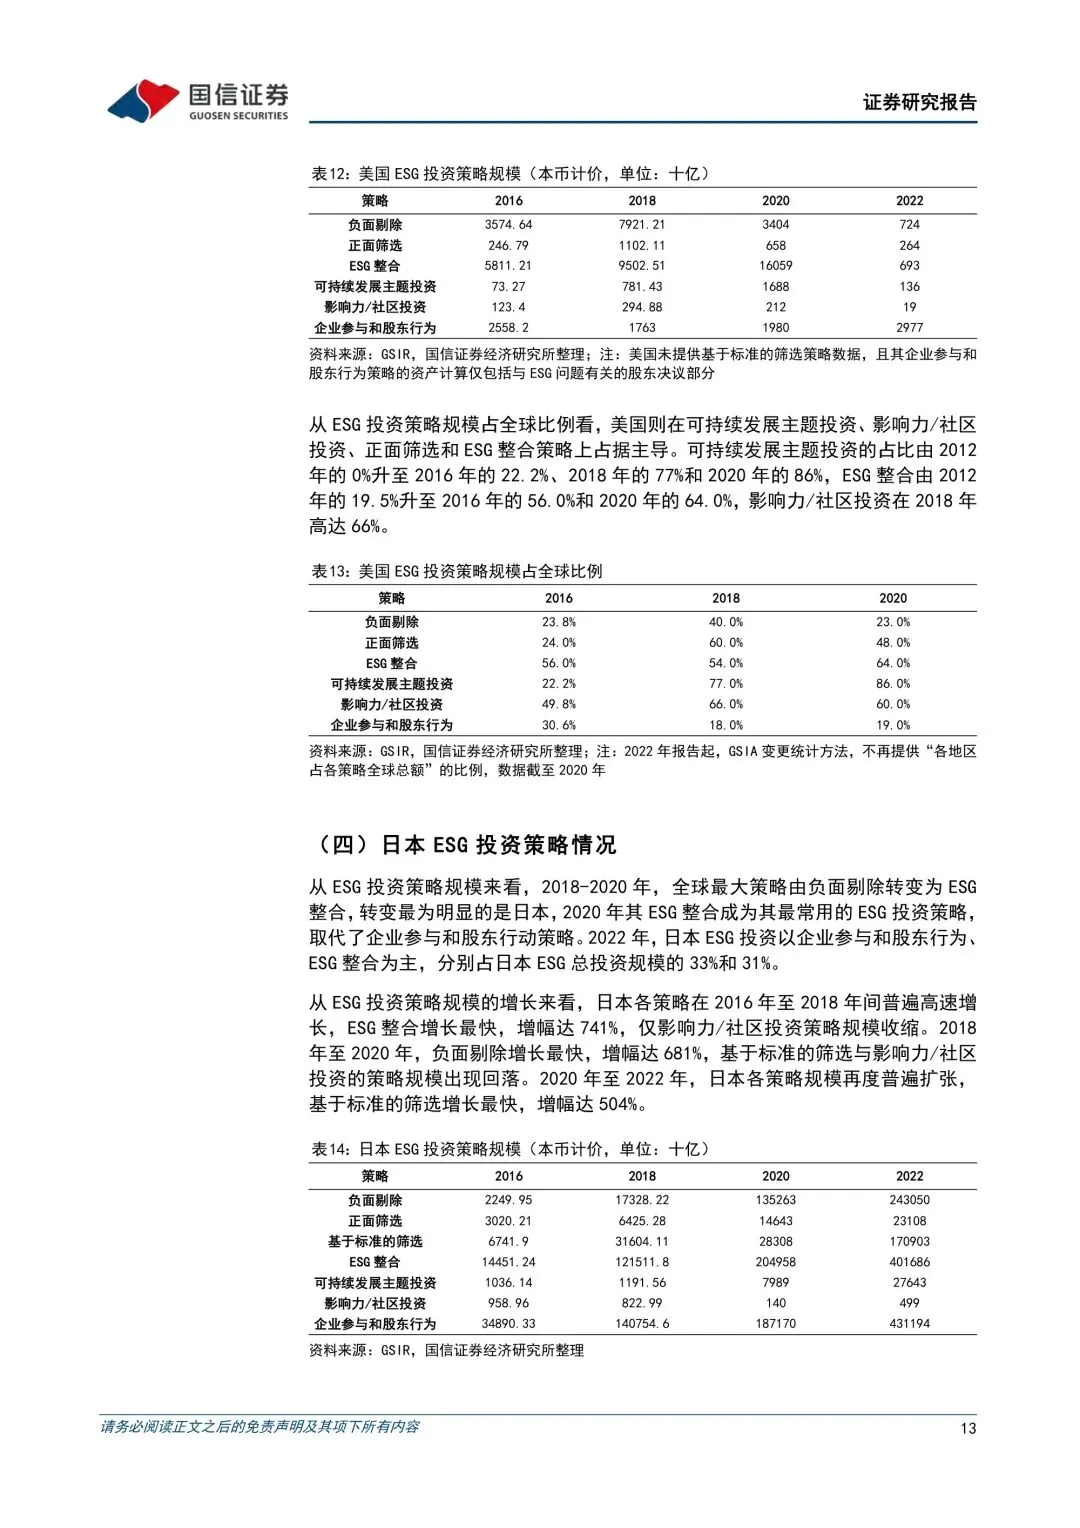
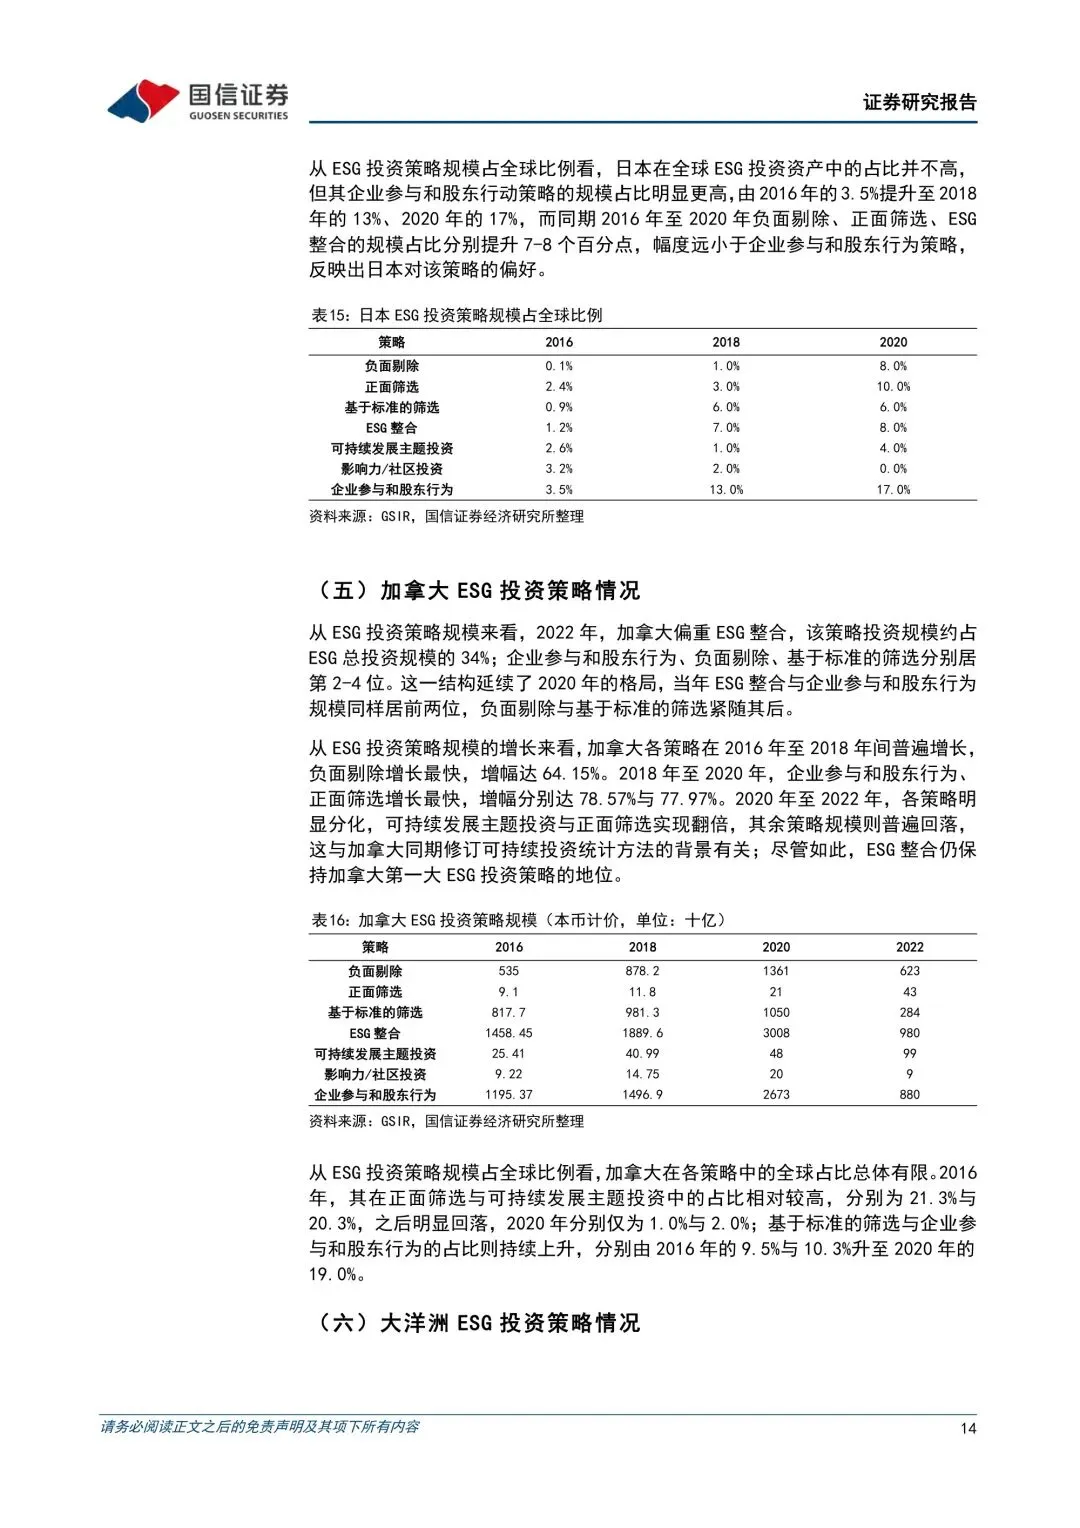
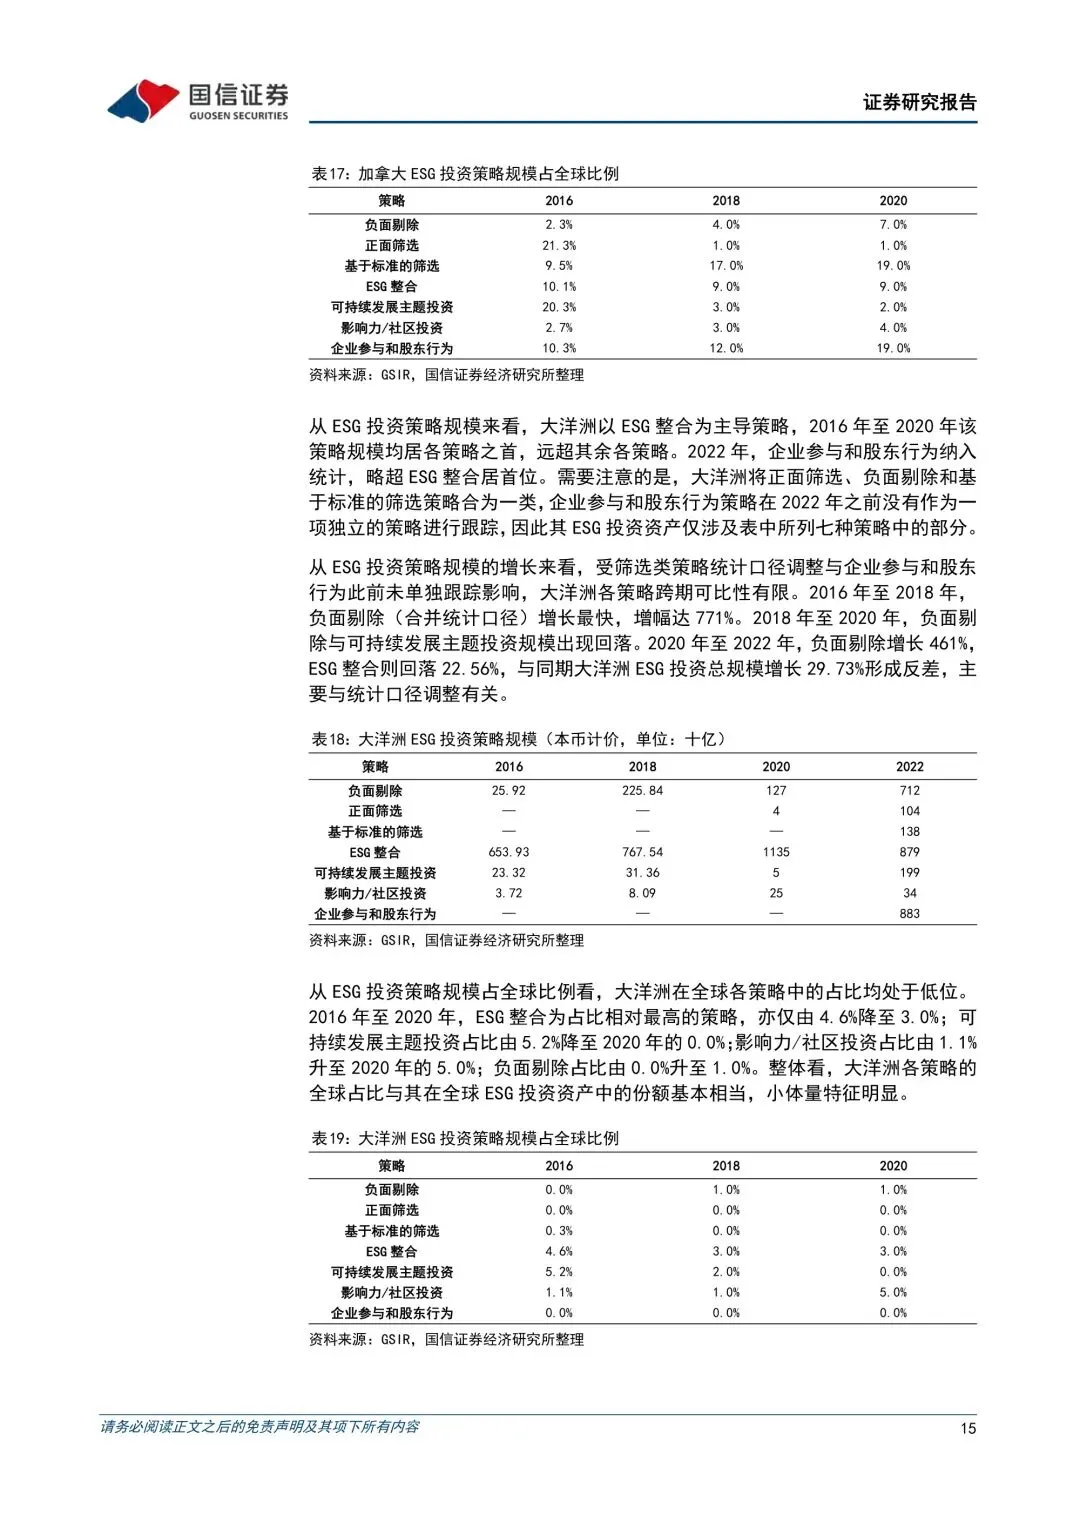
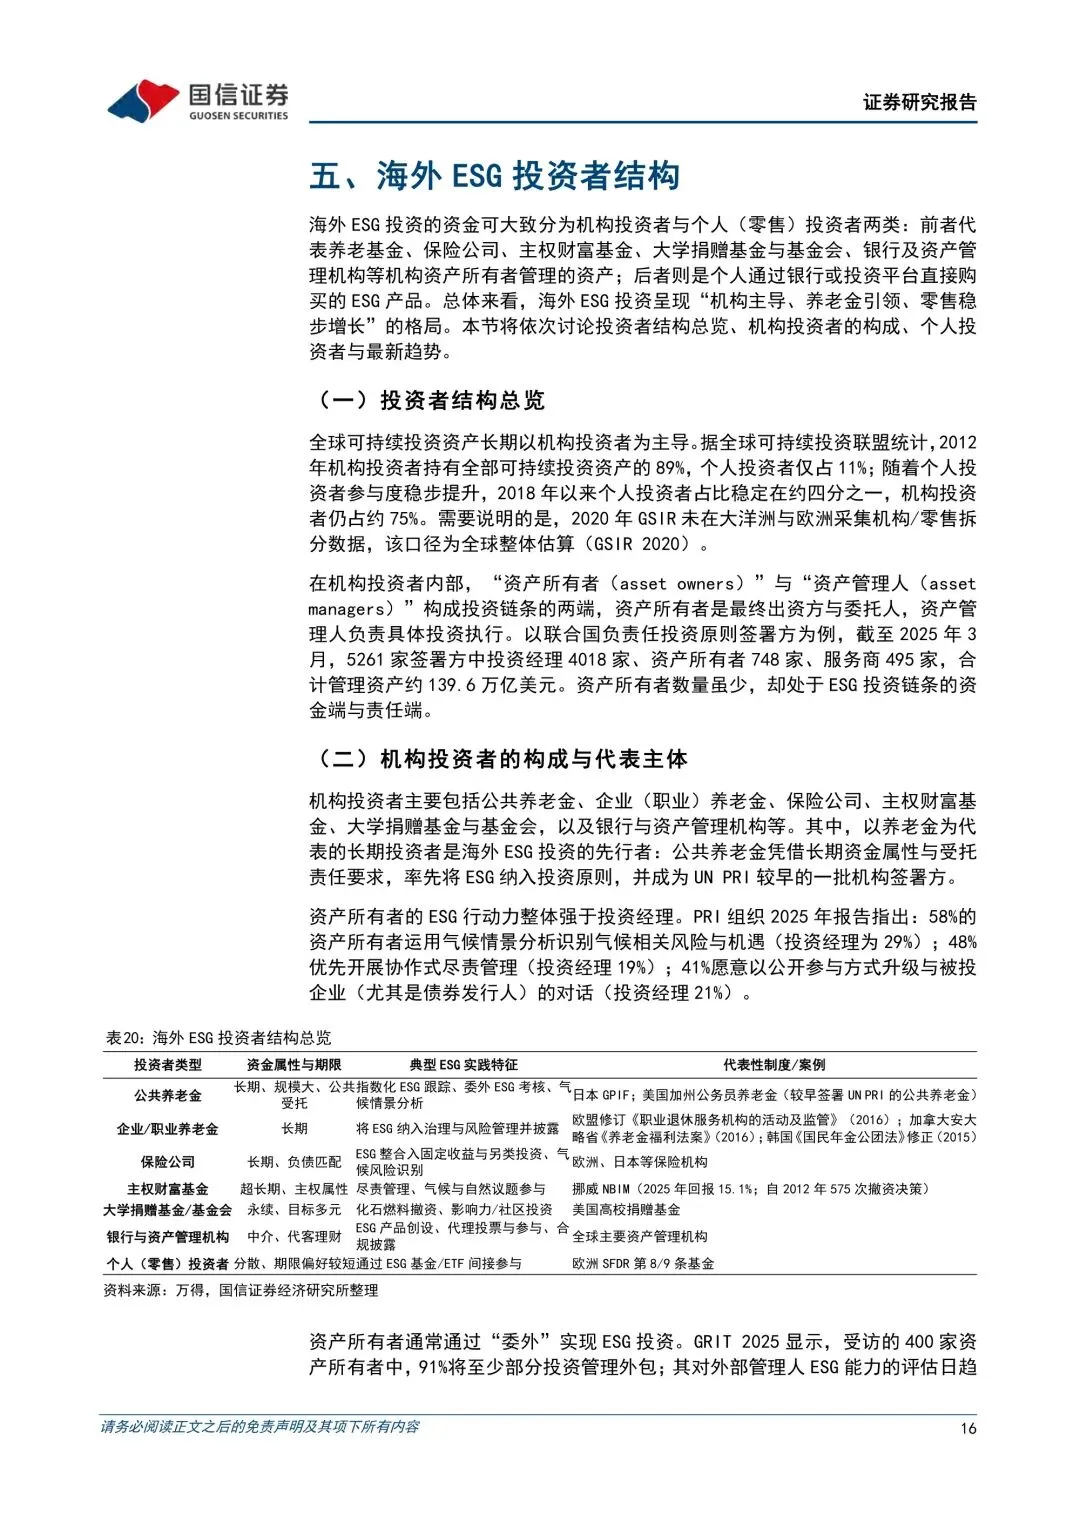
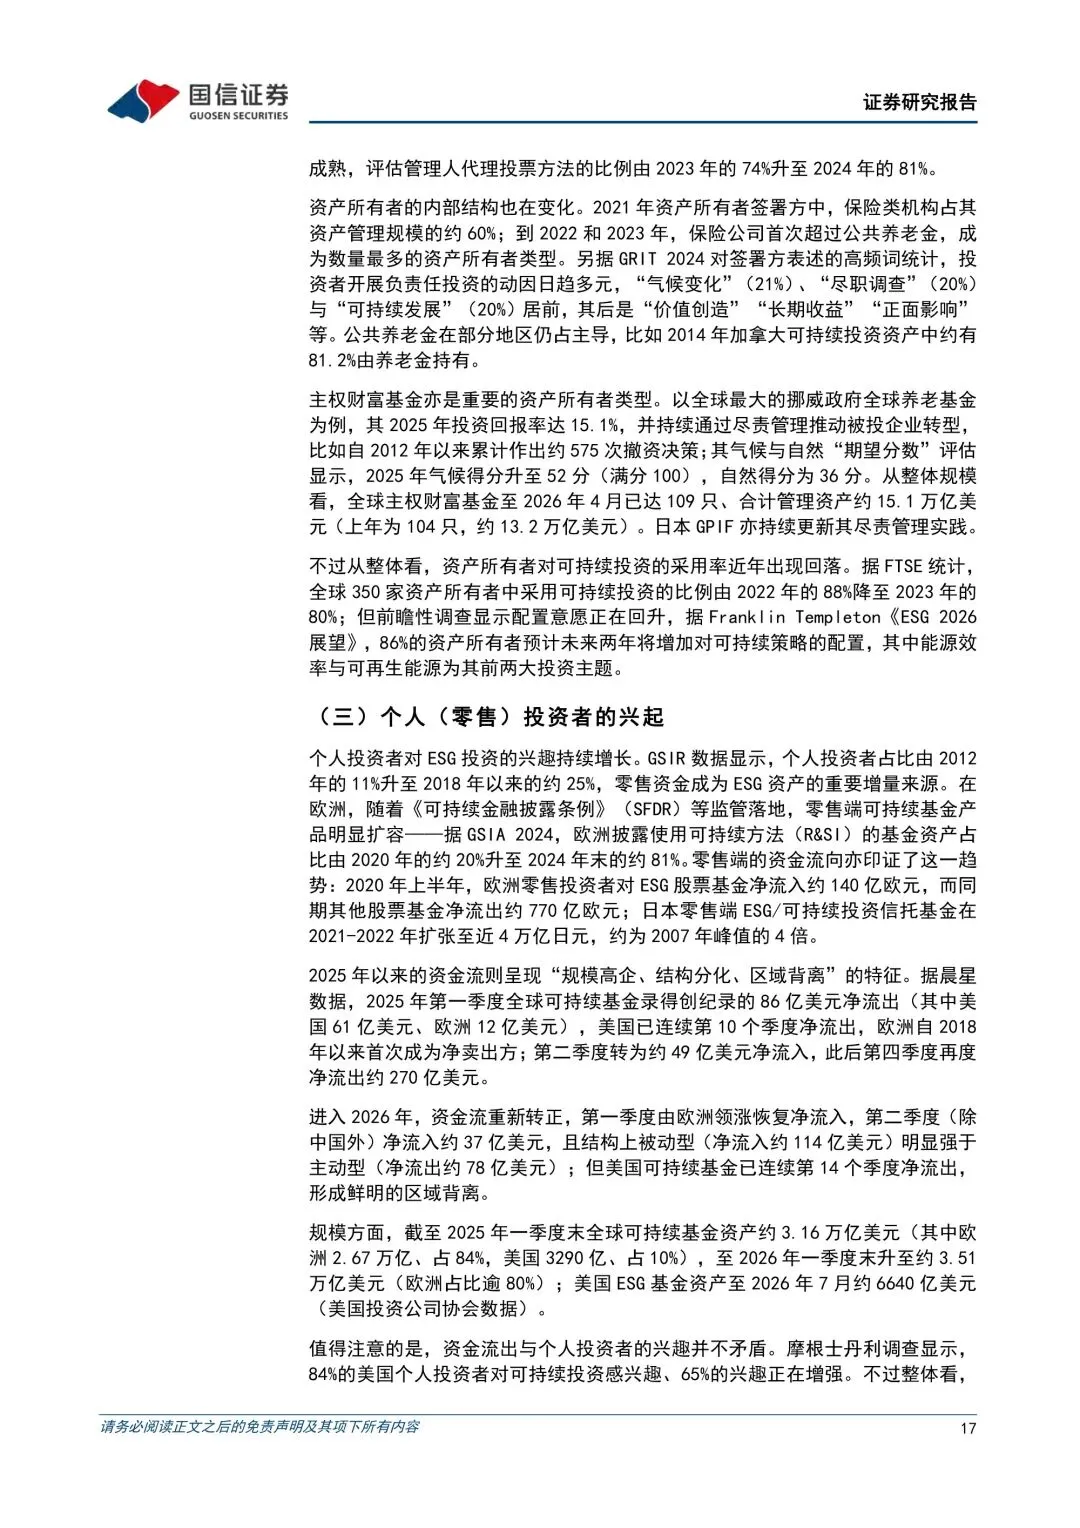
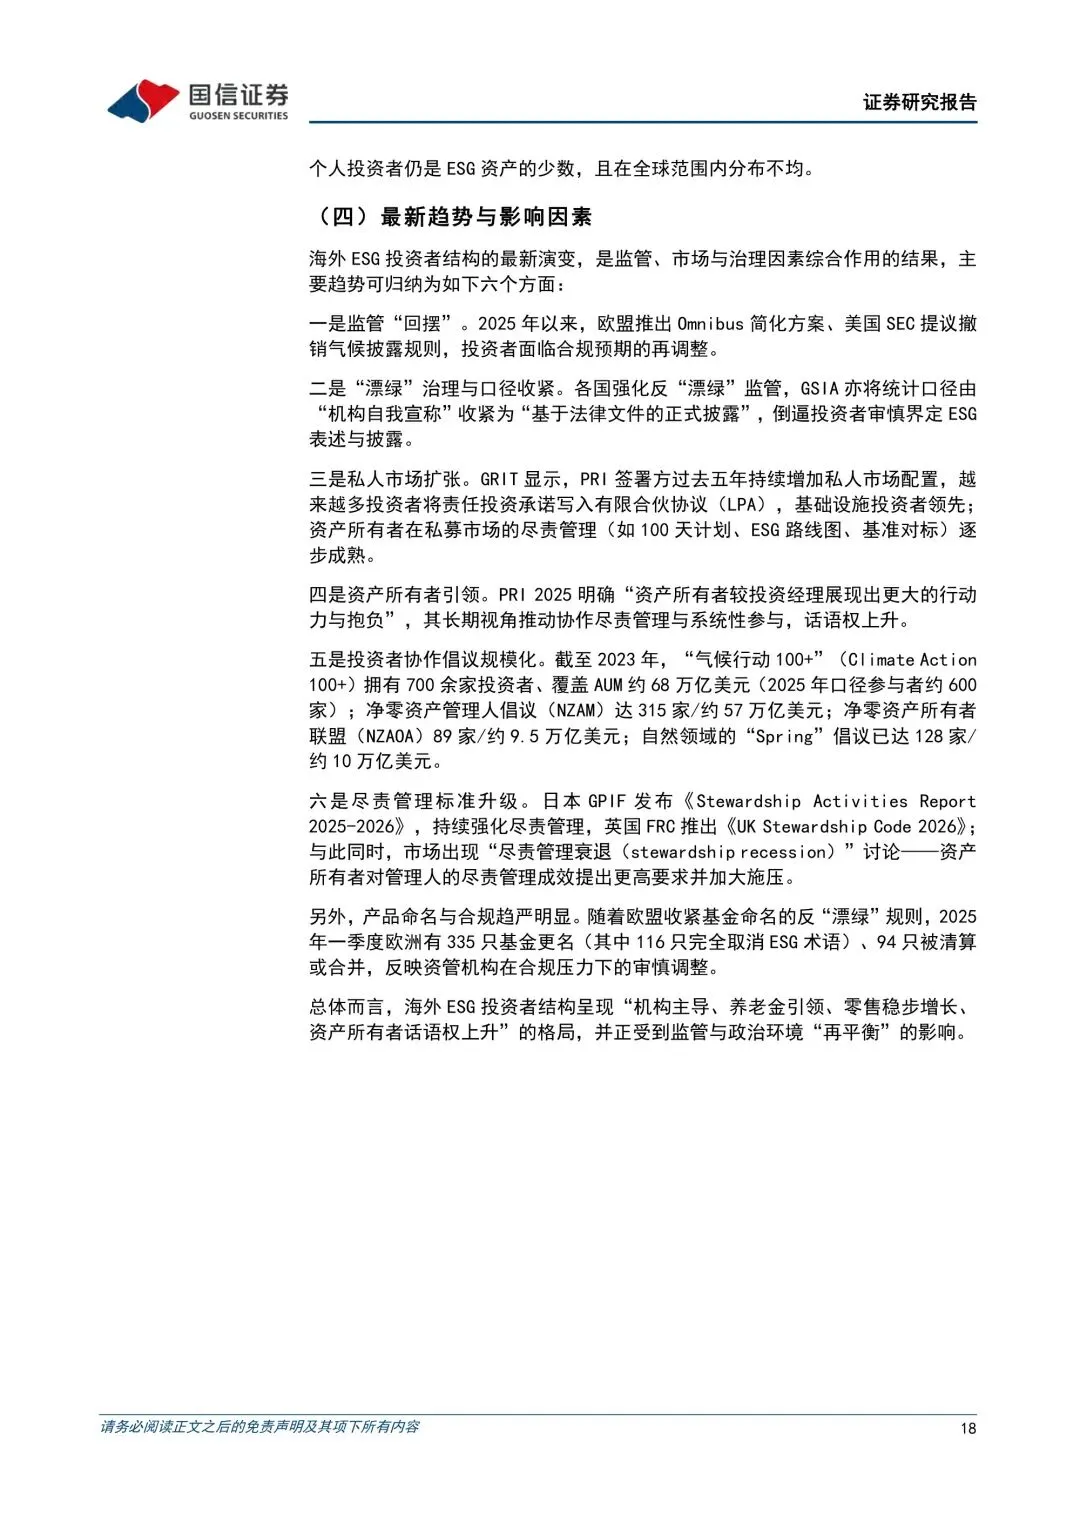
附下载丨海外 ESG 发展现状研究PS:公众号后台回复“260924”下载原文 核心观点: 海外 ESG 投资正由“规模扩张叙事”转向“质量与可信度叙事”。一方面, 联合国负责任投资原则(UN PRI)签署方资产管理规模持续攀升至 139.6 万 亿美元,理念普及不断深化;另一方面,全球可持续投资联盟(GSIA)将统 计口径由“机构自我宣称”收紧为“基于法律文件的正式披露”,可持续投 资的统计界定趋于严格。2025 年以来,欧盟“一揽子简化”方案与美国 SEC 提议撤销气候披露规则,标志着海外 ESG 监管进入回摆与再平衡期。 ESG 投资理念历经“伦理投资—社会责任投资—ESG 投资”演进,本质是分 析方法的扩展。2004 年《Who Cares Wins》报告正式提出 ESG 术语,2006 年 UN PRI 发布使其走向制度化;ESG 投资并非独立的资产类别,亦非对财务 回报的放弃。理论重心正由“财务重要性”转向“双重重要性”,理念进一 步向“可持续成果”与“系统层面投资”延伸。 海外 ESG 发展历程呈三阶段递进,当前进入监管回摆期。20 世纪 20-80 年代为以价值观筛选为特征的伦理投资与社会责任投资阶段,20 世纪 90 年代至 2015 年为以系统化分析为特征的现代 ESG 投资确立阶段,2015 年以来为以 强制性披露与标准建设为特征的监管体系深化阶段;2025 年以来出现回摆与 再平衡,ESG 在“规范强化”与“务实落地”之间动态调整。 海外ESG投资规模于2020年初达到35.3万亿美元的历史高点,后因美国统 计方法修订回落至 2022 年的 30.3 万亿美元,2024 年再因全球统计口径调整 为 16.8 万亿美元。地区分布上,2022 年,欧洲与美国合计约占全球 ESG 投 资资产的 74%,日本为增长最快的地区(2020-2022 年增长 59.21%),加拿 大与大洋洲占比分别为 8%和 4%。 海外 ESG 主导策略两度更迭,地区结构明显分化。在 GSIA 七大策略框架下, 全球规模最大的策略由负面剔除(2016、2018 年)到 ESG 整合(2020 年) 再到企业参与和股东行为(2022 年)更迭,后者源于统计口径调整。欧洲以 负面剔除为绝对主导,美国、日本、加拿大与大洋洲则以企业参与或 ESG 整 合为主。2024 年起 GSIA 不再按七大策略分类统计。 海外 ESG 投资由机构主导、养老金引领,资产所有者话语权上升。机构投资 者长期持有约 75%的可持续投资资产,个人投资者占比自 2018 年以来稳定在 约四分之一。从机构投资者的构成看,以养老金为代表的长期投资者是海外 ESG 投资的先行者,资产所有者的 ESG 行动力整体强于投资经理,正通过委 外考核与协作式尽责管理推动市场实践。从个人投资者看,零售资金成为 ESG 资产的重要增量来源,但 2025 年以来资金流呈“规模高企、结构分化、区 域背离”特征。从最新趋势看,投资者结构正受监管与政治环境“再平衡” 的影响。 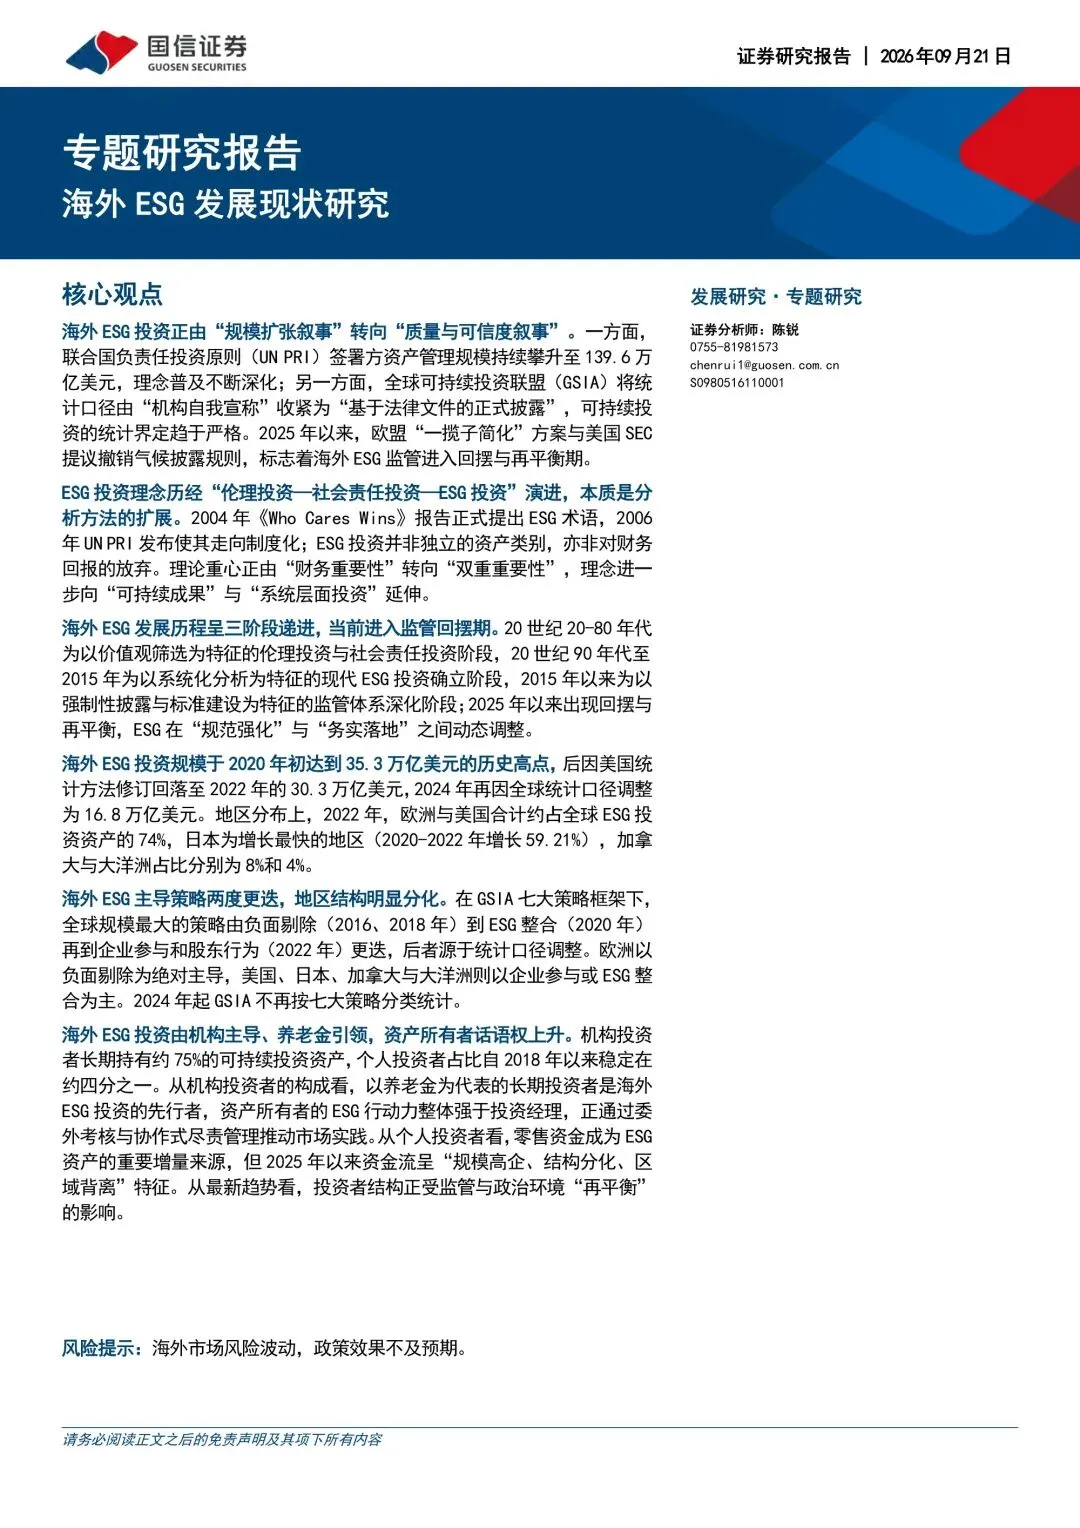

戳“阅读原文”免费加入双碳交流社群
本资料已同步至双碳高端交流群,
欢迎加入,感谢您的支持!
(来源:国信证券)
免责声明:所载内容、图片来源互联网,微信公众号等公开渠道,我们对文中观点保持中立,仅供参考、交流之目的。转载的稿件版权归原作者和机构所有,如有侵权,请联系我们删除。本公众号原创文章,欢迎转载,转载时请注明出处。
入群、资料领取或商务合作,可添加小编微信,添加时请备注:公司+姓名+职位
相关资料下载
碳排放权交易信息中心 CERTIC(Certification Emission Reduction Trading Information Center),专业的碳排放权交易资讯平台,及时传递碳市场实时动态、国内外碳最新市场信息!
看更多走心文章
请点击下方【碳排放权交易信息中心】,进行订阅~
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

